
建造合同预计损失准备的转回和转销
2011-04-09 06:08:40王丹玉
科学之友
2011年1期
王丹玉
(中铁三局集团有限公司,山西 太原 030001)
建造合同预计损失准备的转回和转销
王丹玉
(中铁三局集团有限公司,山西 太原 030001)
文章论述了建造合同完成前,在已计提了预计合同损失准备的情况下,对因完工百分比增加造成的预计损失准备变动额应采取的会计处理方式。
建造合同;预计损失准备;完工百分比;转回;转销
1 概述
《<企业会计准则——建造合同>指南》规定:如果建造合同预计发生亏损,应计提损失准备,对于已经计提了预计合同损失的项目,预计合同损失额的变动包括以下几种情况:
(1)内外部环境继续恶化,原预计合同额已不符合项目实际情况,需要增提预计合同损失。
(2)内外部环境好转,原预计合同损失额减少或不再存在预计合同损失。
(3)项目预计损失总额情况没有变化,因项目正常施工完工百分比不断提高,造成未来预计损失额变化。
2 预算损失
在预计合同损失额发生变化的情况下,如何确定当期预计损失额,首先需要解决的问题,就是在合同未完成时,因完工百分比增加造成的预计合同损失额变动能否转回或转销。下面,笔者举例探讨因完工百分比增加造成的预计合同损失变动额是否应该转回或转销。
某公司2006年中标一项目,合同价10 000万元,工期3年,2006年底因材料涨价,预计项目亏损,具体数据见下表(为简化起见,以转回处理为例,不考虑税金和期间费用因素,并将合同费用和主营成本分开列示):
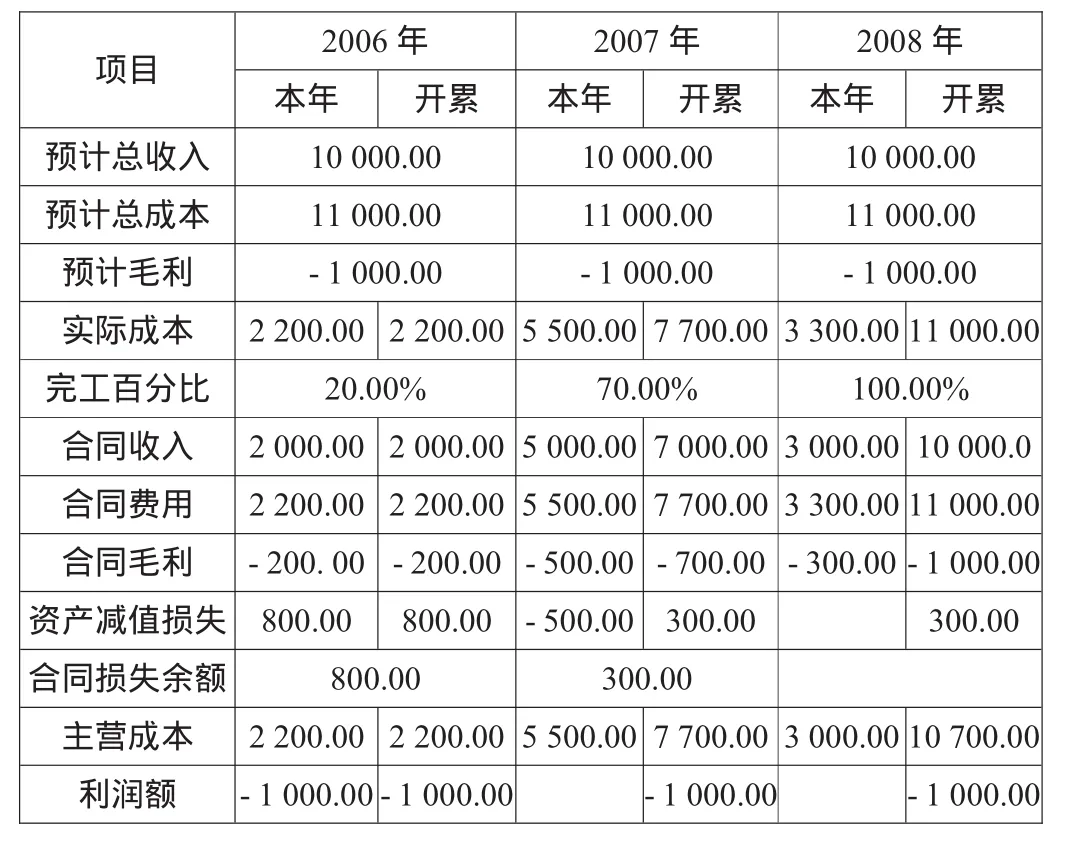
表1 因完工百分比造成的预计合同损失变化额予以转回
登录APP查看全文
猜你喜欢
现代装饰(2022年4期)2022-08-31 01:39:32
建材发展导向(2022年10期)2022-07-28 03:04:36
现代装饰(2022年3期)2022-07-05 05:55:06
建材发展导向(2021年18期)2021-11-05 09:19:50
建材发展导向(2021年9期)2021-07-16 07:11:36
中国房地产业(2016年2期)2016-03-01 01:25:48
河南电力(2016年5期)2016-02-06 02:11:34
Coco薇(2015年1期)2015-08-13 02:23:50
玩具(2009年10期)2009-11-04 02:33:14
个人电脑(2009年9期)2009-09-14 03:18:46
