
泊松分布与负二项分布在模拟索赔次数中的应用
2011-11-04 01:49:47王丙参魏艳华石春燕
河北北方学院学报(自然科学版)
2011年2期
王丙参,魏艳华,石春燕
(天水师范学院数学与统计学院,甘肃天水741001)
泊松分布与负二项分布在模拟索赔次数中的应用
王丙参,魏艳华,石春燕
(天水师范学院数学与统计学院,甘肃天水741001)
为了在模拟索赔次数时更好的运用泊松分布与负二项分布,研究了二者的优良特性及相互关系,最后结合Sas软件进行实例分析,得到了负二项分布是伽玛分布对泊松分布的混合分布且是赔频率强度存在正传染性的索赔分布,由于方差大于均值,因而更好的描述非同质风险.
泊松分布;负二项分布;索赔次数;估计值
在实际中,不会有大量数据可以确定理赔次数的分布,因此必须为理赔次数选择一个合适的模型来拟和.泊松分布与负二项分布都能比较满意地用来拟和风险集体的理赔次数,还具有其它分布不能企及的优良特性[1-4].鉴于此,本文研究了泊松分布与负二项分布的优良特性及相互关系,以便在模拟索赔次数时更好的运用它们,并结合Sas软件进行实例分析.
1 基本模型
为了描述稀有事件,只含有一个参数的泊松分布往往是第一选择,当风险集体同质时,理赔次数服从Poisson分布,均值等于方差[5].
负二项分布有两个基本模型:
(1)若在伯努利试验序列中,每次试验成功的概率为p,则恰好出现n次成功所需试验次数X服从
泊松分布X以全体自然数为一切可能值,其分布律为参数为(n,p)的第一类负二项分布,记为0 可见,在长度为h的时间区间内发生k次索赔……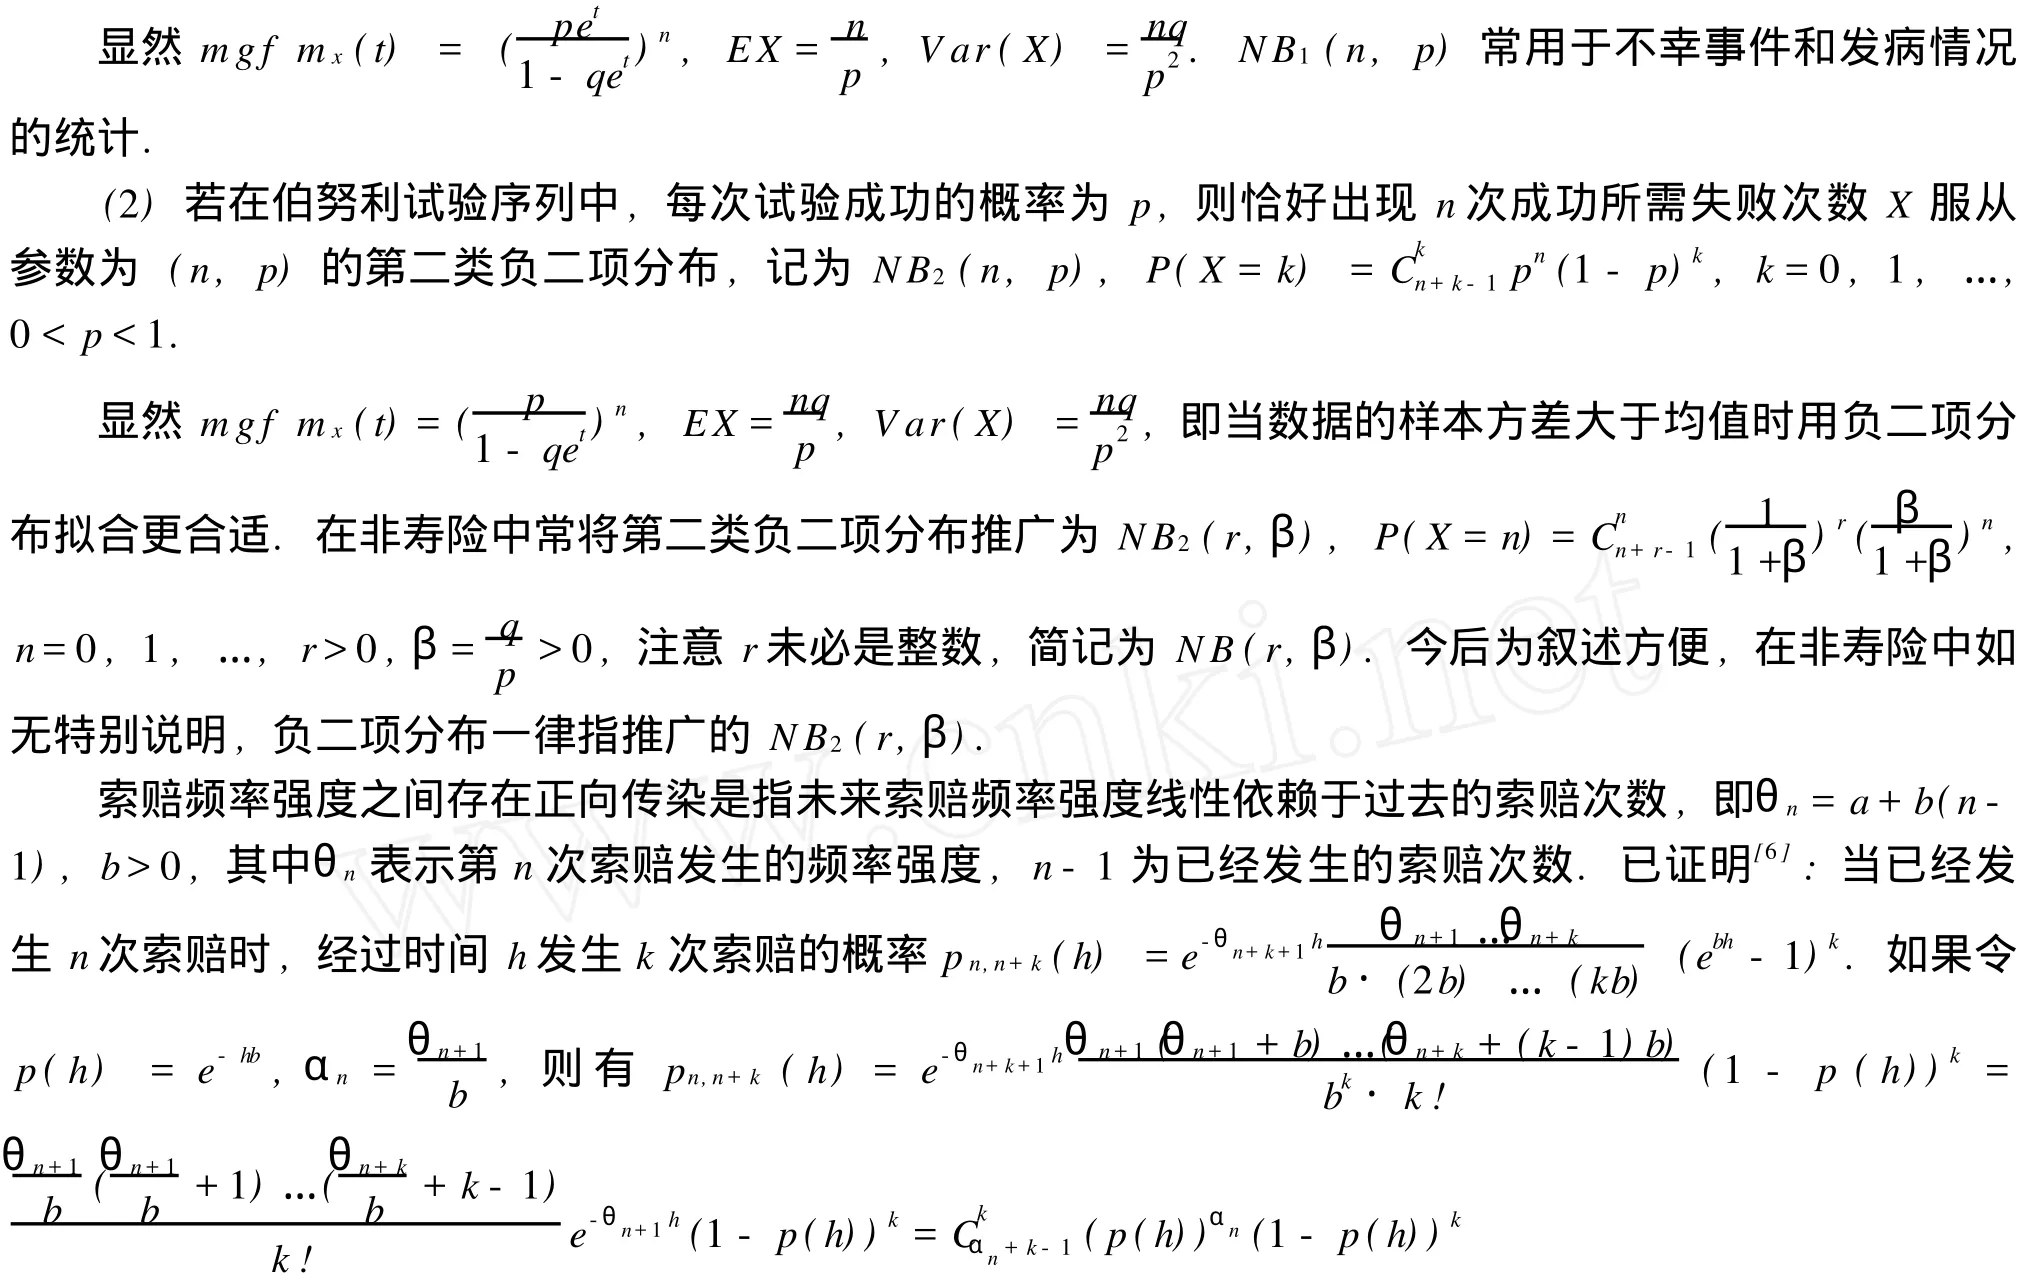 登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
数学物理学报(2020年2期)2020-06-02 11:29:24
——与林刚先生商榷
上海保险(2018年3期)2018-04-03 09:35:31
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
投资与理财(2009年14期)2009-08-12 04:58:24
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00