
基于Copula理论的A股与H股尾部相关性研究
2011-11-29 06:56:58天津财经大学冯绍辉
财会通讯
2011年11期
关键词:研究
天津财经大学 冯绍辉
基于Copula理论的A股与H股尾部相关性研究
天津财经大学 冯绍辉
以往在研究变量间的相关性方法中,线性相关系数和Granger因果分析方法是常用的较简单的方法,然而,线性相关系数要求变量间的关系是线性的,其不能度量变量间的非线性,Granger因果分析只能给出定性的结论,不能加以定量的描述。而由Copula函数及其导出的一致相关测度可以很好地刻画变量间的非线性,非对称性的关系和厚尾分布的相关关系。本文就以A股和H股市场指数为研究对象探讨其变量间的相关性,以期为实际的投资策略研究及风险管理提供参考。
一、Copula函数与秩相关系数概述
(一)Copula函数定义 Copula函数实际上是连接随机变量边缘分布的累积分函数。Skiar指出对于一个具有一元边缘分布的联合分布函数F,F为n维的分布函数,它有边际分布函数F1,…,Fn,那么存在一个Copula函数C满足:
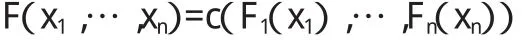
如果F1,…,Fn是连续的,则copula函数是唯一确定的,反之可以得到C(u1,…,un)=F(F1-1(u1),…,Fn-1(un)),其中ui∈[0,1](i=1,2,…,n)
(二)常用的Copula函数 椭圆Copula和Archimedean类Copula是实际研究中常用到的类型。椭圆Copula主要包括正态Copula和学生t—Copula,在正态Copula函数模型中,极端事件的发生总是彼此独立的,即接近于0或1的可能性彼此独立,而在学生t—Copula函数中极端事件总是相关的。实际中金融资产的分布通常并不满足椭圆Copula的性质,所以大多数学者更为关注的是Archimedean Copula。Archimedean Copula函数的类型主要包括Gumbel Copula、Clayton Copula和Frank Copula等。
(三)Kendall秩相关系数的定义及与Copula函数关系Copula函数尾部相关系数计算中要用到秩相关系数,现介绍Kendall的秩相关系数 τ定义:设(X1,Y1)和(X2,Y2)是独立同分布随机向量,令τ(X,Y)=P((X1-X2)(Y1-Y2)>0)-Pr((X1-X2)(Y1-Y2)<0),于是τ就度量了X与Y变化的一致性程度。可以证明τ=2Pr((X1-X2)(Y1-Y2)>0)-1。
登录APP查看全文
猜你喜欢
体育科技文献通报(2022年3期)2022-05-23 13:46:54
天津外国语大学学报(2021年3期)2021-08-13 08:32:18
辽金历史与考古(2021年0期)2021-07-29 01:06:54
科技传播(2019年22期)2020-01-14 03:06:54
辽金历史与考古(2019年0期)2020-01-06 07:45:20
民用飞机设计与研究(2019年4期)2019-05-21 07:21:24
电子制作(2018年11期)2018-08-04 03:26:04
汽车工程学报(2017年2期)2017-07-05 08:13:02
国际商务财会(2017年8期)2017-06-21 06:14:14
电子制作(2017年23期)2017-02-02 07:17:19
