美国富人纳税的逻辑
2012-04-29 00:44:03王素清
中国经济信息
2012年4期
王素清
去过美国的人都知道,按时照章纳税在美国是一件既平常又普通的事。每年的4月15日是美国人申报上一年收入和纳税情况的最后截止日,这一天,美国人都会“自觉”的完成报税事宜。
多年来,美国一直致力于信誉的制度的建立,税制只是这种制度的缩影。在美国一个公民如“拥有”逃税的信誉纪录,那么接下来将面临“不可承受的惩罚”。高昂的代价维护了税制的尊严,至今美国建立的合理而先进的累进制税制被多个国家效仿。
巴菲特规则
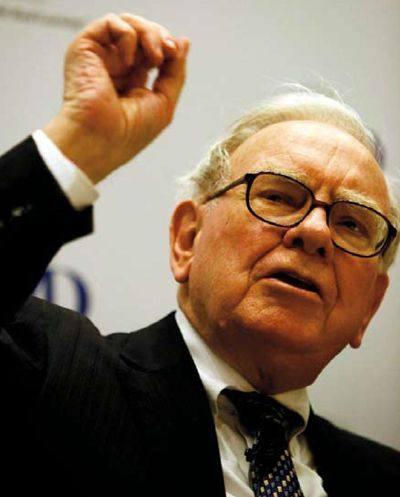
股神巴菲特是美国财富的象征,他的言谈和行动早已成为“风向标”。2007年的一句笑谈竟被命名为“巴菲特规则”,意思就是美国的富人应该纳更多的税。
2007年6月26日,股神巴菲特在希拉里?克林顿的一次竞选筹款会中抨击美国的税收制度:“去年我的个人收入是4600万美元,但是联邦税率是17.1%,而我公司前台接待人员的联邦税率竟然高达30%,政府制定这样的税收不合理。”
美国的联邦税率累进制是这样规定的:最穷的20%人口(平均年收入1万5千4百美元)收入税率为4.5%,中间三级的税率分别为10%、14%、17%;最富的20%人口(平均年收入20万7千2百美元)联邦税率为25.1%,最富的1%人口(平均年收入126万美元)联邦税率为31.1%。巴菲特先生之所以税率只有17%,是因为他的大部分收入来自于股票之类的资本收益,而资本收益的税率为15%。而且,在巴菲特交15%个人所是税之前,他持股的公司已交了35%的公司所得税。在这个意义上,他实际上是被征了两轮税。
在美国社会,“富人俱乐部的精英”具有很强的社会责任感,他们深知,是良好的社会制度赋予了他们机遇与成长的土壤,要想使这一合理社会良性地循环下去,他们的责任就是让政府“劫富济贫”。……
登录APP查看全文