高新技术企业成本控制方法研究
2012-04-29 16:44:16李万明
会计之友
2012年26期
李万明

【摘 要】 经济危机的蔓延尚未停止,就业难与用工荒并存,人工成本成为制约企业发展的瓶颈,使雇主风险加大。当前高新技术企业人工成本控制存在人员流动频繁、用工成本持续攀升、成本核算滞后、工时计算方法不能适应市场需求的状况。文章以高新技术软件研发企业为例,全方位、多维度地提出人工成本内控体系,聚焦人才招聘环节,预算管理、产品生命周期成本控制、采用股票期权等方法锁定人工成本风险等,建议采用更多的成本控制方案,以便达到人工成本控制最优策略。
【关键词】 雇主风险; 人工成本控制; 成本最优; 股权激励
高新技术的发展,全球化市场加剧IT行业人员流动,人工成本占总成本比重趋于上升,雇主风险增大,因而,高科技软件研发企业人工成本控制是否有效,将意味着是否能实现利润最大化,决定着企业是否能够生存和发展。云计算、物联网、三网融合等技术的发展,使新技术的竞争真正演变为智力资本的竞争,智力资本的激烈竞争必然带来人力资本的巨变。人力资本是实现企业发展目标的保证,是持久竞争优势的重要来源。
一、高科技企业成本控制的重点——人工成本
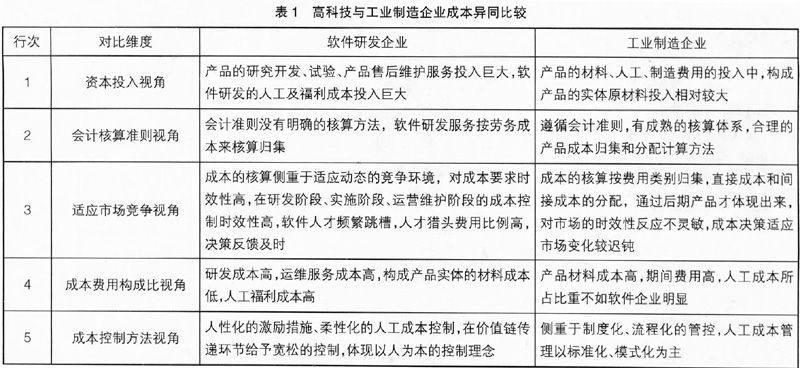
高新软件研发企业的财务结构是轻资产重服务,而提供技术服务要靠人来实现,比较突出的特点是项目管理人工成本高,成本核算与归集可以说是人工成本的核算与归集,人工成本占到总成本的60%~80%左右。当前,高新技术软件研发企业人工成本控制受到以下条件制约:
登录APP查看全文