我国所得税会计处理中存在的问题及完善建议
2012-04-29 02:35:14范鑫
商场现代化
2012年29期
[摘 要]随着我国市场经济体制的建立和完善、现代企业制度的建立,所得税会计在经济活动中正发挥着越来越重要的作用。文章从所得税会计处理方法角度入手,阐释国际会计准则及美国会计准则中所得税准则的发展历程,指出我国所得税会计处理中存在的若干问题,最后提出改善我国所得税会计准则的相关建议,以期对我国所得税发展有积极的借鉴价值。
[关键词]所得税 会计处理 会计准则
我国新所得税会计准则是在借鉴各国先进经验和考虑我国具体情况的基础上制定的,关于所得税的规定相比在很多方面进行了改进并增加了新的规定,这些变化很大程度改善了我国的所得税会计。《所得税准则》贯彻的基本原则和理念,体现了与国际会计准则的趋同与协调。但准则在有些方面还是存在着问题,有待于进一步完善。
一、所得税会计处理方法
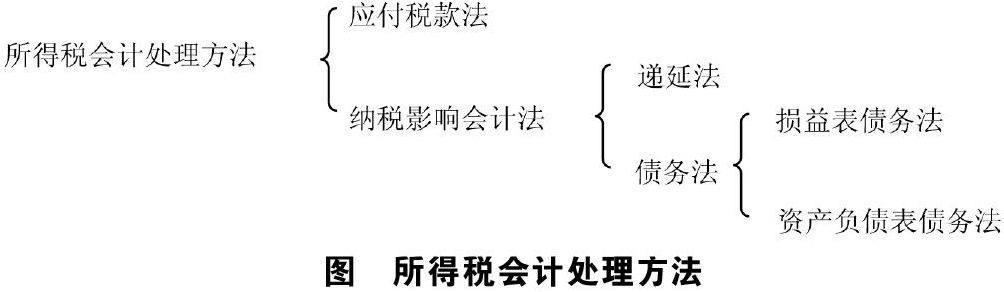
在财务会计中,所得税会计处理方法主要是解决所得税的确认计量问题。它主要分为应付税款法和纳税影响会计法两种基本方法。应付税款法要求所得税费用完全按税法计算,将本期会计利润与应税所得之间的差异造成的纳税影响额直接计入当期损益,而不递延到以后各期,当期的所得税费用等于当期应缴的所得税。这种方法将税法对企业财务的影响充分体现出来,是税法导向的所得税会计处理方法。
纳税影响会计法则要求所得税跨期核算,在计算所得税费用时,不必调整时间性差异,只需在会计利润基础上调整永久性差异,再乘以所得税税率,时间性差异对所得税的影响递延和分配到以后各期。……
登录APP查看全文