正态总体方差和标准差的无偏估计
2012-09-07 08:29:36孙翠先步金芳
唐山学院学报
2012年3期
孙翠先,步金芳
(1.唐山学院基础教学部,河北唐山063000;2.唐山职业技术学院基础部,河北唐山063000)
正态总体方差和标准差的无偏估计
孙翠先1,步金芳2
(1.唐山学院基础教学部,河北唐山063000;2.唐山职业技术学院基础部,河北唐山063000)
在正态总体分布下,给出了方差及标准差的矩估计量和极大似然估计量,讨论了两者之间的关系,得出两类估计量相同,并进一步给出无偏估计量。
正态总体;标准差;方差;无偏估计
0 引言
1 正态总体方差和标准差的估计
设总体X服从正态分布N(μ,σ2),可知期望E(X)=μ[2],方差D(X)=σ2,标准差因为总体X的分布有两个未知参数μ,σ2,所以应考虑未知参数的估计量。(X1…Xn)是来自该总体正态的一个简单随机样本。
1.1 矩估计量
总体一二阶原点矩E(X)=μ,E(X2)=D(X)+[E(X)]2=σ2+μ2,于是,按矩估计法得方程组μ=是样本的一二阶原点矩。于是解得未知参数期望和方差的矩估计量为
1.2 极大似然估计量
设X1,X2,…,Xn是N(μ,σ2)的样本,要求μ与σ2的极大似然估计,令样本的密度函数作为似然函数。因此L(θ)=对正态总体有似然函数
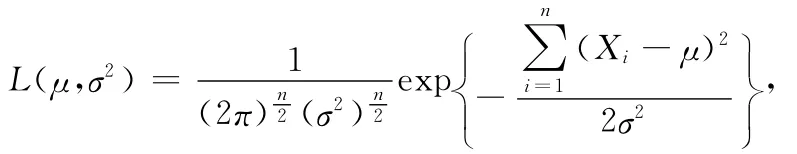
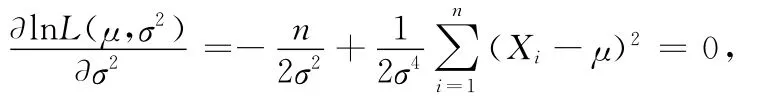
1.3 矩估计与极大似然估计的关系
对于正态分布总体来说,μ,σ2的矩估计与极大似然估计是相同的。同时也得到了σ的估计量=S。
2 估计量的无偏性
设X1,X2,…,Xn是N(μ,σ2)的样本,讨论上述估计量的无偏性。设总体X服从正态分布则X珡是μ的无偏估计量。
因为E(S2)≠σ2,则S2不是σ2的无偏估计量。
下面讨论σ的估计量的无偏性,为此需要证明下面的引理。
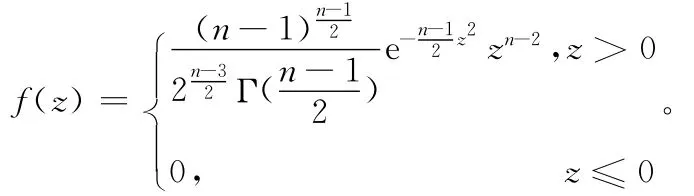
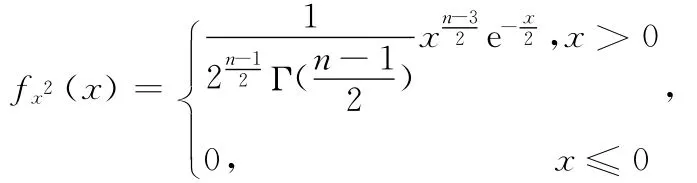
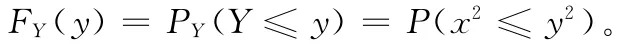
当y>0时,FY(y)=Fx2(y2),两端对y求导,得
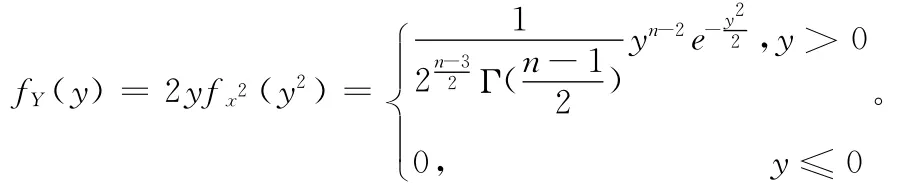
证毕。
定理1 S不是σ的无偏估计量。
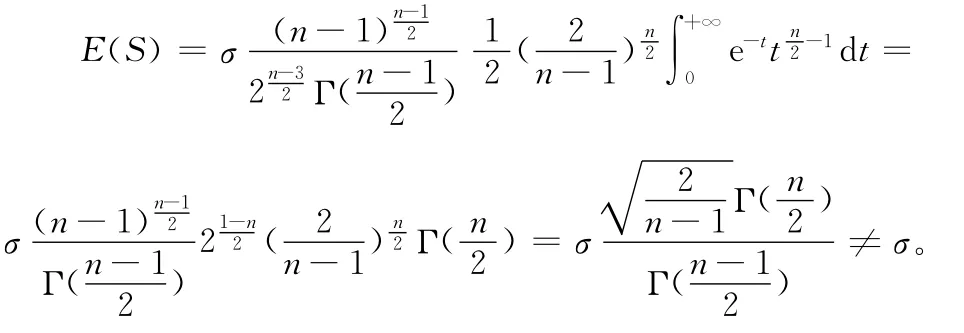
证毕。
下面求σ,σ2的无偏估计量。2
则σ的无偏估计量为λS。
证明 由定理1可知
登录APP查看全文