混合分数布朗运动下可延迟交付的附息债券期权定价
2012-09-20 02:29:30容跃堂刘明月
渭南师范学院学报
2012年12期
关键词:模型
张 璐,容跃堂,刘明月
(西安工程大学理学院,西安710048)
0 引言
由于金融市场中股票价格具有长期依赖性和自相似性,近年有部分学者[1-4]使用混合布朗运动来研究欧式期权.使用混合分数布朗运动(α,β)=+βWt,t≥0作为来驱动金融市场,这种噪声与半鞅有着相类似的性质,且在Hurst指数H≥3/4时,这个随机过程即等价于一个常数乘以Brownian运动.当H∈(1/2,1)时,混合分数布朗运动所驱动的市场是完备的且无套利.因此,本文采用混合分数布朗运动的ItÔ公式[5],获得了混合分数布朗运动过程下的可延迟交付的附息债券期权定价模型,并选取了模型所满足的随机微分方程,最后证明了欧式延迟交付的附息债券看涨期权定价公式.
1 基本假设
现考虑这样一个混合型Black-Scholes市场即有混合分数布朗运动α,β)=+ βWt,t≥0 驱动的市场.原生资产价格演化遵循混合分数布朗运动.其中标的资产的价格S(t)满足
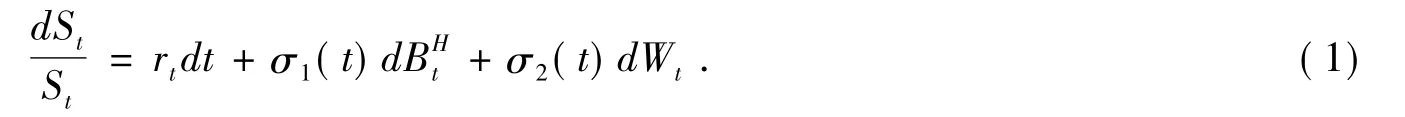
其中:rt为短期利率;σ1(t),σ2(t)为波动率(关于t的确定性函数);dBH(t)为分数布朗运动;dW(t)为布朗运动.
市场中的基本变量过程是服从Hull—White模型的短期利率过程

其中:θt是时间t的确定性连续函数,且a,σ1,σ2均为正常数 .
市场中的所有衍生证券Y的价格过程为Y(t,rt,TY),其中TY≤L,[0,TY]是衍生证券Y的有效期,且函数Y(t,rt;TY)∈C1([0,TY])×(-∞,+∞)).假设不支付交易费和税收,且市场是完全的,不存在套利机会.
2 零息票债券定价公式
引理1 在以上基本假设下,市场中的衍生证券Y的价格函数Y(t,rt;TY)适合以下偏微分方程:

其中(t,r) ∈[0,TY]× (- ∞ ,+ ∞).
证明 现考虑一个投资组合∏ =Yt-△St,有

设Y=Y(St,t)是一个二元可微函数,若随机过程St适合随机微分方程……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00