
对资本资产定价模型与套利定价模型的比较分析
2012-11-06 13:21:46重庆大学重庆400044重庆电子工程职业学院重庆401331
重庆电子工程职业学院学报
2012年2期
关键词:模型
丁 瑶 (重庆大学,重庆 400044;重庆电子工程职业学院,重庆 401331)
对资本资产定价模型与套利定价模型的比较分析
丁 瑶 (重庆大学,重庆 400044;重庆电子工程职业学院,重庆 401331)
介绍了资本资产定价模型和套利定价模型,分析了两个模型之间的联系和不同之处,并提出了两个模型有待继续研究和改善的地方。
资本资产定价模型;套利定价模型;异同
1 资本资产定价模型与套利定价模型的简介
1.1 资本资产定价模型(简写为CAPM)
CAPM模型是Sharpe在1964年提出的,用来分析系统风险和非系统风险,用线性关系表达了风险资产的收益与风险的关系,并分析了资产的期望收益率与风险之间的关系。其表达式为:
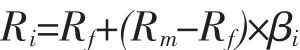
其中,Ri表示第i种资产的期望收益率,Rf表示市场无风险收益率,Rm表示市场证券组合平均风险收益率,(Rm-Rf)表示市场组合的超额收益,市场风险超额收益决定于投资者的风险回避程度。βi表示资产收益变动对市场组合收益变动的敏感度系数。
1.2 套利定价模型(简写APT)
APT模型是Ross在1976年首先提出的,也是一个决定资产价格的均衡模型,APT认为风险资产的收益率不但受市场风险的影响,还存在一些共同因素,风险资产的收益率也会随着这些共同因素的变动而变动。APT模型将CAPM模型从单因素模式扩展成为多因素模式,也更加适应现实经济生活的复杂情况。多因素模型表达式为:
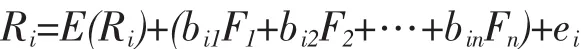
其中,Ri是公司第i种资产的收益率,E(Ri)是第i种资产的期望收益率,Fj表示第j个共同因素对期望值的偏离,bij表示第i种资产对第j共同因素的非预期变化敏感性,比如GDP因素、市场因素、市场利率、股价因素、通货膨胀,等等。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00
