商业银行信用风险评估实证分析及方法比较
2013-07-23 01:37:40李君艺张宇华
网络安全技术与应用
2013年3期
李君艺 张宇华
1东莞职业技术学院计算机工程系 广东 523808 2广东工业大学计算机学院 广东 510006
0 引言
我国的金融风险主要表现为信用风险,我国商业银行信用风险管理已由传统经验判断时期逐步发展到现代信用风险模型化阶段。随着管理信息系统的广泛使用和电子商务的深入发展,我国商业银行大都拥有大量客户数据,而面对海量数据,传统的信用风险管理方法逐渐无法负荷。数据挖掘技术的出现,为解决海量数据下的信用风险管理问题提供了新的思路和方法。数据挖掘是以人工智能为基础的数据分析技术,是从大量的、不完全的、有噪声、模糊的、随机的数据中,提炼隐含其中的、具有潜在作用的信息和知识的过程。数据挖掘可以为商业银行信用风险提供诸多分析方法,本文对三种常用的数据挖掘方法——多元判别分析、聚类分析和贝叶斯网络模型进行实证研究,通过结果分析,比较三者作为信用风险评估方法的优劣。
1 商业银行信用风险评估指标
信用风险评估方法的验证数据选用某商业银行的数据,选择已成功申请房贷的 6000条个人客户数据为研究对象,其中5000条数据作为训练样本,1000条数据作为结果验证。LEVEL表示信用风险等级,划分为 High(H)、Middle(M)、Low(L)三个等级,各等级在样本数据中大致均匀分布。LEVEL作为响应变量或目标变量,其余的变量为客户信用指标集,反应客户的各项属性,即特征属性变量,如表1所示。
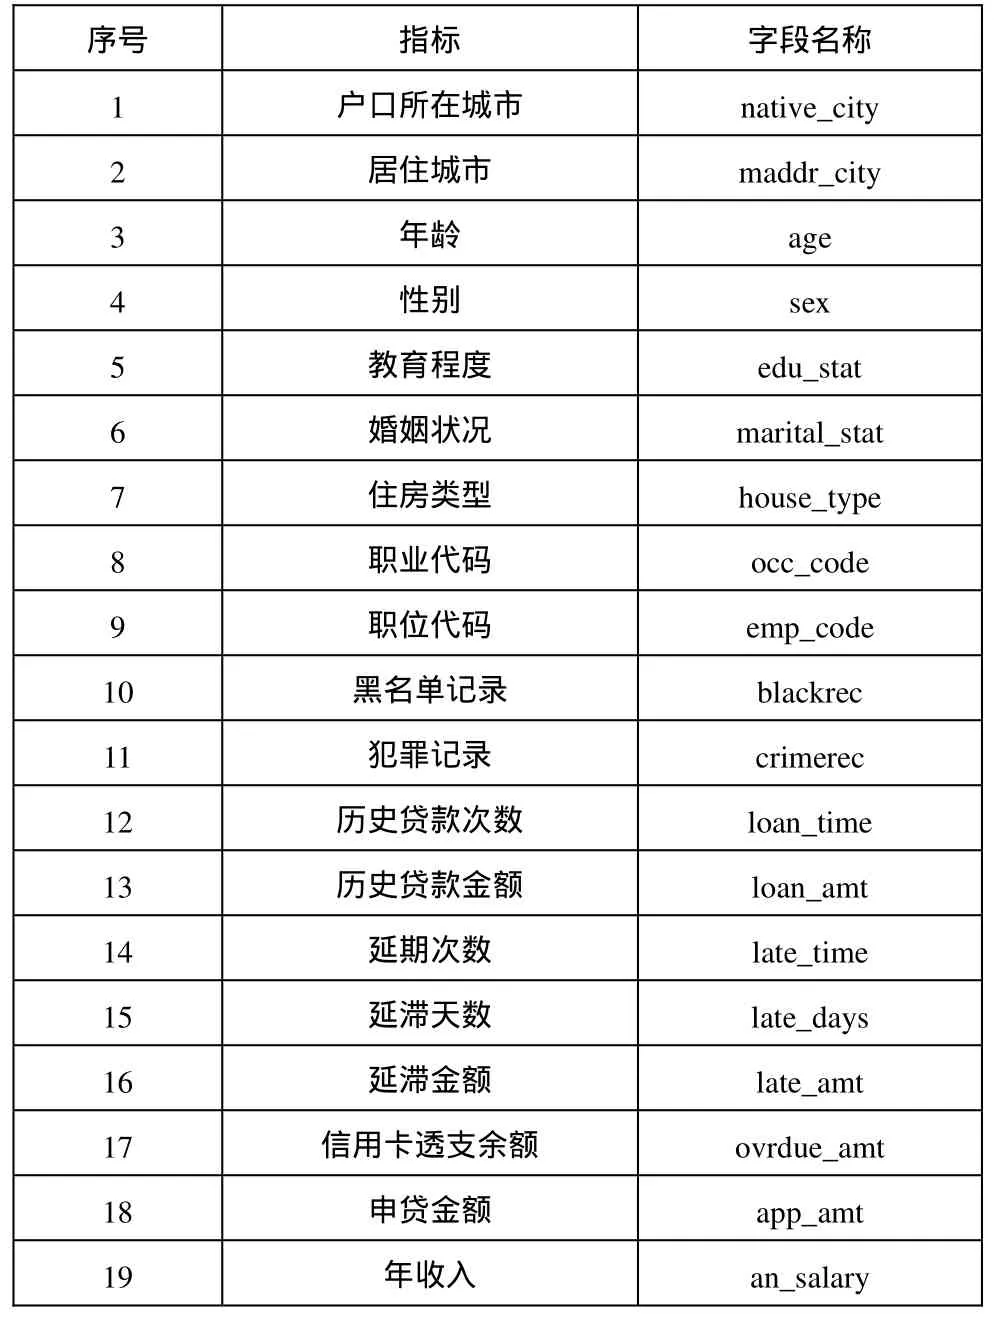
表1 属性指标列表
以上数据以SAS数据集的形式储存于ODS数据层,训练数据统一存放于数据集studydata,验证数据存放于数据集newdata。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
数学小灵通(1-2年级)(2021年4期)2021-06-09 06:25:56
大众健康(2021年6期)2021-06-08 19:30:06
数学物理学报(2020年2期)2020-06-02 11:29:24
初中生世界·七年级(2017年9期)2017-10-13 22:27:46
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
少儿科学周刊·少年版(2015年3期)2015-07-07 21:00:00
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00