
相依计数变量风险模型的大偏差
2013-12-03 02:23:24宇世航王德辉魏蕴波
吉林大学学报(理学版)
2013年4期
关键词:模型
宇世航,王德辉,魏蕴波
(1.齐齐哈尔大学 理学院,黑龙江 齐齐哈尔 161006;2.吉林大学 数学学院,长春 130012)
0 引言与预备知识
考虑基于下述条件的一类风险模型:
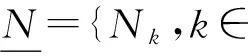
Nk=α∘Nk-1+εk,k=1,2,…,
(1)
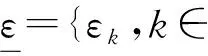
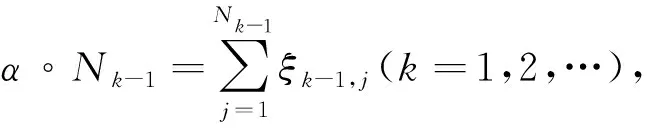
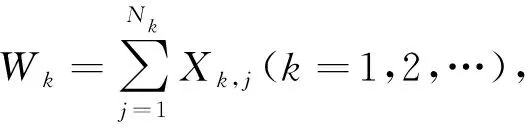
盈余动态过程模型为
(2)
其中:u表示保险公司初始资金;c表示单位收益率;Sk表示从第0到第k期累积索赔总额,即
Sk=W1+W2+…+Wk,
(3)
规定S0=0.
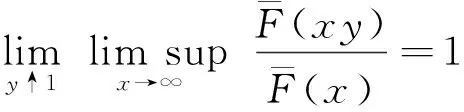
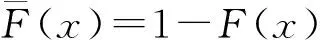
1 主要结果
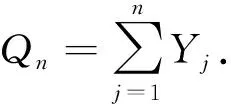
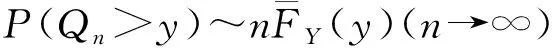
证明: 注意FY∈C,对任意的θ>0和充分大的y,
因此,有
(4)
由引理1和式(4),存在某个δ>0,有
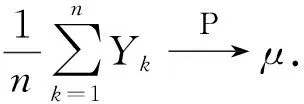
证明:对任意的ε>0,当n→∞时,有
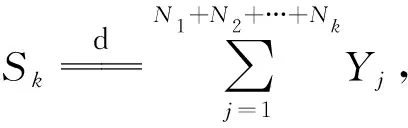
证明: 对任意实值r,Sk的特征函数为
另一方面,有
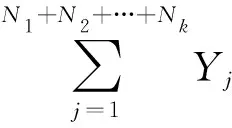
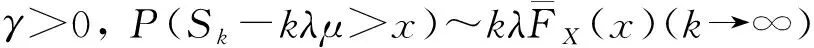
证明: 令{Y,Yj,j≥1}是与X同分布的i.i.d.序列,且与式(1)中定义的{Nk}独立.对任意的η>0,考虑
由引理1,对充分大的x,有
(6)
对x>γk一致成立.
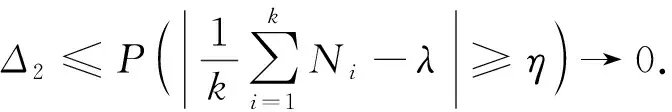
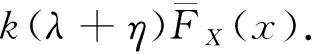
(7)
另一方面,
(9)
令η↓0,由式(7),(9)和定理1可证结论.
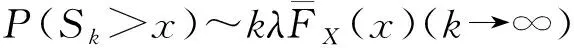
证明: 事实上,由定理1,只需证存在某个δ>0,使得
(10)
在x>γk1+δ上一致成立即可.类似定理2的证明,只需将引理2应用到式(5),(8)中即可证得式(10).
[1] Gerber H U.An Introduction to Mathmatical Risk Theory [M].Philadelphia: S S Huebner Foundation for Insurance Education,1979.
[2] Dickson D C M.Insurance Risk and Ruin [M].Cambridge: Cambridge University Press,2005.
[3] Hélène C,Etienne M,Véronique M D.Discrete-Time Risk Models Based on Time Series for Count Random Variables [J].Astin Bulletin,2010,1: 123-150.
[4] Hélène C,Etienne M,Florent T.Risk Models Based on Time Series for Count Random Variables [J].Insurance: Mathematics and Economics,2011,48(1): 19-28.
[5] Ng K W,TANG Qi-he,YAN Jia-an,et al.Precise Large Devitions for Sums of Random Variables with Consistently Varying Tails [J].J Appl Probab,2004,41: 93-107.
[6] SU Chun,TANG Qi-he.Characterizations on Heavy-Tailed Distributions by Means of Hazard Rate [J].Acta Math Appl Sinica: English Series,2003,19(1): 135-142.
[7] McKenzie E.Discrete Variate Time Series [J].Stochastic Processes: Modelling and Simulation,2003,21: 573-606.
[8] Al-Osh M A,Alzaid A A.First-Order Integer-Valued Artoregressive INAR(1) Process [J].Journal of Time Series Analysis,1987,8(3): 261-275.
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00