
“省直管县”财政改革法治化:供求、结构与路径
2014-07-05 18:59:31张克
财经问题研究
2014年3期
张克
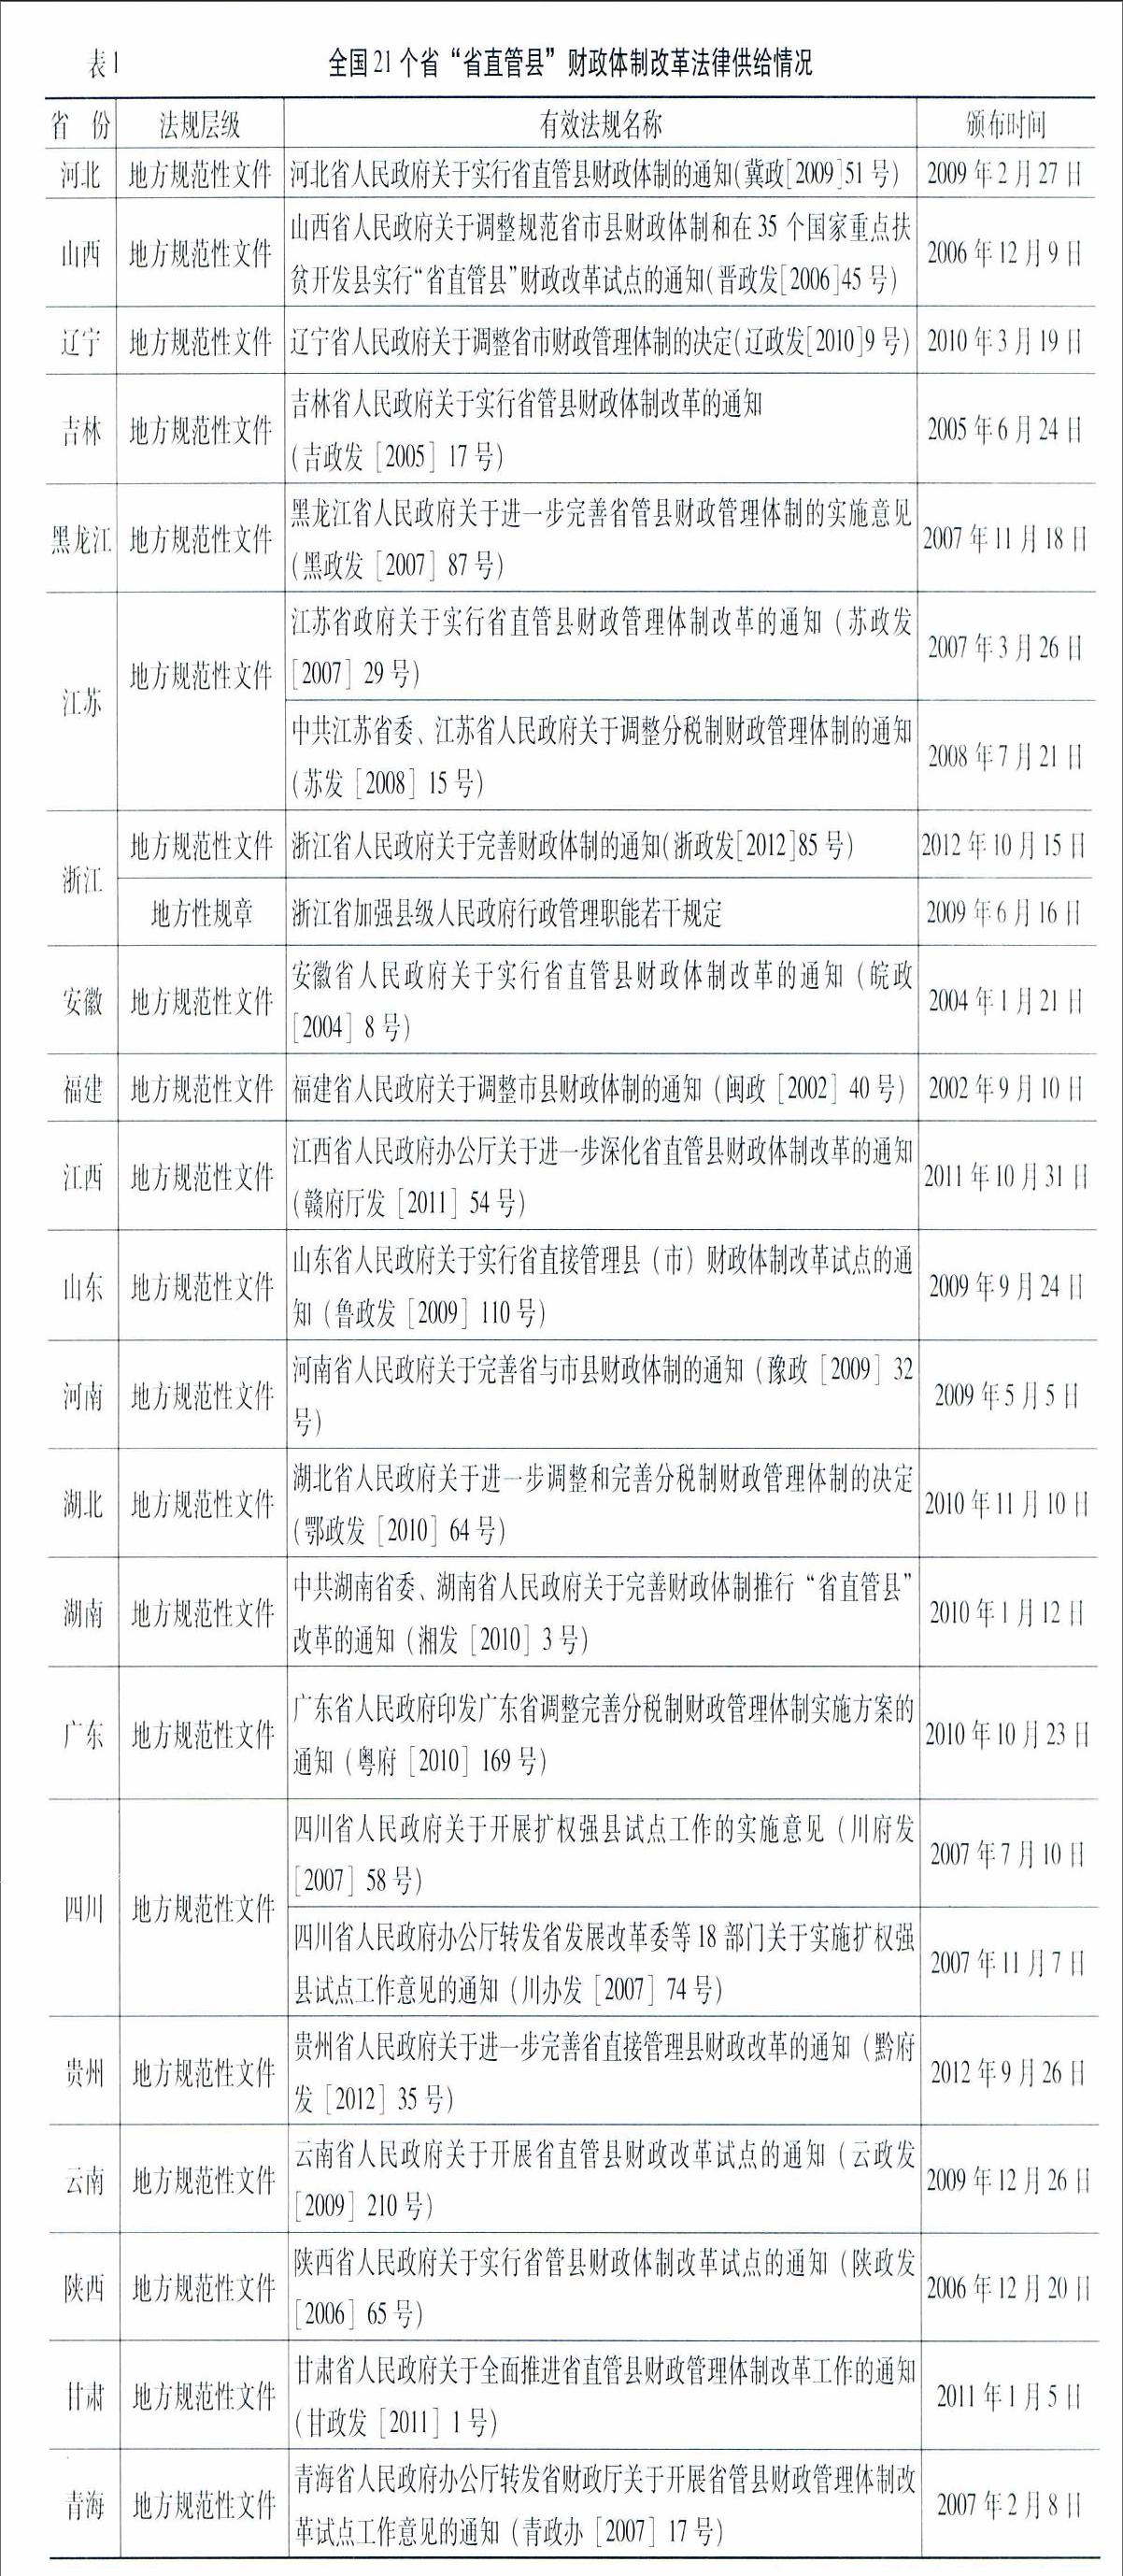
摘 要:本文通过对法律供求分析发现,我国省以下地方政府间财政关系法治化程度较低,省与县(市)之间进一步的财政分权呈现出无序化、随机化和封闭化的特征。“省直管县”财政体制改革是以财政收益权、财政支出权和预算配置权为核心的财政权分配与重构,其法治化路径应以省级人民代表大会通过地方性法规为宜,完善分税制改革,实现财政收益权法治化;进一步明晰事权划分,实现财政支出权法治化;改革预算管理体制,实现预算配置权法治化。
关键词:省直管县;财政改革;法治化;财政分权
中图分类号:F8102 文献标识码:A
文章编号:1000176X(2014)03006908
一、问题的提出
中央与地方关系法治化的命题由来已久,政府间财政分权涉及不同行政主体财政收支分配与责任分担,是其中最为敏感和关键的部分。相较于成果较为丰富的中央与地方财政分权的研究现状[1]而言,省级以下政府间财政关系法治化尚未引起足够重视。我国省级以下政府间财政关系制度建设体系尚未形成,各地缺乏统一的法律规范性文件进行规制,仍处于较为无序和混乱的状态中。目前讨论地方政府间纵向、横向财政关系法律调整的论文著作偏少,已有研究主要集中于我国民族自治地区的财政法律关系、“省直管县”财政体制改革的规范基础、区域协调合作与财政法制创新等内容[2],十分具有启发意义。不过,致力于研究我国地方政府间财政关系法治化的系统性论说依然较少。……
登录APP查看全文
