项目式还是对象式
2014-11-13 10:04:32蓝相洁
河北经贸大学学报·综合版
2014年2期
关键词:设置
蓝相洁
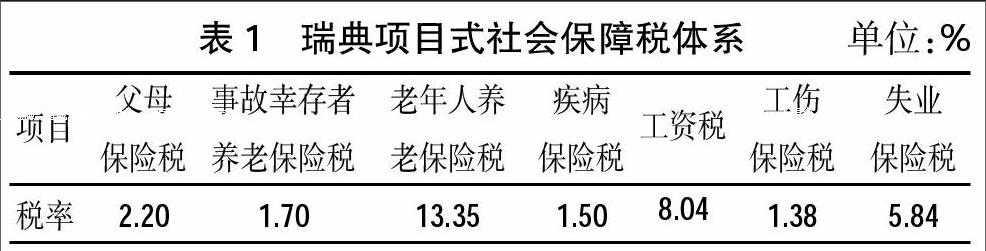
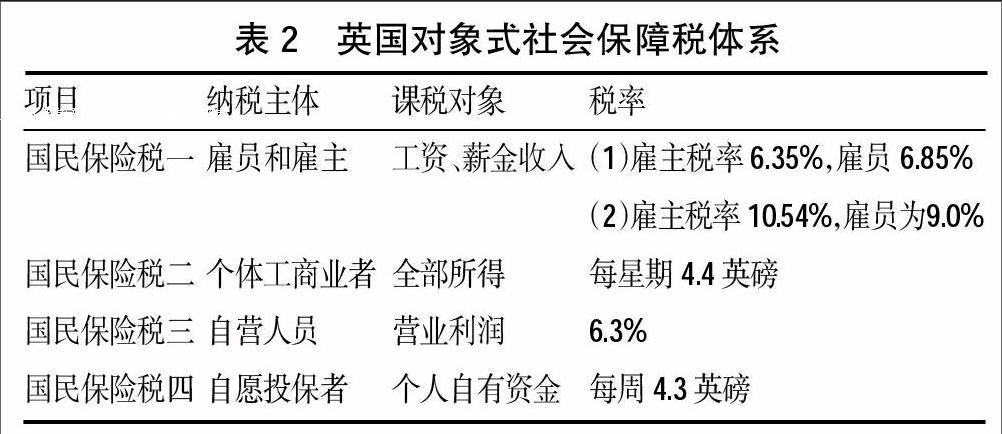
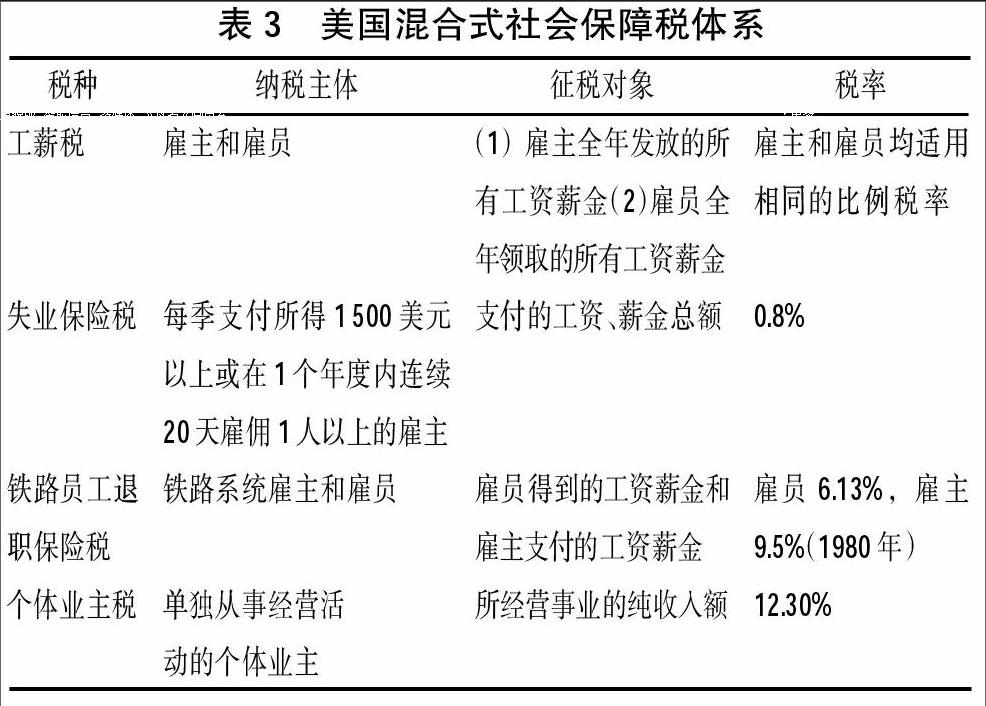
摘要:社会保障税对一国社会稳定和经济发展可以起到“安全阀”作用,可以作为和谐社会的“稳定器”。社会保障税设置模式是社会保障税理论与现实一个最基本的问题。世界范围内的社会保障税大致上可以划分为项目式、对象式及混合式三种设置方式,三种模式各有优缺点,互为补充。通过比较分析这三种设置方式,再结合我国实际,认为对象式和项目式均不符合我国目前的现实,我国宜采取混合式社会保障税模式,即兼有参保对象与参保项目的设置模式。
关键词:社会保障税;设置模式;混合式;税制设计;社会保障资金;参保项目;参保对象;城镇劳动者
中图分类号:F810.42 文献标识码:A 文章编号:1007-2101(2014)02-0054-06
通过开征社会保障税来征集所需要的社会保障资金,这是世界上大多数市场经济国家的通行做法,征收社会保障税可以起到促进社会和谐和经济稳定发展的作用。这样,政府可以为老弱病残者、下岗失业者及其他低收入群体等弱势群体给予保健、养老与住房等生活方面的基本资金保障。社会保障税是一个税收基础理论与现实热点的“双重”问题,开征和建设社会保障税是今后我国税制改革的重要内容,研究社会保障税具有重要的现实意义。
本文对社会保障税设置模式这一基本理论问题予以研究,在对主要设置模式进行比较阐释的基础上,综合考虑我国国情,以考察我国社会保障税设置模式的适应性。
一、社会保障税几种主要设置模式
登录APP查看全文
猜你喜欢
少先队活动(2021年4期)2021-07-23 01:46:22
水上消防(2020年5期)2020-12-14 07:16:18
中国毕业后医学教育(2020年5期)2020-12-06 06:52:46
铁道通信信号(2019年7期)2019-10-08 08:38:02
摄影之友(影像视觉)(2019年3期)2019-03-30 01:36:50
铁道通信信号(2018年1期)2018-06-06 02:27:38
玩具世界(2017年9期)2017-11-24 05:17:29
作文评点报·低幼版(2017年42期)2017-11-16 22:12:34
沈阳医学院学报(2015年1期)2015-12-27 13:44:40
医学教育管理(2015年3期)2015-12-01 06:43:16