
中国财险业存在下行风险
2014-11-22 18:07:43严溢敏吴杰佩StephenLong
中国经济报告
2014年8期
严溢敏 吴杰佩 Stephen Long
穆迪对中国财产及意外保险业的展望为稳定,不过该行业存在一定的下行风险。虽然中国经济增速开始放缓,但财险保费将持续实现强劲增长,原因是当前汽车销售反弹,同时国内消费和城镇化的扩大拉动经济增长。但是,由于竞争激烈、成本上涨,加上监管机构计划部分放开商业车险(即非交强险)保费费率管制,财险承保盈利能力将继续面临压力。这意味着,财险公司将继续依赖投资收益来支持整体盈利。整体而言,由于保费强劲增长,盈利能力下降,财险公司的资本将面临进一步压力。
汽车销售反弹可支持较高的保费增长率
我们预计未来12-18个月财险总保费的年增长率为15%-20%,而2013年为16.5%(图1)。因此非寿险渗透率(保费占GDP的百分比)应该会恢复上行。2012年该比率为1.3%,与其他人均GDP和经济发展相仿的经济体相比依然较低(例如巴西和泰国人均GDP与经济发展与中国相仿,中国的财险渗透率为1.3%,低于巴西的1.7%和泰国的2.1%)。
根据穆迪的基础情景假设,2014年和2015年中国的GDP增长率将为6.5%-7.5%,小幅低于2012年和2013年的7.7%。虽然这在一定程度上反映了中国转变了依赖出口和公共投资拉动经济增长的模式,但政府的政策将继续有利于家庭收入和消费。此外,城镇化扩大和保险意识的提高也会继续推动一般保险需求,特别是个人险种。
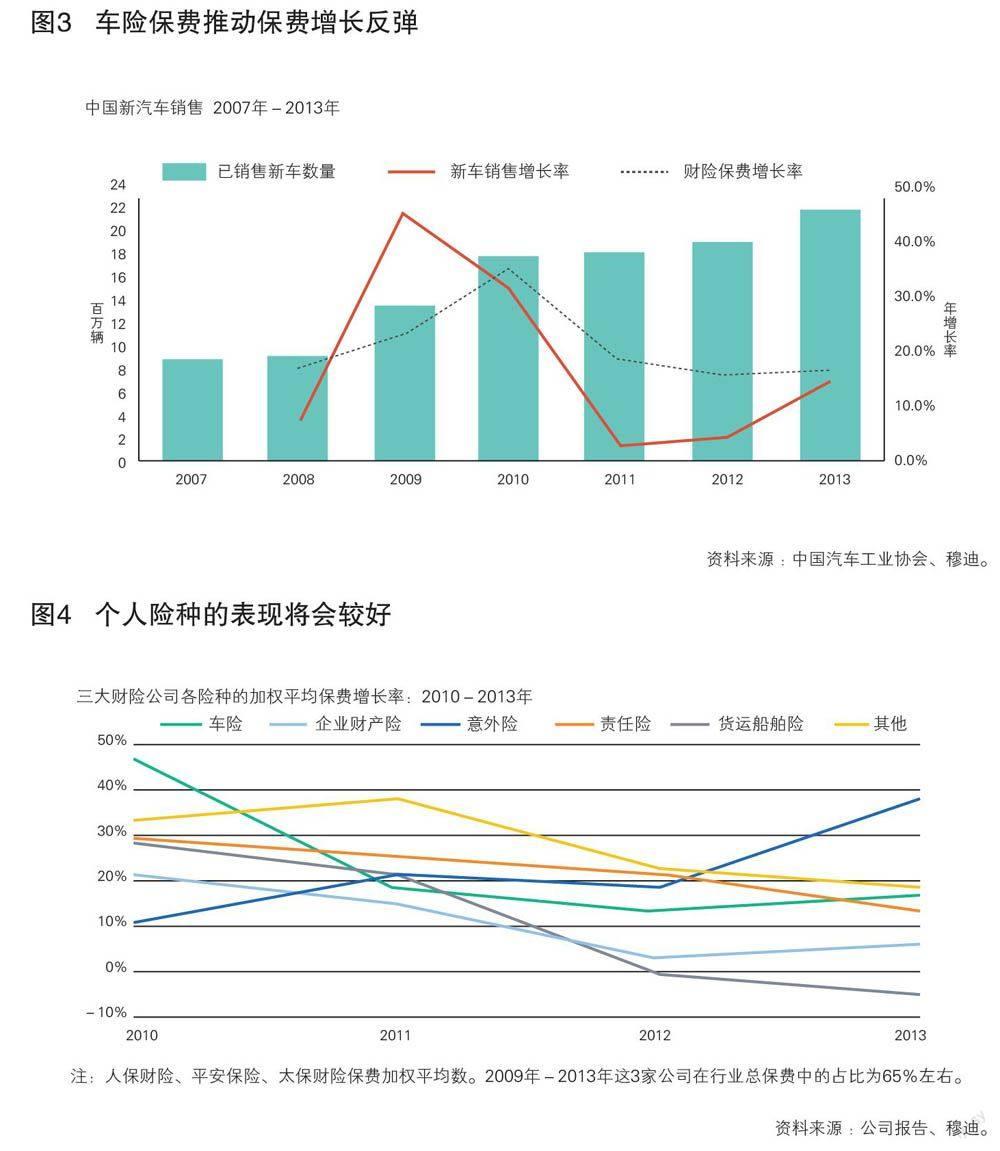
特别是,车险保费将获益于汽车销售的持续反弹,机动车保费依然占整体保费的70%以上(见图2)。根据中国汽车工业协会的预测,2014年新车销售的增长率将处于个位数高段,略低于2013年的14%,但依然远高于2011-2012年的低水平(見图3)。……
登录APP查看全文
