金融机构参与公私合作PPP模式的介入途径
2015-05-30 20:06:22范硕
中国市场
2015年38期
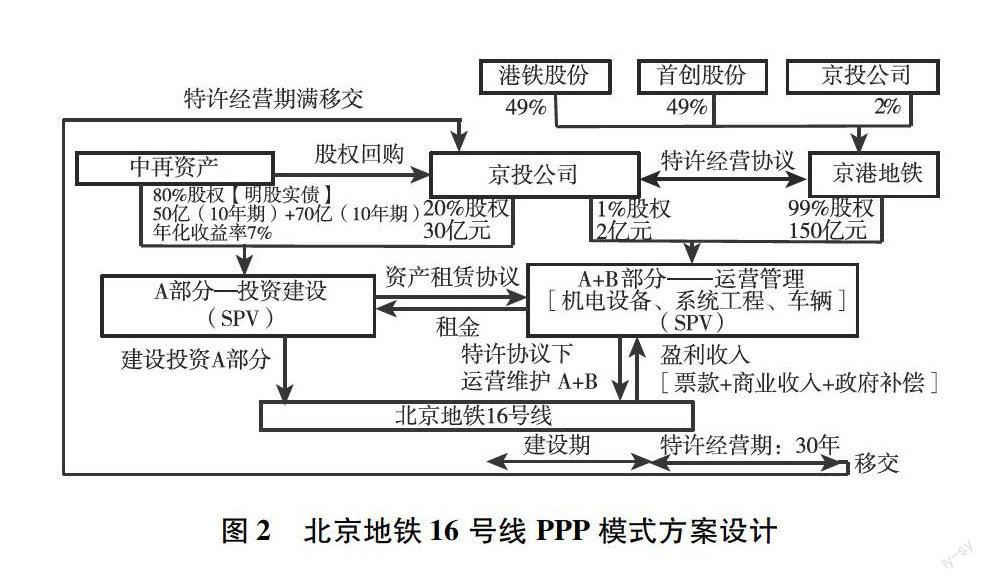
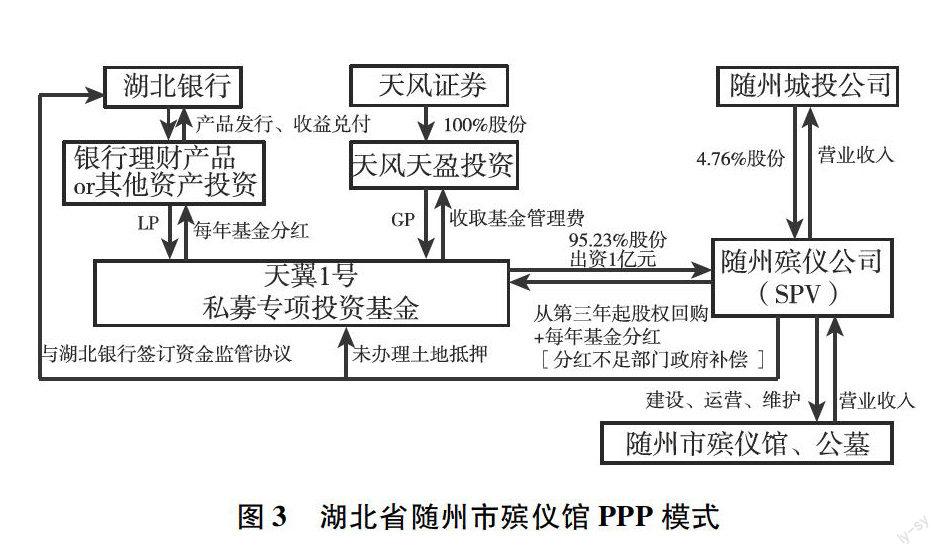
[摘要]国务院43号文发布后,公私合作PPP模式受到了前所未有的关注。尤其随着“一带一路”、“京津冀一体化”、“长江经济带”等重大区域性国家战略实施,公共产品服务和基础设施类行业投资市场空间广阔。金融机构参与PPP模式有利于延伸产品服务链条,在债权投资息差收窄的情况下带来更大的投资收益调整空间。为此本文分析了不同类型PPP项目的经典设计方案,梳理了各类金融机构参与PPP项目的介入途径及所提供的金融产品服务类型。
[关键词]金融机构;PPP;介入途径
[DOI]1013939/jcnkizgsc201538107
随着近年来经济体制改革和新型城镇化建设的推进,尤其在国务院2014年第43号文《关于加强地方政府性债务管理的意见》发布后,PPP(Public-Private-Partnership)模式受到了前所未有的关注。从2014年10月李克强总理在国务院常务会议上积极推广PPP模式,到近半年来中央部委大量密集出台PPP相关操作指南和指导意见,都体现了中央“扩大直接融资比重”、“产业与金融深度结合”的改革思路。
1金融机构参与PPP模式有利于延伸产品服务链条
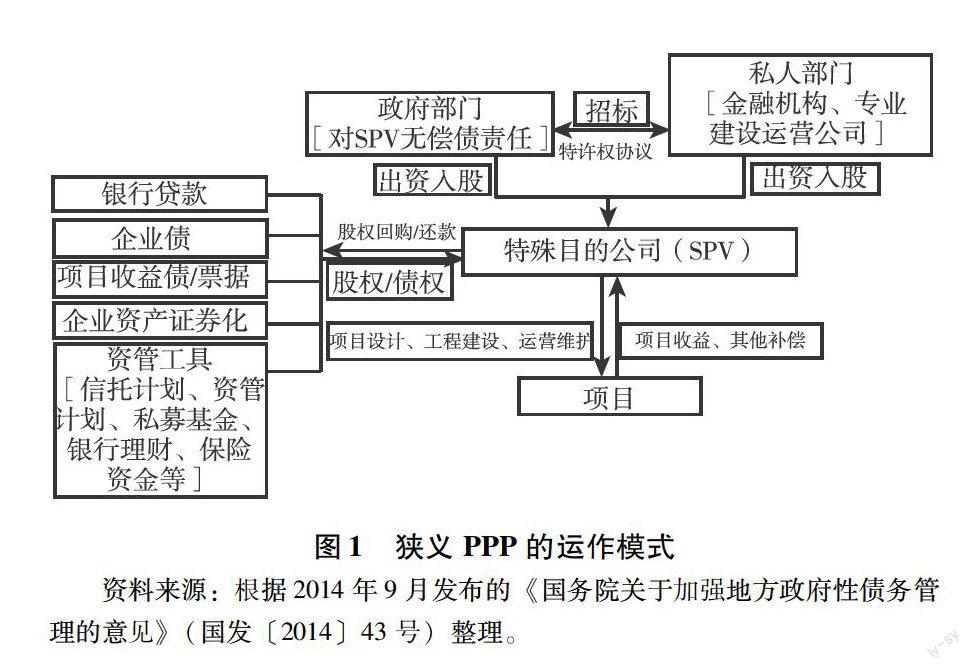
PPP模式在我国的正式名称是“政府与社会资本合作”,即由政府和私人部门合作来提供公共产品服务和基础设施。广义的PPP被界定为特许经营类项目融资模式,即私人部门通过与政府签订特许权协议,而获准在一定特许经营期内进行项目融资、建设和运营,同时取得投资回报,特许经营期满再将项目资产无偿交还给政府部门[ZW(]广义PPP概念来自国家发改委2014年12月发布的《关于开展政府和社会资本合作的指导意见》(发改投资〔2014〕2724号)中所规定:政府通过特许经营、购买服务、股权合作等模式,与社会资本建立的利益共享、风险分担及长期合作关系。……
登录APP查看全文