
成本管理视角下企业碳排放权的会计核算体系的构建
2015-06-11 08:18:12毛政珍
中国市场
2015年29期
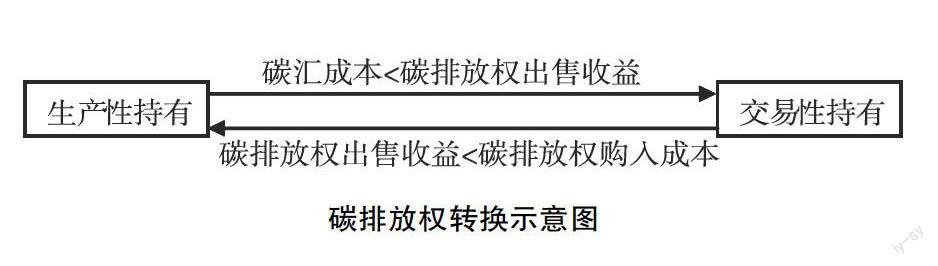
[摘要]从成本管理视角出发,对企业碳排放权的会计核算体系进行了构建,把碳排放权分为生产性持有和交易性持有两大类,对这两大类碳排放权分别从确认与计量、核算及信息披露三个方面进行阐述。
[关键词]碳排放权;确认与计量;核算;信息披露
[DOI]1013939/jcnkizgsc201529141
随着2014年12月10日《碳排放权交易管理暂行办法》的出台,碳交易市场的日益发展与成熟,碳排放权对企业的影响日趋明显。一方面,企业在正常生产中,国家配额的碳排放权的结余可以到交易市场出售,换来收益,不足时,则为了避免政府“惩罚”可能会到交易市场进行采购,需要付出成本;另一方面,企业可以从市场中对碳排放权进行交易,获取利得。从这种成本管理视角出发,构建企业碳排放权的会计核算体系将更有现实意义。基于成本管理视角下企业碳排放权的会计核算体系的构建,分别从确认与计量、核算及信息披露三個方面进行阐述。
1确认与计量
从成本视角出发,依托会计的“社会受托责任”观,为追求社会成本和企业成本的“帕累托最优”,有理由要求把碳排放权单独设立为一项会计的资产要素,作为会计一级科目进行核算。对于企业碳排放权可按持有动机进一步细分为生产性持有和为交易性持有两大类。生产性持有,是指持有以备在生产过程中或提供劳务过程中耗用需要而持有碳排放权,交易性持有是指为了近期出售获利而持有的碳排放权。两种持有动机允许……
登录APP查看全文
猜你喜欢
河北金融年鉴(2021年0期)2021-08-25 08:57:36
河北金融年鉴(2020年0期)2021-01-21 08:35:56
经济技术协作信息(2018年18期)2019-01-23 07:17:08
商业会计(2016年13期)2016-10-20 15:40:12
商业会计(2016年13期)2016-10-20 15:30:06
中国市场(2016年33期)2016-10-18 12:48:58
商(2016年27期)2016-10-17 06:48:49
商(2016年27期)2016-10-17 05:46:03
商(2016年27期)2016-10-17 04:10:10
当代贵州(2015年5期)2015-12-07 09:09:57
