基于财务分析角度对利润表的思考
2015-06-13 12:15:52吴有庆
会计之友
2015年11期
吴有庆
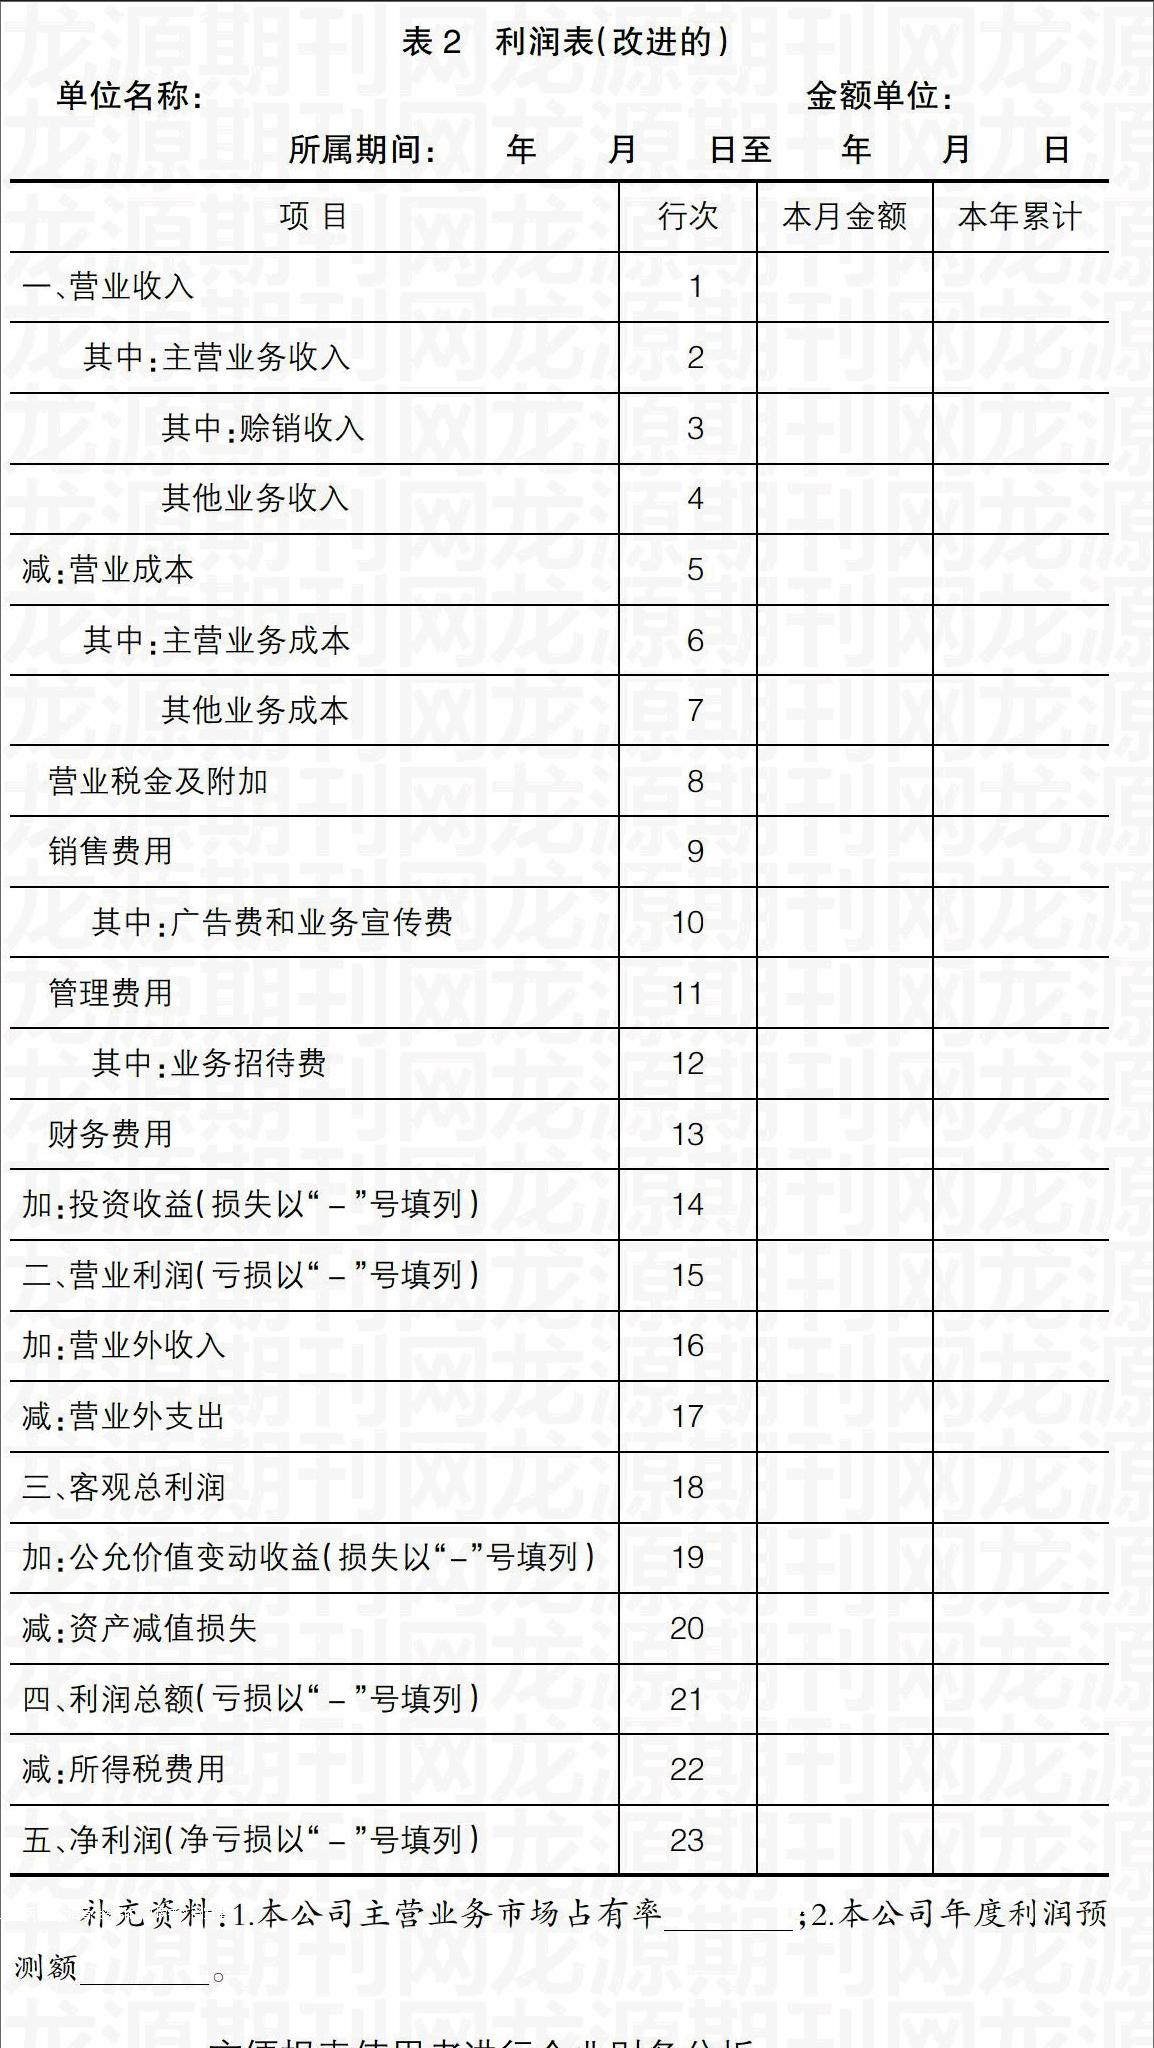
【摘 要】 利润表反映了企业一定时期内的经营成果,作为企业财务报告的一部分,应当满足报表使用者的各项要求,从而提高利润表的质量。文章从财务分析的角度,剖析了当前利润表在结构与内容上存在的诸如不能提供准确计算应收账款周转率所需数据等方面的问题,进而提出在利润表中增加主营业务收入赊销额等内容的改进建议,以进一步完善利润表,提高利润表的可利用价值。
【关键词】 财务分析; 利润表; 赊销收入
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2015)11-0029-03
引 言
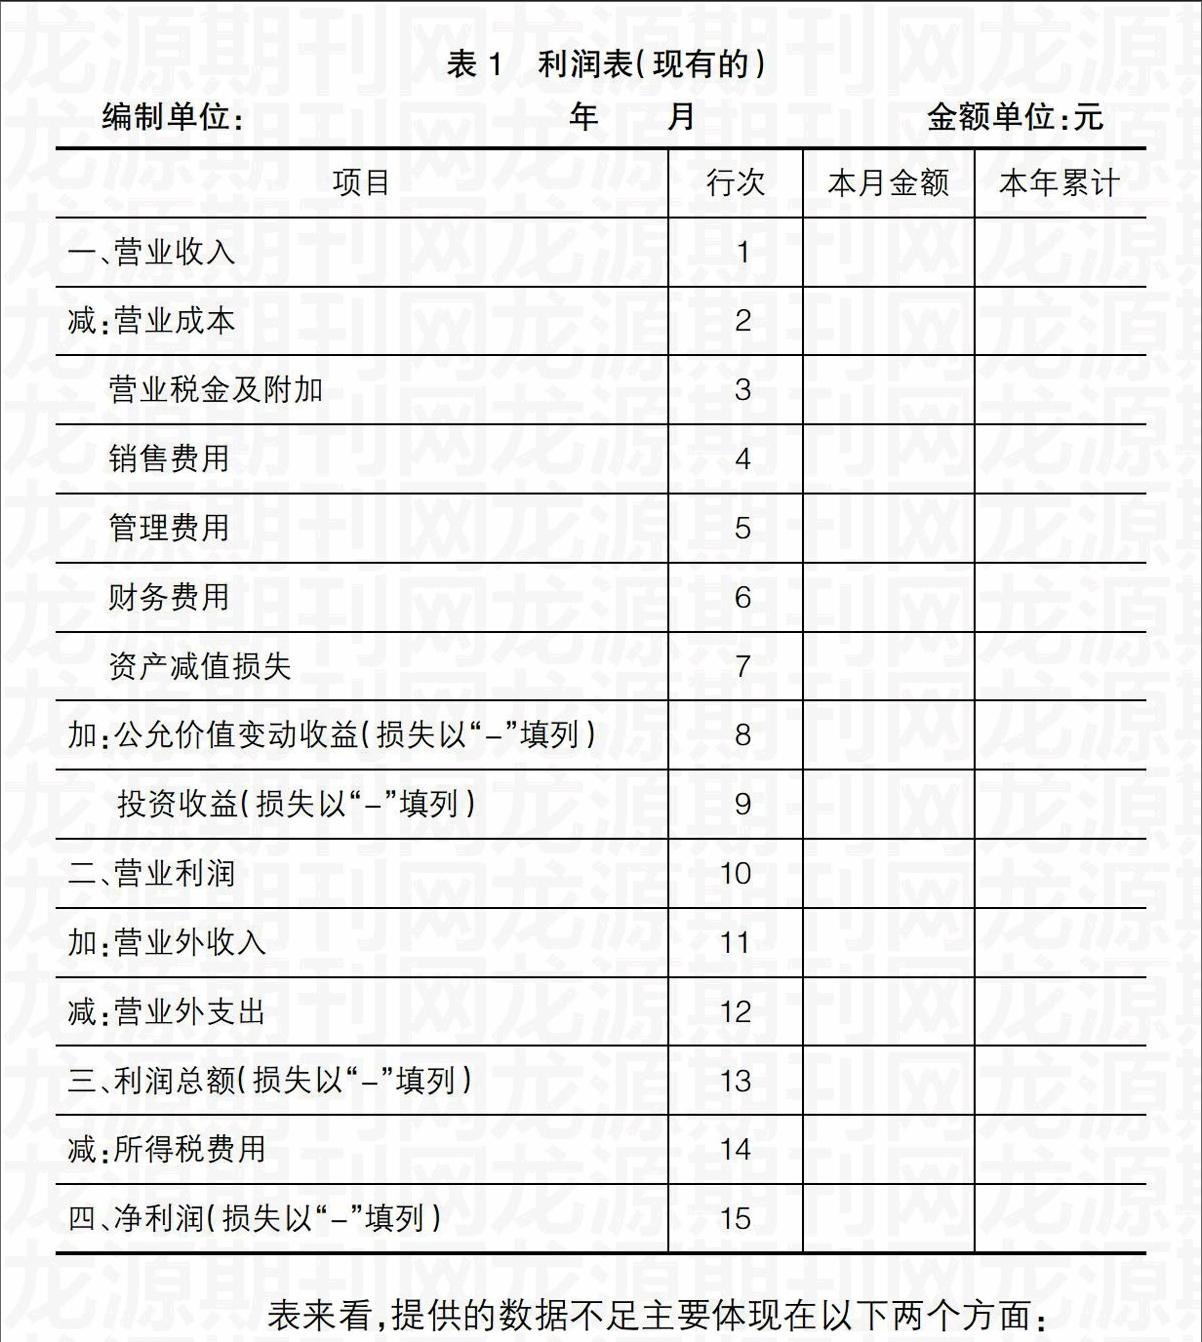
我国自从市场经济体系改革以来,会计专业专家学者不断研究,多次对利润表的结构与内容进行了改进,特别是2006年公布的新会计准则体系,进一步完善了利润表。利润表能满足会计信息使用者的基本需要,但随着经济的发展,社会的进步,报表的使用者为了作出正确的决策,对会计资料分析的内容越来越广泛,越来越全面深入,导致现有报表不能提供足够的数据资料,如应收账款周转率计算公式中赊销总额在利润表中就不能得到体现……,所以利润表在财务分析中还存在一些问题,亟待解决与完善。
一、目前利润表的内容与作用
利润表也称损益表,是反映企业在一定会计期间经营成果的会计报表。利润表可以反映企业一定会计期间的收入实现情况和费用耗费情况;可以反映企业一定会计期间生产经营活动的成果,据以判断资本保值及增值情况。
登录APP查看全文