创业板公司高管减持过程中的送转股行为研究
2015-08-17 19:19:18戚拥军宋梦佳王思遥
会计之友
2015年16期
戚拥军++宋梦佳++王思遥
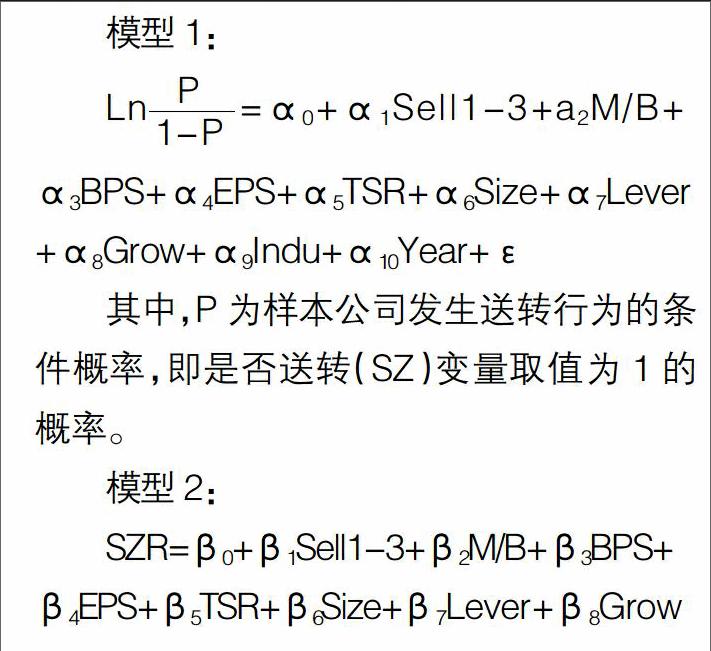
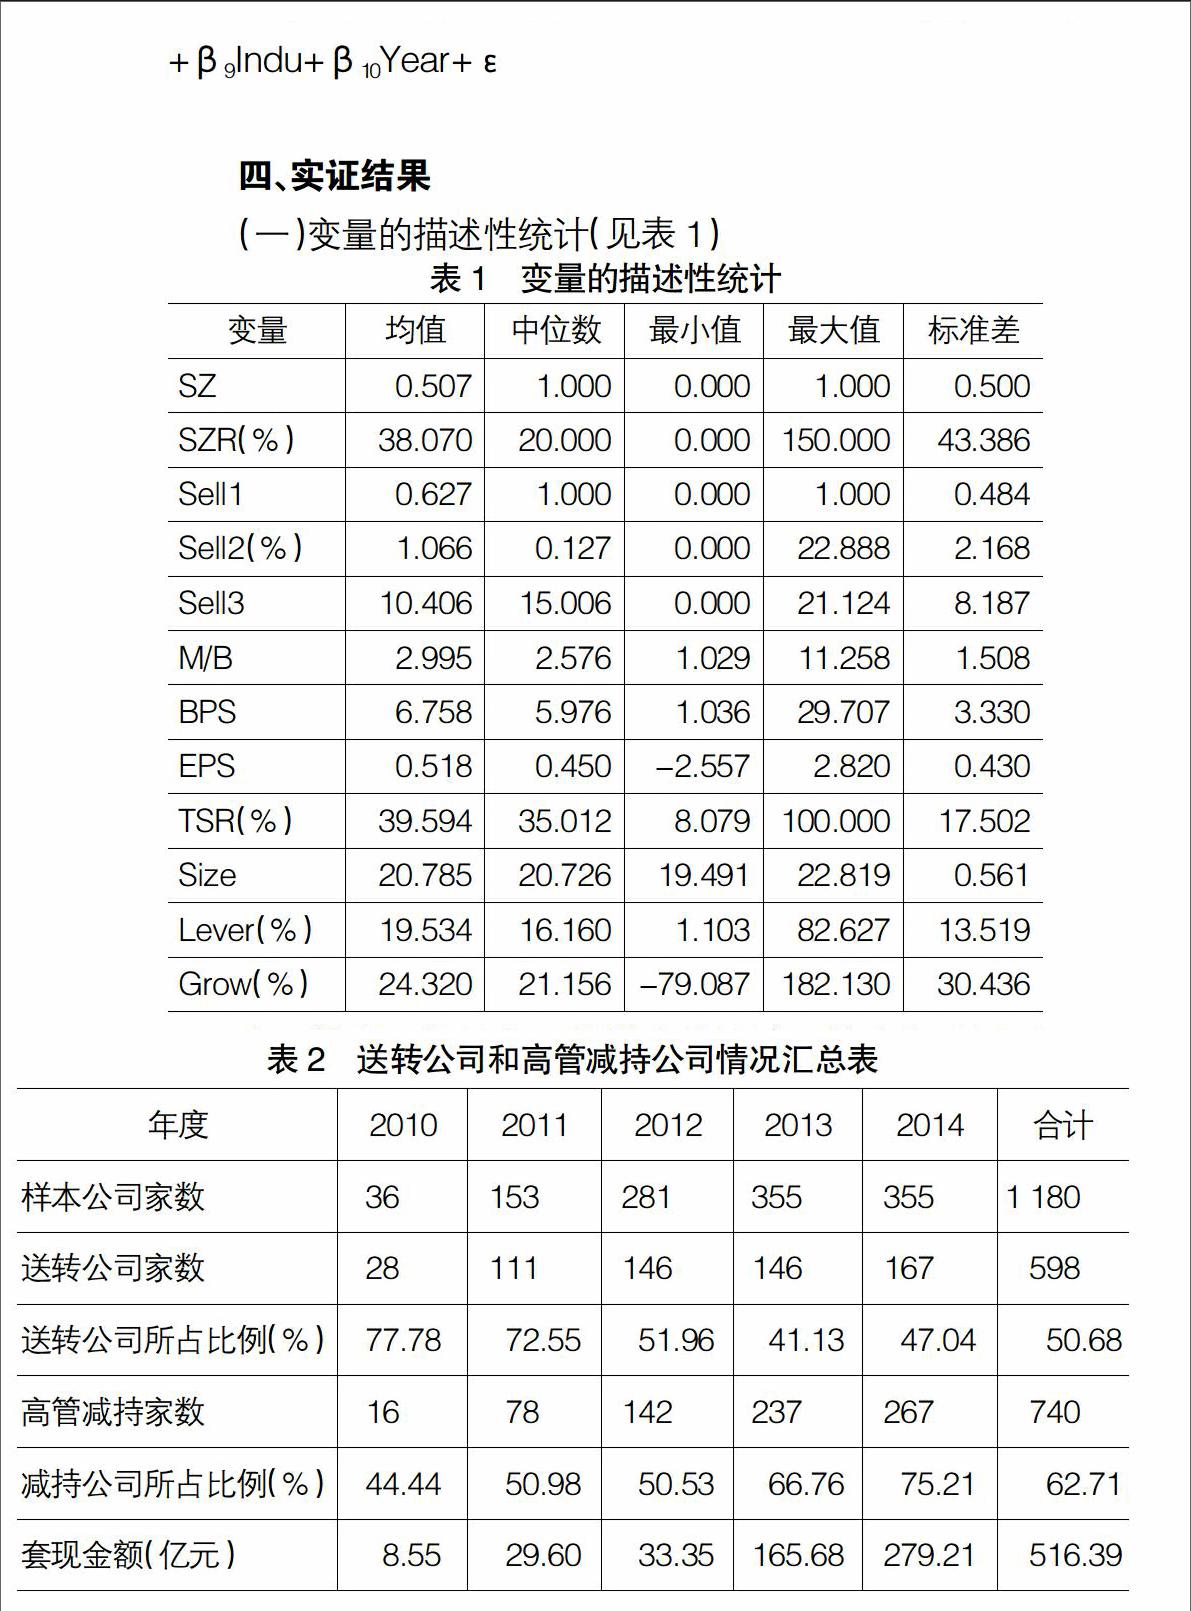
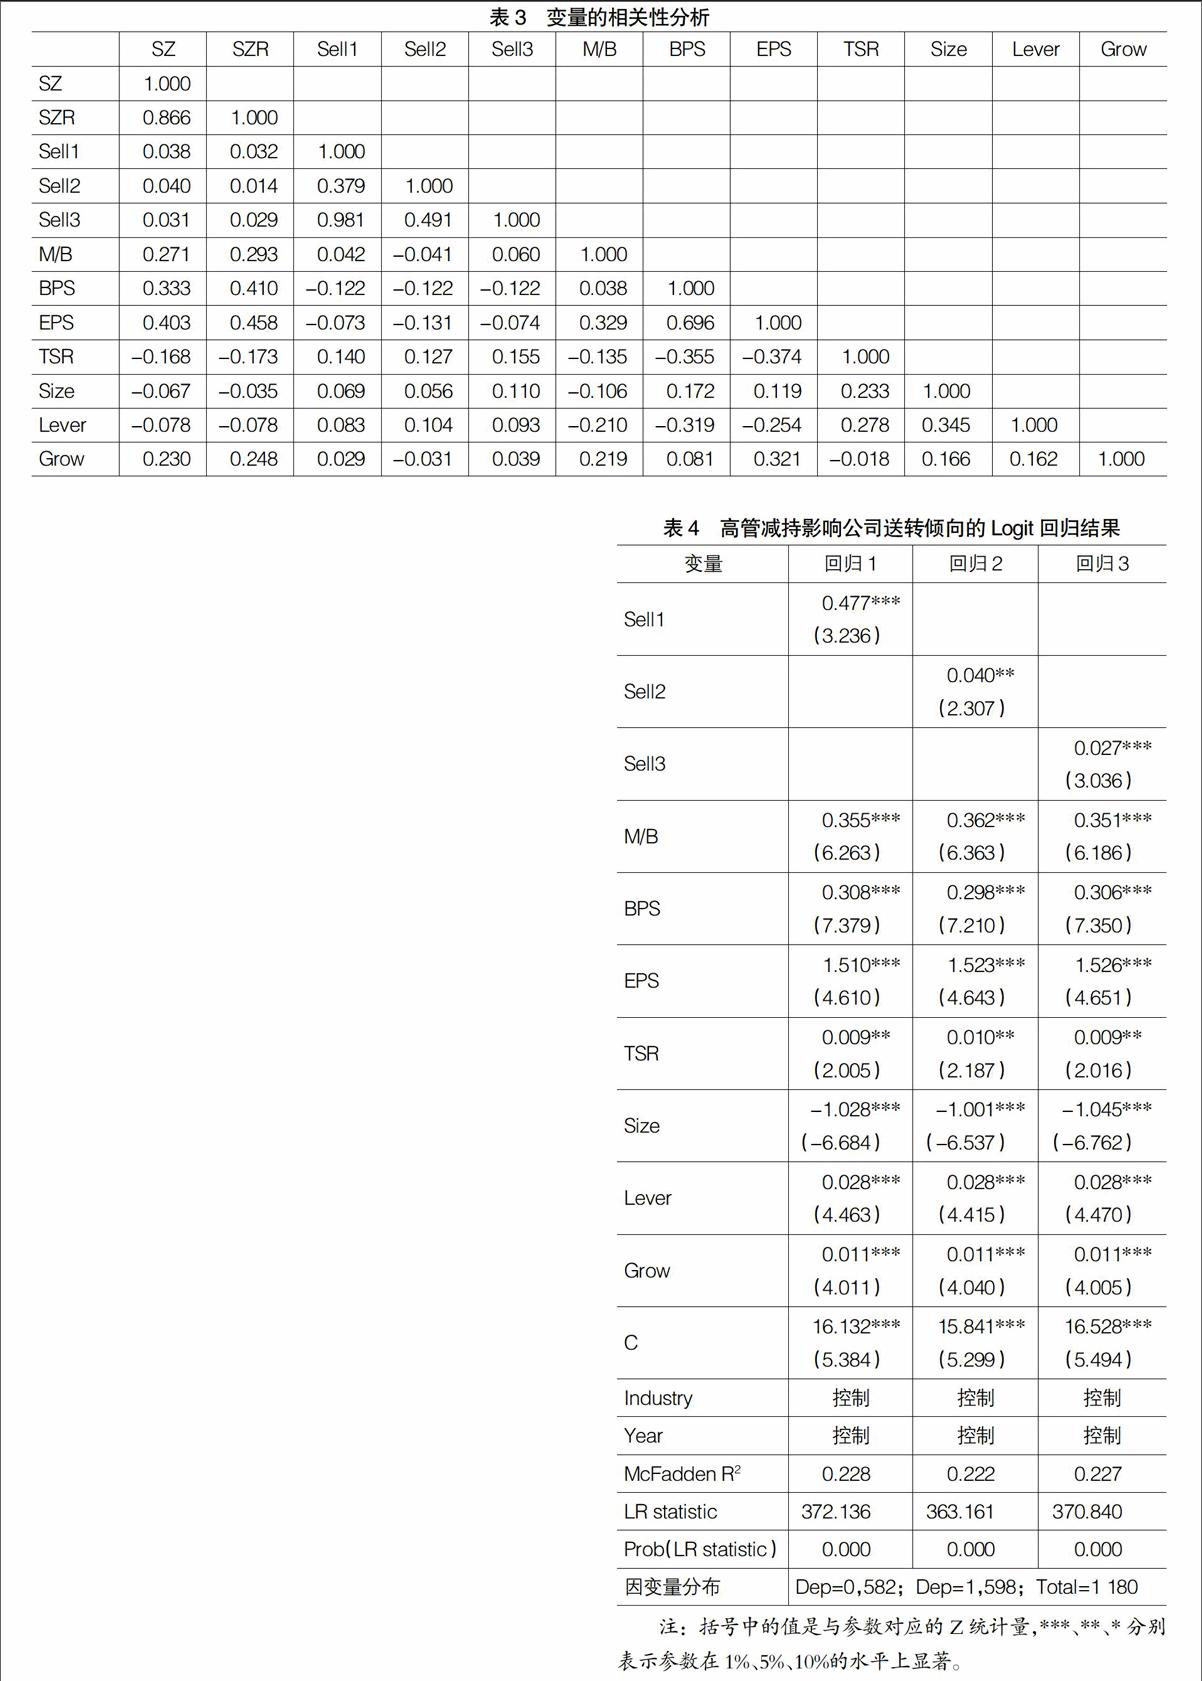
【摘 要】 文章以2013年12月31日以前上市的创业板公司为样本,以2010—2014年为事件研究窗口,从送转倾向和送转比例两方面研究了创业板公司高管减持问题,结果表明:高管减持公司的送转倾向大于未减持公司,并且其减持比例和套现金额越大,公司送转的可能性就越大;高管减持公司的送转比例同样也大于未减持公司,并且高管的减持比例和套现金额越大,公司的送转比例就越高。该项研究的政策意义包括监管部门需要对投资者加强教育,使其真正理解送转分配方式的本质和经济含义,不再去热炒所谓的“高送转”概念;同时也应对上市公司利用募集资金转增股本的行为适当加以限制,进而有效抑制创业板公司普遍存在的配合高管人员减持套现的送转行为。
【关键词】 高管人员; 送转股; 减持
中图分类号:F275.5 文献标识码:A 文章编号:1004-5937(2015)16-0061-05
一、引言
以“三高(高价发行、高市盈率和高超募资金)”发行著称的创业板自上市以来,其股价相对于主板而言一直处于高位。与主板不同的是,创业板公司的许多高管在上市之前持有大量的原始股份;上市之后,他们的账面财富急剧膨胀,因而被戏称为“创富板”。我国公司法规定,高管人员在任职期间每年转让的股票不得超过其所持本公司股份总数的25%。为了尽早将这些纸上富贵变成真实的财富,创业板的高管甚至在其限售股解锁之前出现了“扎堆”辞职的现象。离职潮重挫了广大投资者对创业板的信心。……
登录APP查看全文