创造财富,还是分配财富
2015-09-10 07:22:44李桂文
南风窗
2015年16期
关键词:分配
李桂文
“现代性”早已与“风险社会”紧紧捆绑,只是我们的体验来得稍微迟了些。但迟归迟,总还是来了。
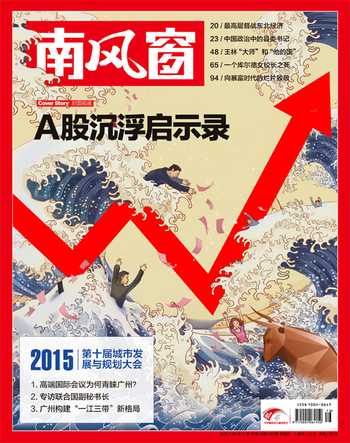
6月12日,上证指数冲至5178.19点,整个社会被财富的兴奋所动员,正当许多人狂热地喊出“10000點”的预测目标之时,随后A股就调头直下,一泻千里,至7月9日探底3373点。数据显示,不到一个月,全国5076万持仓账户户均损失超过40万元,最厉害的几日,一日逾4万多亿元市值灰飞烟灭。
这些消失的财富,究竟到哪里去了?
下面这组数据或许能提供部分答案:今年上半年上市公司大股东、高管减持套现获利5000亿元,A股上市公司定向增发融资2856.8亿元,新上市公司首发又拿走了1461亿元,印花税抽走了1000亿元,券商则总体获利近1000亿元;当然,还有那些数量巨大的在股市暴跌前套现的离场者。
他们才是这轮“行情”的赢家。不过,我们很难获得准确的“大数据”,从而在输家与赢家之间建立等式或不等式,以便回答另一个问题:股市能创造财富吗?
这个问题很重要,因为与财富有关的两个核心问题是财富创造和财富分配,搞清楚股市究竟具有何种功能,我们才能讨论政府在其中应该有什么合理作为。
我们期望的股市是这样的:它以一种配置资源的市场机制的角色出现,把社会闲散资金集合起来,帮助好的企业做得更好,赚更多的钱,然后推动股票价格上涨,让作为投资者的股民获益。
但在很多时候,我们看到的股市却是这样的:股票价值与它背后的公司价值完全没有关联,股市涨跌与公司创造财富的能力根本脱钩,它不是实体经济的影子,完全是参与者财富此消彼长的赌博游戏。……
登录APP查看全文
猜你喜欢
天水行政学院学报(2022年4期)2022-11-18 09:02:36
舰船科学技术(2022年13期)2022-08-11 09:30:02
铁道通信信号(2020年9期)2020-02-06 09:15:22
汉语世界(The World of Chinese)(2019年3期)2019-07-01 02:37:48
数学大王·趣味逻辑(2019年5期)2019-06-13 20:27:43
小学科学(学生版)(2019年5期)2019-05-21 01:00:18
经济技术协作信息(2018年30期)2018-11-22 06:20:24
中央社会主义学院学报(2017年1期)2017-04-16 05:34:07
中国卫生(2014年12期)2014-11-12 13:12:40
俄罗斯问题研究(2012年1期)2012-03-25 09:54:50