我国金融中心金融调解机制的困境与对策
2015-11-13 08:20:00龙骁
财经科学
2015年6期
龙骁
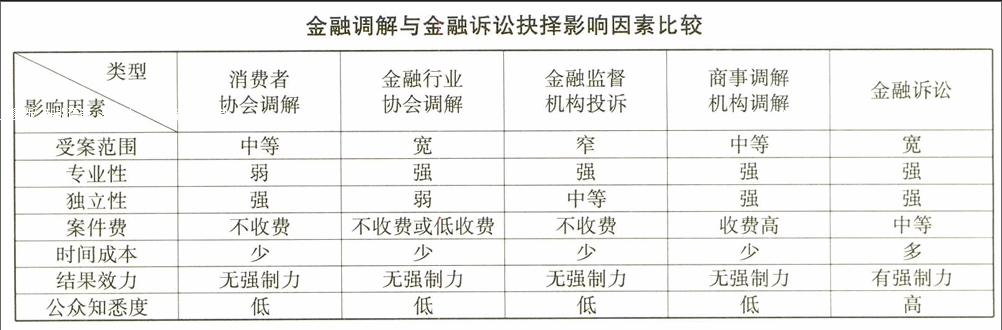
[内容摘要]我国金融中心虽有一系列的金融调解机制,但其作用有限,以至于大部分金融争端为金融诉讼所解决,金融调解机制陷入了套数多但应用少的困境。金融调解机制的困境在于其与金融诉讼的比较中处于劣势,具体表现为金融调解未能兼具专业性、中立性、独立性、受案范围广和收费标准低的特性,金融调解协议无强制执行力,公众知悉度低。本文认为,我国金融中心可以采取将多套金融调解机制整合为一套金融调解机制、对大部分金融消费案件实行先调解后裁决制度、调解案件不收费或低收费的做法,来改变金融中心调解机制的比较劣势。
[关键词]金融中心;金融调解;金融诉讼;制度比较优势
[中图分类号]F832.39 [文献标识码]A [文章编号]1000-8306(2015)06-0043-09
一、我国金融中心金融调解机制的现实困境
金融调解机制在国外应用广泛,大部分金融争端为金融调解机制所解决。我国金融中心虽有一系列的金融调解机制,但其在金融纠纷中的应用少,以至于大部分金融争端为金融诉讼所解决,金融调解机制没有发挥出应有的定纷止争效能。目前,我国金融中心和非金融中心的金融纠纷适用统一的调解机制。我国的金融调解机制主要有消费者协会调解机制、金融行业协会调解机制、金融监管机构投诉机制和商事调解机构调解机制。
第一类:消费者协会调解机制。在2013年10月25日全国人大常委会修改《消费者权益保护法》前,金融消费是否属于该法的调整范围没有明确的法律确定,消费者协会是否应该受理金融消费案件存在着争议。……
登录APP查看全文