中国股市长记忆性与趋势变化研究
2015-12-21 01:25:34张金凤马薇
求是学刊
2015年6期
关键词:趋势
张金凤+马薇
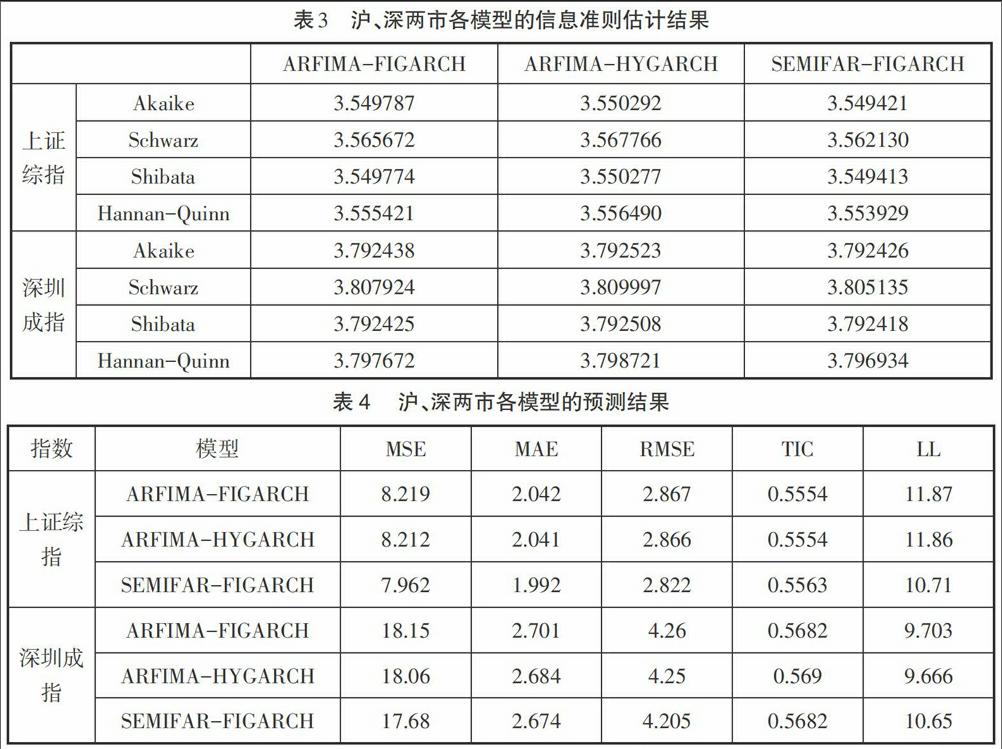
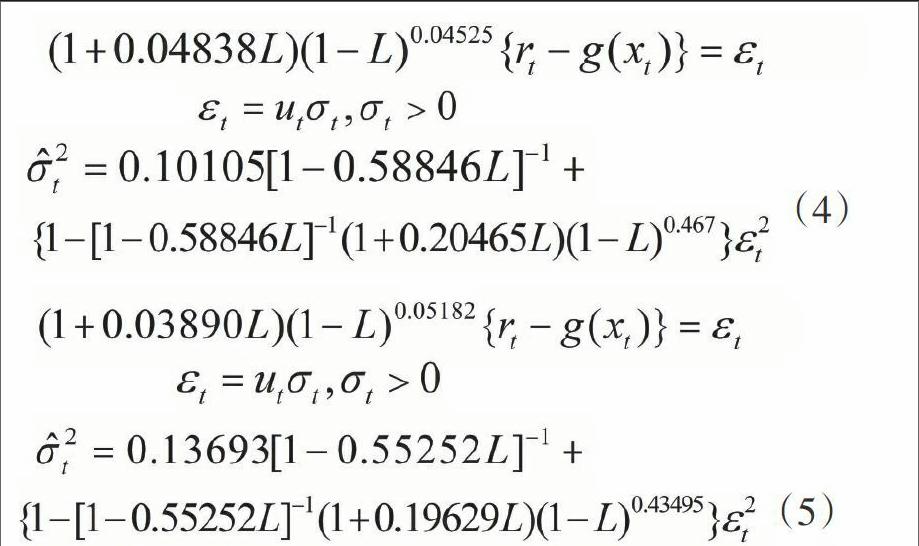
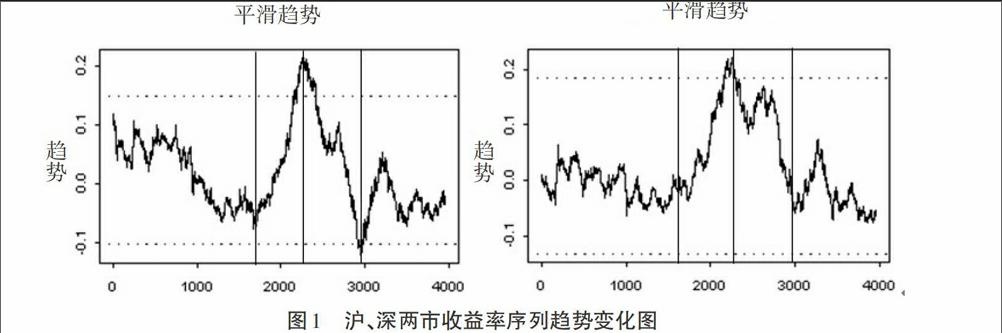
摘 要:文章对中国股市的长记忆性进行研究,在研究中将SEMIFAR模型与FIGARCH模型相结合,建立了既能反映收益率趋势变化情况又能描述收益率和波动长记忆特征的SEMIFAR-FIGARCH模型,利用该模型对我国沪、深两市的收益率和波动率的长记忆性及趋势变化进行实证分析,并与ARFIMA-FIGARCH、ARFIMA-HYGARCH模型结果比较拟合及预测效果。研究结果表明:我国沪、深两市的收益率和波动率均存在长记忆性;其收益率序列存在显著的趋势变化特征;SEMIFAR-FIGARCH模型的拟合和预测效果优于ARFIMA-FIGARCH、ARFIMA-HYGARCH模型,表明SEMIFAR-FIGARCH模型对我国股市有较好的模型解释能力和预测能力。
关键词:SEMIFAR-FIGARCH模型;趋势;长记忆;核估计方法
作者简介:张金凤,女,天津财经大学博士研究生,天津工业大学理学院教师,从事非参数计量经济学研究;马薇,女,天津财经大学理学院博士生导师,从事非参数非线性计量经济学研究。
基金项目:全国统计科学研究项目“大数据条件下金融风险测度的方法研究”,项目编号:2014LY003
中图分类号:F830.91 文献标识码:A 文章编号:1000-7504(2015)06-0055-07
金融时间序列的长记忆性也称为长期相关性,描述了金融时间序列中相距较远的观测值之间稳定的依存关系。Mandelbrot最早提出了长记忆性的概念,并将其应用在资产收益的研究中,此后,在金融领域长记忆性得到广泛的应用。对金融时间序列而言,具有长记忆性意味着过去会持续影响着未来。如果金融时间序列存在长记忆性,一方面基于布朗运动和鞅过程假设所导出的金融衍生产品定价模型将失效,金融市场会面临较大的风险;……
登录APP查看全文
猜你喜欢
第一财经(2025年5期)2025-05-16 00:00:00
英语世界(2023年12期)2023-12-28 03:36:16
第一财经(2021年6期)2021-06-10 13:19:08
Coco薇(2017年9期)2017-09-07 21:23:49
流行色(2016年10期)2016-12-05 02:27:24
纺织服装流行趋势展望(2016年2期)2016-05-04 03:47:15
中国卫生(2015年2期)2015-11-12 13:14:02
中国卫生(2015年7期)2015-11-08 11:09:38
汽车科技(2015年1期)2015-02-28 12:14:44
汽车科技(2014年6期)2014-03-11 17:46:16