
《小企业会计准则》执行机制的优化
2016-01-06 13:26:35周咏梅张园园安丰琳
经济师
2015年12期
周咏梅 张园园 安丰琳


摘 要:以山东省部分小企业为调查对象,对《小企业会计准则》实施两年来的执行情况进行调查。调查发现《小企业会计准则》的执行度较低,执行效果尚未达到预期目标。进一步分析发现,小企业缺乏执行准则的内在动力和外在压力、《小企业会计准则》本身不够完善、执行约束机制不强等是造成上述现象的主要原因。为此,提出完善《小企业会计准则》、强化强制执行机制、建立有效监督体系、加强对小企业管理人员培训等措施,优化《小企业会计准则》执行机制,以提高《小企业会计准则》的执行效果。
关键词:小企业会计准则 执行机制 约束机制
中图分类号:F230 文献标识码:A
文章编号:1004-4914(2015)12-131-03
2011年财政部发布了《小企业会计准则》,自2013年1月1日起在小企业范围内施行。在《小企业会计准则》实施两年后,课题组针对《小企业会计准则》执行的程度、效果、存在的问题等情况进行调查分析。基于调查结果的分析,提出优化《小企业会计准则》执行机制的相关建议。
一、调查情况
(一)被调查对象基本情况
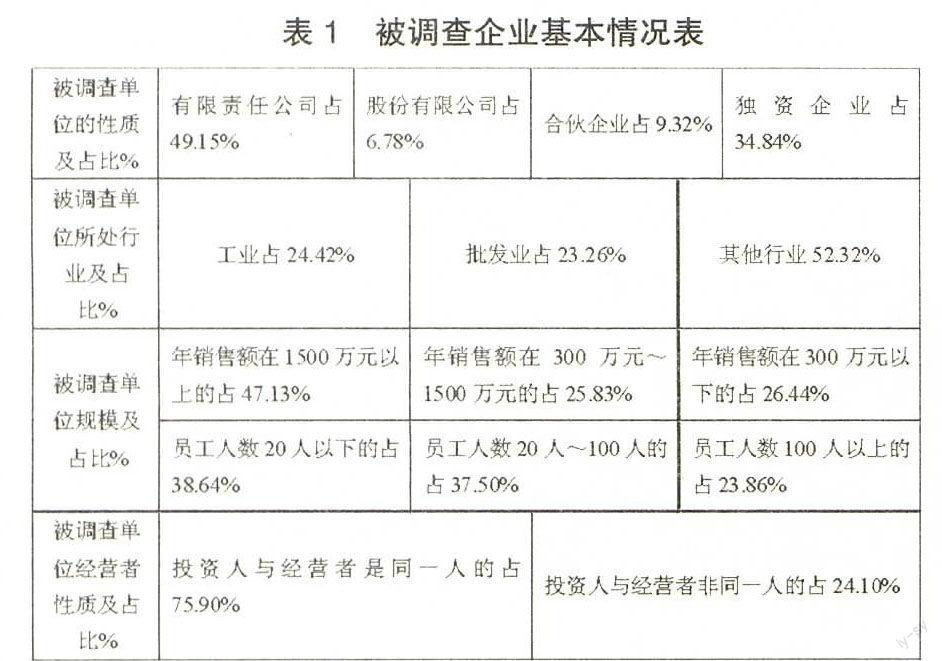
课题组在2015年4~6月对山东省部分小企业执行《小企业会计准则》的情况进行了调查,共发出问卷调查表150份,收回95份,有效问卷88份。这88份被调查对象的基本情况见表1。
(二)调查结果
问卷调查围绕着《小企业会计准则》执行情况和效果展开,了解被调查企业截止到2015年4月执行《小企业会计准则》的情况和效果,具体结果如下:
1.小企业建立会计制度的依据。小企业建立会计制度的依据包括《企业会计准则》、《企业会计制度》、《小企业会计制度》、《小企业会计准则》等,《小企业会计准则》作为最新出台的一种可以选择的依据,其执行情况如何?……
登录APP查看全文
