食品制造业上市公司财务效率实证研究
2016-03-10 15:37:22张云向琳
会计之友
2016年5期
张云++向琳
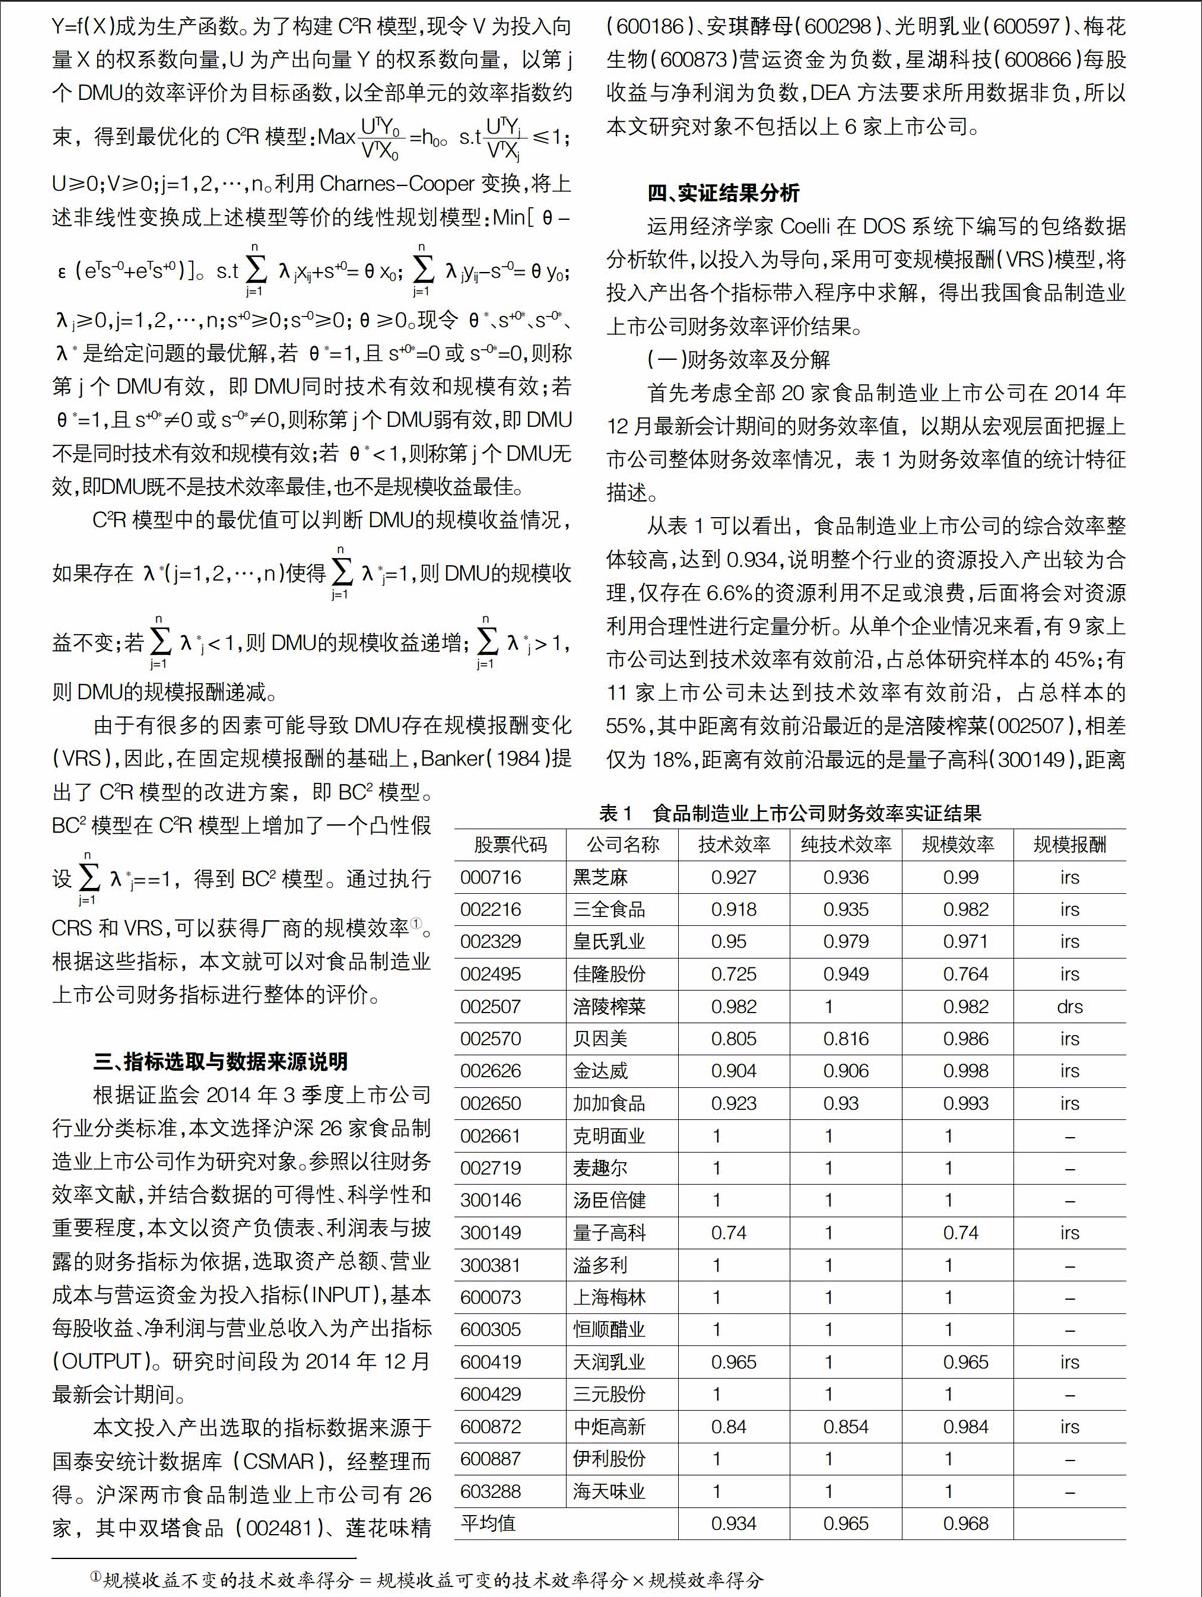

【摘 要】 对食品制造业上市公司的财务效率进行实证分析,得到以下结论:食品制造业上市公司的综合效率整体较高,整个行业的资源投入产出较为合理;不合理的企业同时受到纯技术效率和规模效率的影响,两者作用力相当;除涪陵榨菜(002507)外,其他未达到规模效率有效前沿的企业需要扩大生产规模,实现行业内兼并重组,同时提高管理水平;恒顺醋业(600305)与海天味业(603288)在食品制造行业中综合效率可持续性较高,是行业内发展借鉴较多的企业。
【关键词】 财务效率; 食品制造业; 上市公司; 公司财务
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2016)05-0073-03
一、引言
“民以食为天”。食品制造业问题一直受到政府和学者的关注。赵越春等(2013)以江苏省消费者为研究对象,分析对食品制造业社会责任的认知水平及其影响因素。结果认为社会责任与食品质量是消费者关注的主要方面。曾利彬等(2008)基于全国31个省(市)2002—2006年食品制造业的统计数据,运用层次分析法对省域食品制造业的各项竞争力指标进行评价分析,结果显示各省食品制造业竞争力各维度差异显著,发展均衡度较差,相对竞争力水平波动较大。食品制造业区域集聚日益明显,竞争力差距进一步扩大。闫逢柱等(2010)利用显示性对称比较优势指数和国内市场占有率进行实证分析,结果表明食品制造业整体国际竞争力与民族食品制造业国际竞争力均不强,并呈现明显的下降趋势。各地区之间存在明显差异,中西部地区明显强于东部地区且呈上升趋势,其中外资是整体竞争力下降的重要原因。……
登录APP查看全文