
控制系统蒙特卡洛方法应用分析
2016-05-14 15:48:59陈磊
软件导刊
2016年5期
陈磊
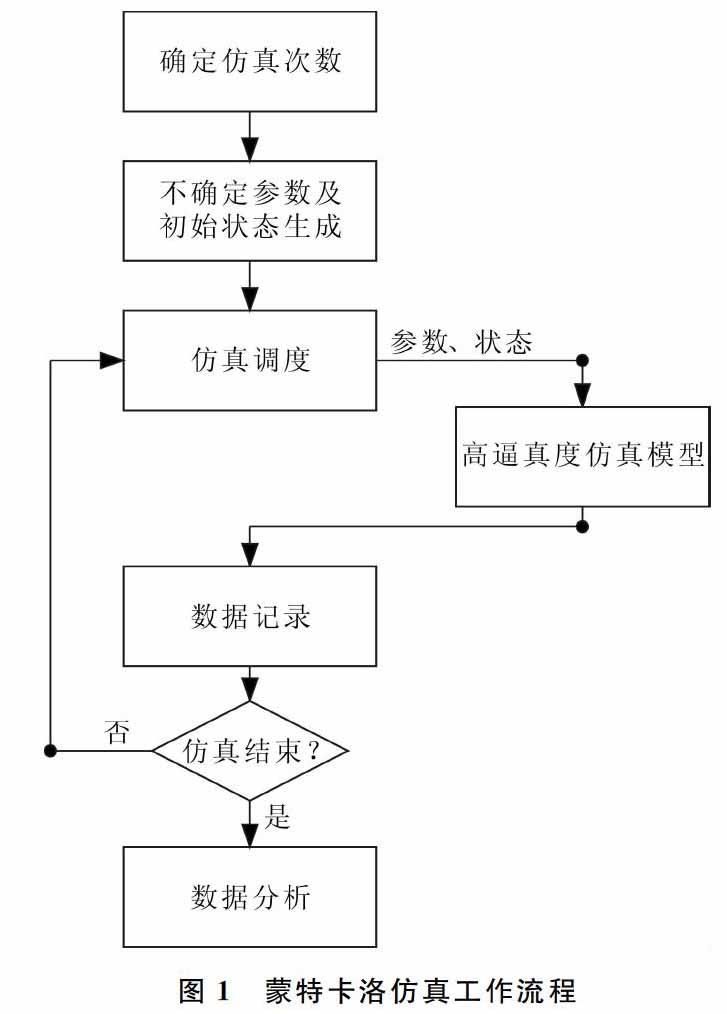
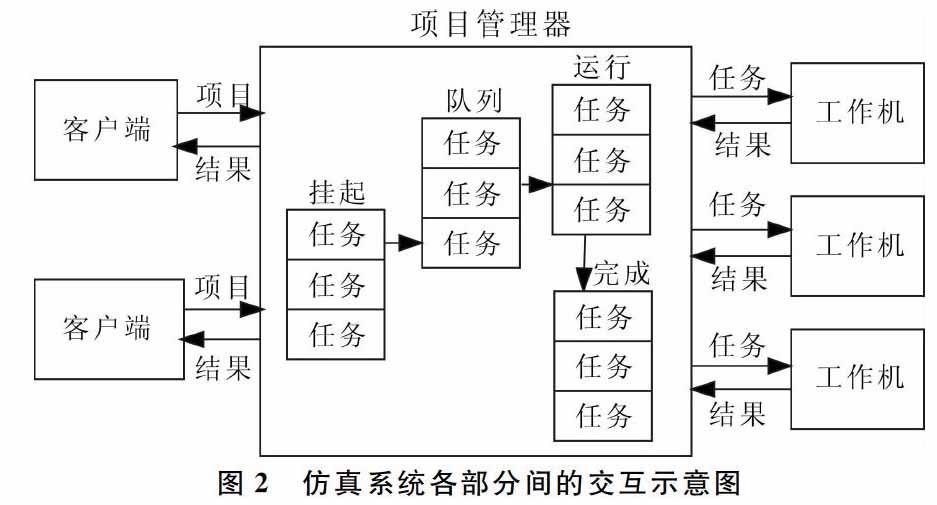
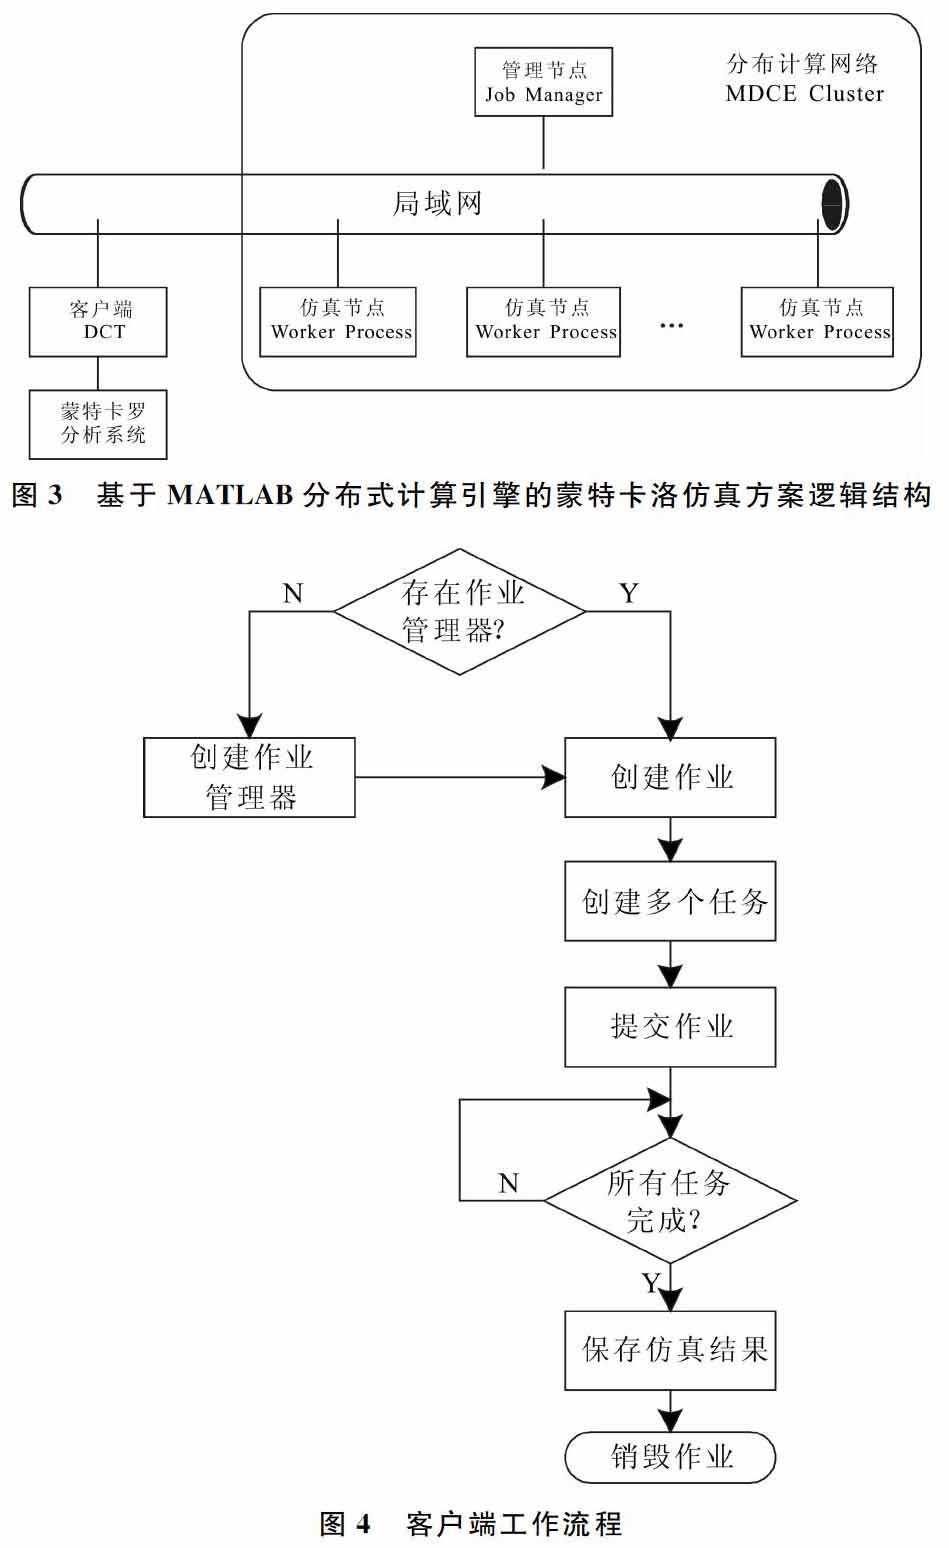
摘要:鉴于蒙特卡洛方法在控制系统设计及分析中的广泛应用,对蒙特卡洛仿真的工作流程及关键技术问题进行分析,并给出一种基于MTTLAB分布式计算引擎的控制系统蒙特卡洛仿真方案。
关键词:控制系统;蒙特卡洛;分布式计算;项目管理器
DOIDOI:10.11907/rjdk.161500
中图分类号:TP302
文献标识码:A 文章编号:1672-7800(2016)005-0010-03
0 引言
蒙特卡洛方法是利用随机数进行统计试验,求得统计特征值(如均值、概率等)作为待解问题的数值解,所作的统计试验称为蒙特卡洛仿真或者蒙特卡洛模拟。该方法是众多研究不确定性传递的方法之一,目的是要确定不确定性(包括系统参数变化、建模误差、外界扰动等)如何影响系统性能,其常用于复杂的非线性模型以及具有不确定参数的模型。
蒙特卡洛方法可以解决各种类型的问题,一般来说,该方法处理的问题可以分为两类:第一类是确定性的数学问题。包括计算多重积分、求解逆矩阵、线性代数方程组、积分方程和微分算子的特征值等;第二类是随机性问题,对于这类问题,有时可表示为多重积分或某些函数方程,并进而考虑用随机抽样方法求解。然而,一般情况下都不采用这种间接模拟方法,而是采用直接模拟方法,即根据实际物理情况的概率法则,首先建立一个与求所解有关的概率模型,使所求的解为所建立模型的概率分布或数学期望,然后对该模型进行随机抽样观察,即产生随机变量,最后用其算术平均值作为所求解的近似估计值。……
登录APP查看全文
