
全球配置 分散投资
2016-05-30 22:41:44李文卉吴琳达
支点
2016年5期
李文卉 吴琳达
核心提示:风险抵御应是财富管理的核心目标,谨慎选择、资产分散永远是抵御风险最有效的办法。
过去30多年,与中国经济高速增长相伴而来的,是中国民间财富的悄然积累,尤其在过去10年呈现爆发式增长。有统计显示,中国私人财富规模仅次于美国和日本,占世界私人财富总量的10%以上。
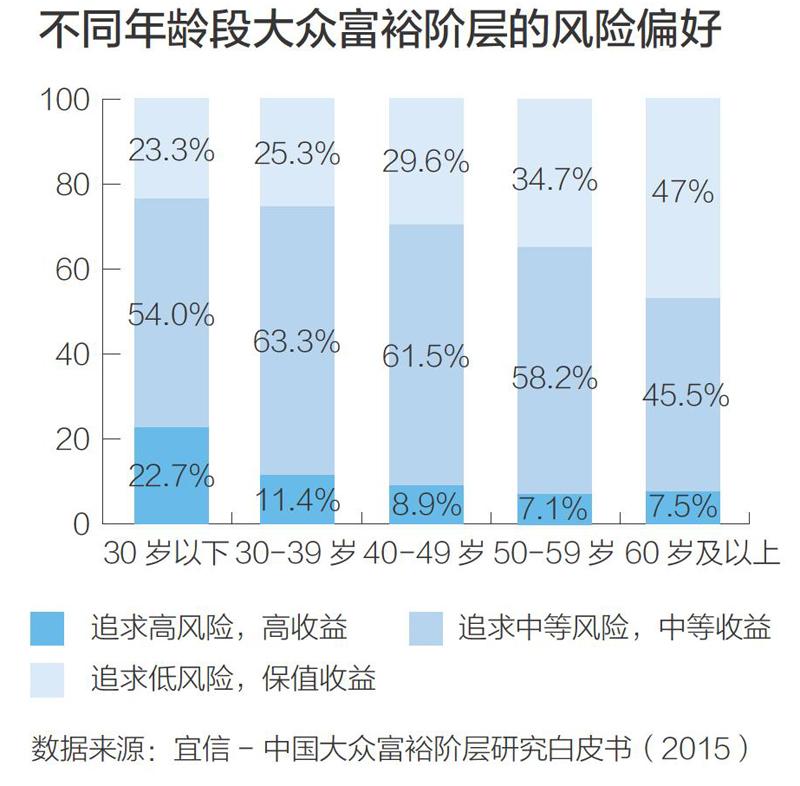
“富人”越来越多,但并不是每个“富人”都懂得如何管理财富。记者在以“财富管理”为主题的调查中,采访了10个以上个人或家庭,其中既包括个人可支配金融资产超过100万美元的高净值人群,也包括个人可投资金融资产在10万-100万美元的大众富裕阶层。无一例外地,他们都将资产配置列为了财富管理的主要甚至全部内容,实现资产的保值增值是他们理财投资的主要目标。
家庭的保障规划、子女教育、退休养老等现实需求,是他们理财投资的具体“刚需”,但每个家庭的实际情况又不尽相同。循着这一规律,本文选取其中三个比较典型的案例逐一介绍。
退休养老:首要考虑安全性
63岁的刘先生,早年在香港地区经营机械零组件生意,通过进出口贸易发家致富。后来将产业扩充至食品加工行业,但近年来经济增速放缓,加上敌不过跨国企业集团的强力竞争,生意越来越难做。
刘先生有一儿一女,均在中学阶段便被送往国外留学。目前,子女二人均无回国继承父业的意愿和打算。
两年前,身体不太好的刘先生毅然结束了自己所有的海外贸易业务,仅留下一个食品加工企业交由职业经理人打理,自己则过上了悠闲的养老生活。……
登录APP查看全文
