跨境资本流动结构变化对中国股票市场的冲击风险研究
2016-06-06 03:23:12姚小义吴思娴肖帅
财经理论与实践
2016年3期
姚小义 吴思娴 肖帅
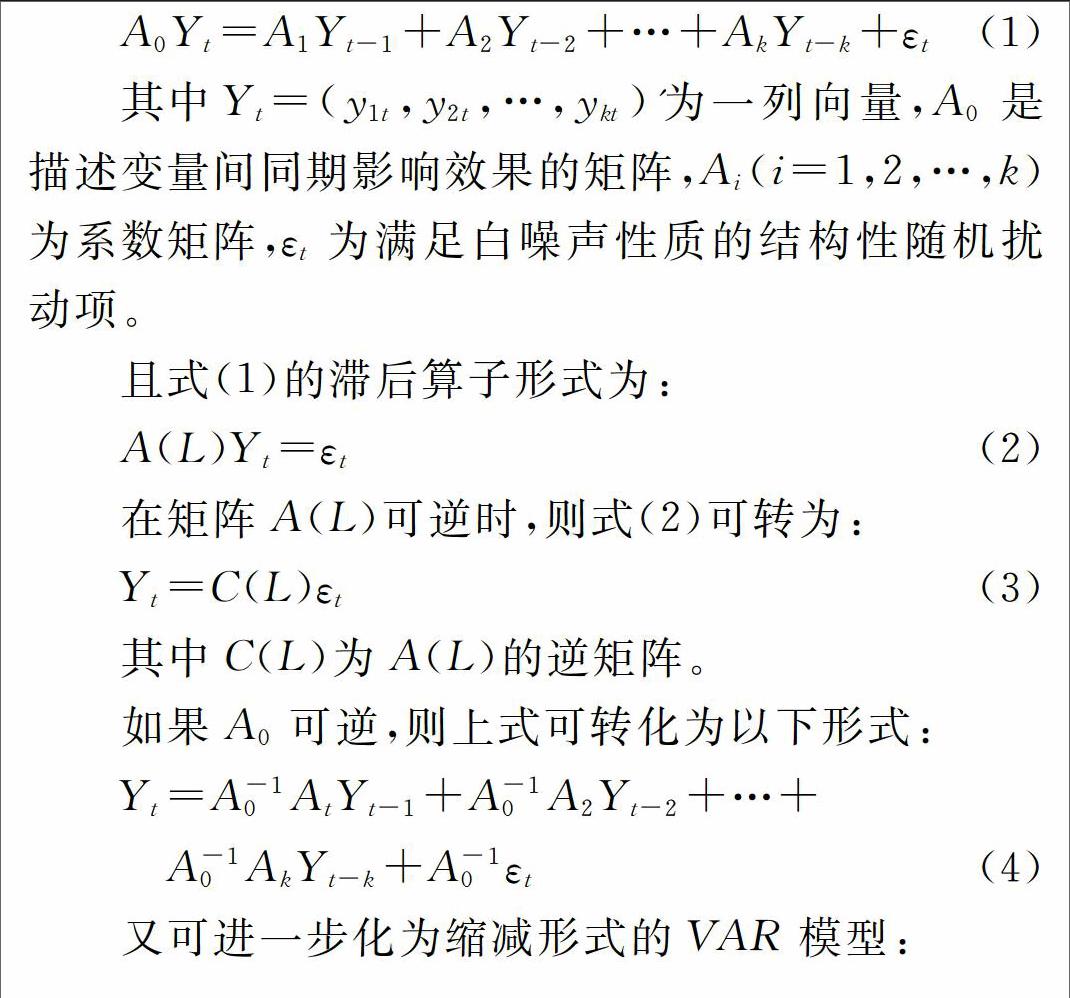

摘 要:随着上海自贸区的快速发展,跨境流动资本呈现新的结构特征。人民币流动规模占比增加,短期资本开始主导跨境资金流的趋势,国内资本市场成为跨境资本流动套利的活跃平台。受此影响,国内股票市场不同板块呈现差异化的波动特征。通过选取代表币种、期限和投向的跨境资本流动结构指标以及上证综合指数、创业板综合指数,基于结构向量自回归模型(SVAR)进行实证研究,发现当前跨境资本流动中,币种结构的变动比期限结构和投向结构对我国股票市场的影响显著。
关键词: 跨境资本流动;结构变化;股票市场
中图分类号:F832.5 文献标识码: A 文章编号:1003-7217(2016)03-0030-05
一、引 言
当前我国跨境资本流动呈现出贸易顺差与储备资产增长背离、本外币利差与跨境资本流向背离的“双背离”情况。根据海关统计,2014年我国第二、三季度外贸进出口顺差为2144亿美元,同比增长近70%,而相对应的外汇储备资产增加仅为224亿美元,同比减少85%。在美联储逐步退出量化宽松货币政策时,人民币利率仍然维持高于美元利率的水平,2014年第三季度远期结售汇连续逆差,累计超过619亿美元。跨境资本“双背离”的出现表明我国跨境资本流动在币种结构、期限结构和投向结构上呈现新的特点。币种结构体现跨境资本中人民币流动占比,期限结构是长期跨境流动资金和短期跨境流动资金的规模对比,市场结构反映资金直接流入实体经济或资本市场的流向特征。……
登录APP查看全文