基于ARMA模型的我国国内生产总值GDP的预测与分析
2016-06-07 05:33:41杨小雷杨云鹏
商
2016年13期
杨小雷 杨云鹏
基于ARMA模型的我国国内生产总值GDP的预测与分析
杨小雷杨云鹏
摘要:本文基于1995—2014年我国国内生产总值GDP的时间序列数据,先后通过平稳性检验及处理、自相关与偏自先关分析,并结合AIC准则定阶,建立模型ARMA(1,2);运用该模型对我国国内生产总值进行预测。
关键词:ARMA模型;GDP;时间序列;预测
一、引言
经济发展关乎一个国家的发展命脉,经济稳定是社会稳定的必然前提,稳定经济有利于我国整体发展和建设,已有研究对我国经济发展进行进行了深入探讨,本文为了验证现有关文献对我国的经济预测是否正确,采用ARMA模型对我国经济发展进行高精度的拟合预测,表明其短期的经济走势,对我国经济发展具有现实意义。
二、ARMA模型的建立与预测
(一)时间序列平稳性分析
本文选用1995—2014年我国国内生产总值GDP,构成时间序列{xt}。
表1序列{DDxt}的ADF检验
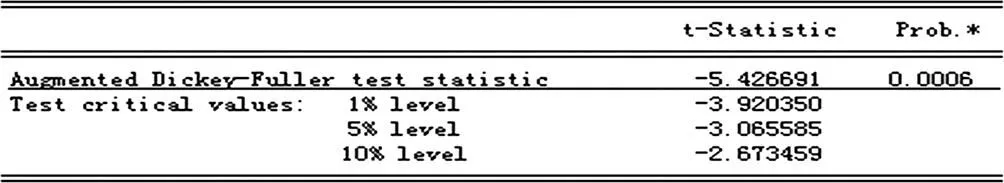
表1是原序列经过两次差分后的检验结果,可以看出差分后P=0.0006序列平稳。
(二)模型的识别与定阶
用Eviews软件对二阶差分序列{DDxt}作自相关图与偏自相关图如下:
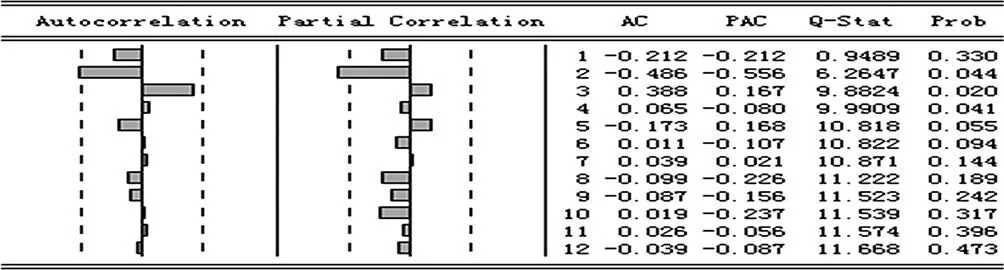
图1 序列{DDxt}的自相关与偏自相关图
通过图1我们可以看出,在滞后期k>5,p=1,q=2时,R2达到最大值0.550942,AIC和SC的一组值达到最小,由此确定{DDxt}适合ARMA(1,2)模型。
(三)模型的参数估计及检验
建立ARMA(1,2)模型,对其参数估计如下表:
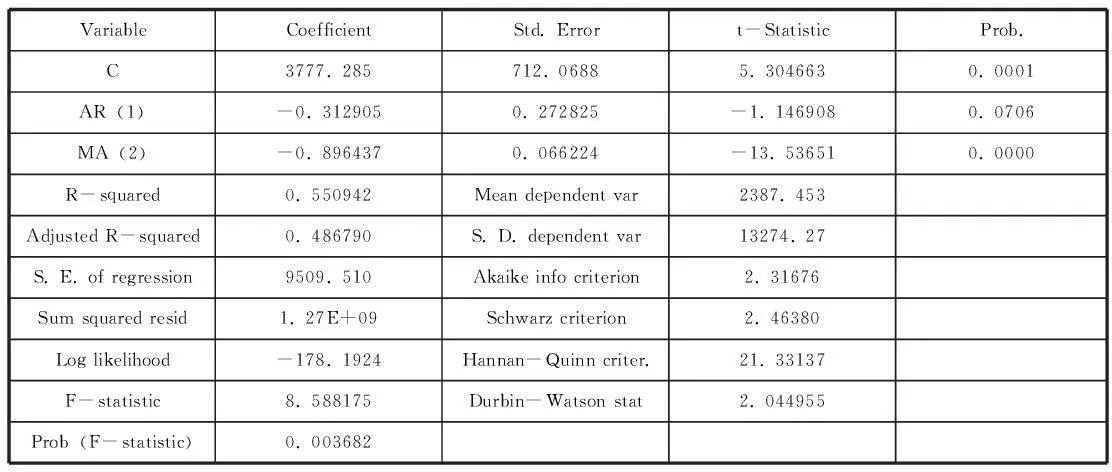
表2 ARMA(1,2)模型参数估计结果
令Yt={DDxt},得到序列{Yt}的ARMA(1,2)模型为:
Yt=-0.312905Yt-1+εt-0.896437εt-2
其中,Yt表示序列{DDxt}在时刻t上的值,即为序列{xt}二阶差分后的值,表示在时刻t的误差值。
对ARMA(1,2)模型进行白噪声检验。由图2可以看出残差序列为白噪声序列,检验通过。
登录APP查看全文