源于市场的盈余属性与资本成本
2016-06-23 15:04:57德力格尔孙再凌丁庆洋
会计之友
2016年11期
德力格尔++孙再凌++丁庆洋

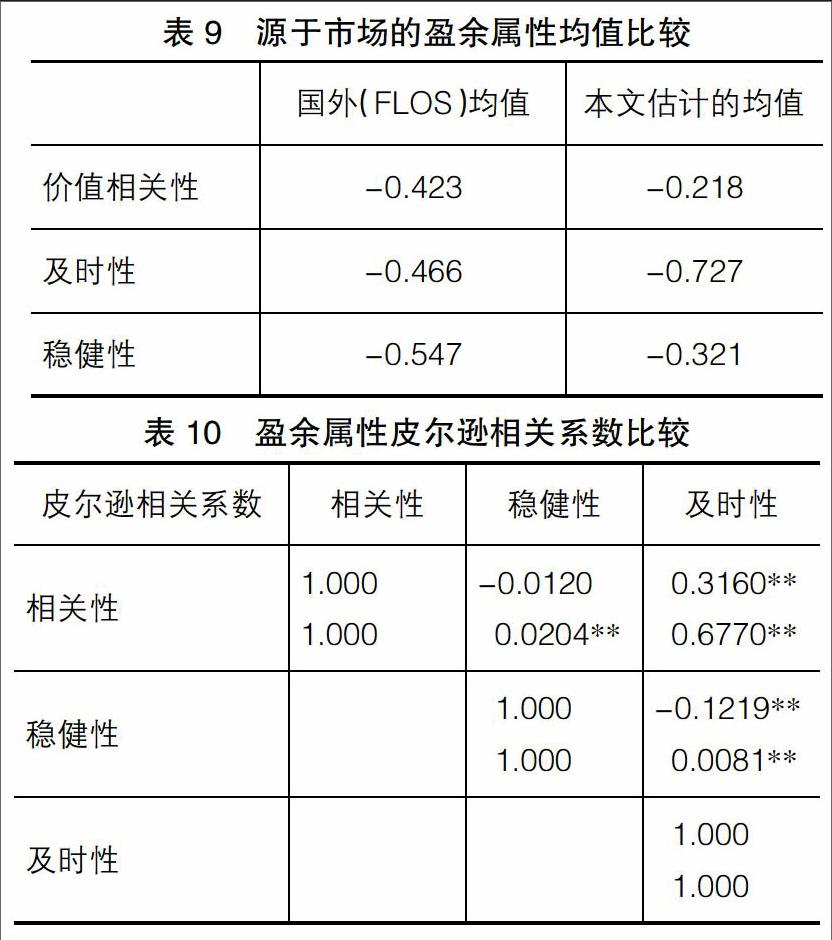

【摘 要】 我国资本市场经验研究中,对源于市场的盈余属性与资本成本之间的关系缺乏系统性的研究成果。文章借助上海和深圳证券交易所披露的公司数据,通过经验研究发现,我国资本市场中的市场信息在构造盈余属性时作用非常有限,源于市场的盈余属性和资本成本之间检验不到足以证明两者关联性的证据。所以,应审慎选用源于市场的盈余属性作为研究变量。
【关键词】 价值相关性; 稳健性; 及时性; 资本成本
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2016)11-0008-05
一、引言
资本市场有融资、风险定价、资源配置、激励与约束四大功能。作为反映资本市场风险定价功能的重要体现指标,资本成本既是公司选择资金来源、确定筹资方案的重要依据,又是评价投资项目、决定项目投资取舍的重要依据。因此确定资本成本影响因素一直是财务领域研究的热点。现有研究表明,信息披露是影响资本成本的重要因素。有两类观点支持信息披露与资本成本之间存在显著的负相关关系:一类认为信息披露的渠道越畅通,私人通过狭窄渠道获取额外信息的可能性越小,市场透明度越高,资本成本也就越低[ 1 ];另一类认为信息披露质量越高,投资者对未来不确定性因素的合理预期就越准确,资本成本也就越低[ 2 ]。随着深入研究信息披露对资本成本的影响,证明信息披露与资本成本之间存在关联的证据越来越多。
对于信息需求者而言,信息披露的核心是盈余信息。……
登录APP查看全文