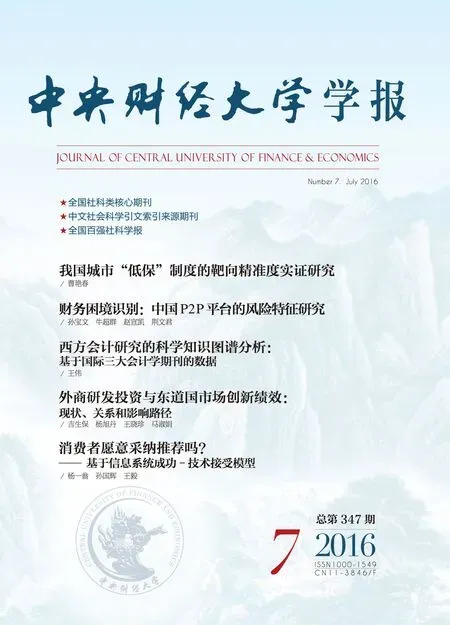
互联网金融的发展选择:争议与辨析
2016-07-09 09:39:30胡志九吴义根
中央财经大学学报
2016年7期
关键词:金融
胡志九 吴义根
一、引言
互联网金融是近年来被广泛关注的热点之一,根据中国知网的统计,以 “互联网金融”为主题的文献在2012年以前年均不超过10篇,但2012—2015年连续4年的篇数分别为59、1 661、6 453、7 459篇,其发展速度之快令人叹为观止。据网货之家的统计数据显示,截至2015年12月,网贷之家的运营平台数量已达2 595家,更说明了互联网金融在实践领域的爆发式增长。互联网金融已经历以信息技术辅助为主的互联网1.0时代、以支付结算为代表的互联网金融2.0时代及以投融资有效对接为代表的互联网金融3.0时代。与实践相联系的是互联网金融理论研究应运而生,研究成果同样呈现爆发式增长。现有互联网金融的研究既有注重互联网金融自身发展的理论研究,如探讨互联网金融的范围,亦有关于如何运用互联网金融与实体经济结合而产生更好效益的应用研究。互联网金融是新生事物,其发展不确定性较多,人们了解甚少,容易受到质疑。鉴于此,本文拟从互联网金融的几个要点进行探讨,回应互联网金融的分歧。
互联网金融的概念源于互联网技术革命,在国外最早与电子银行相关联,之所以被提及但不受重视在于当时的生产力跟不上那个时代的生产关系。互联网金融在中国的兴起离不开天时、地利与人和,计算机应用水平的提升、智能手机的普及奠定了互联网金融的技术基础,在线消费和电子商务的兴起奠定了互联网金融的群众基础,居民人力资本的提升和消费购买力的增强则为互联网金融的迅速发展奠定了物质基础,三重因素叠加使得互联网金融近年来方兴未艾。……
登录APP查看全文
猜你喜欢
中国外汇(2019年20期)2019-11-25 09:55:00
中国外汇(2019年7期)2019-07-13 05:44:54
中国外汇(2019年7期)2019-07-13 05:44:50
金桥(2018年12期)2019-01-29 02:47:36
新财富(2017年7期)2017-09-02 20:06:58
新财富(2017年7期)2017-09-02 20:03:21
中国工程咨询(2016年10期)2016-01-31 03:12:10
股市动态分析(2015年50期)2015-01-05 10:50:34
金融法苑(2014年2期)2014-10-17 02:53:24
河北金融年鉴(2014年0期)2014-02-27 13:20:03