内部人持股、研发支出与公司价值的关系研究
2016-10-28 22:21:10王秀丽魏晓婧
国际商务财会
2016年8期
王秀丽 魏晓婧
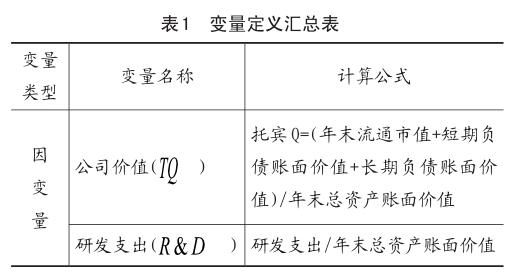

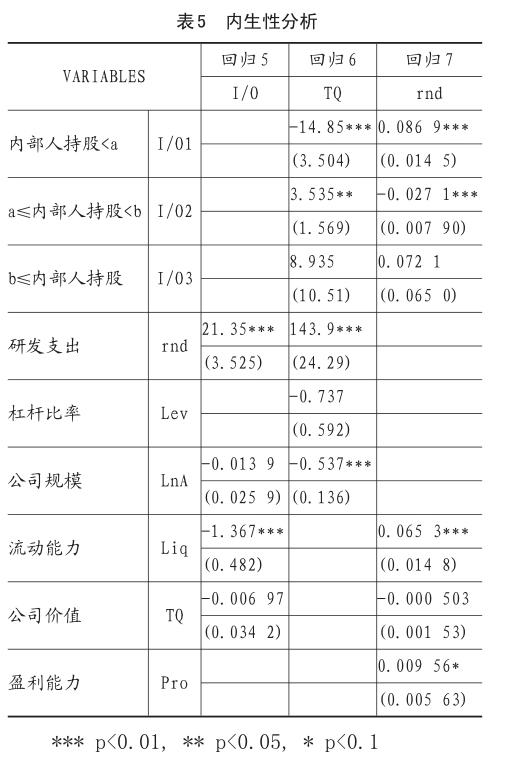
【摘要】本文选取2010~2013年493个制药公司样本,实证研究了内部人持股水平、研发支出及公司价值的关系。研究发现,内部人持股仅有在超过临界点后才能提高企业价值;研发支出随内部人持股升高呈N型关系;研发支出有利于公司价值提升。不同于西方学者的研究结论:中国制药行业内部人持股单向显著影响公司价值,二者不存在内生性关系,这一结论符合中国企业意图通过股权激励来增加公司价值的现状。
【关键词】内部人持股研发支出公司价值内生性
【中图分类号】F275F272
一、引言
內部人持股、研发支出及公司价值关系的研究源于委托代理问题,美国上市公司分散的所有权结构加剧了股东与管理层间的矛盾。相比之下,中国公司的股权结构相对集中,但随着以市场为主导的指导思想建立和国家政策逐步放开,企业的股权结构也逐步趋于分散。而中国内部人持股对公司价值作用是否与美国一致尚没有统一的研究结论。
我国政府重视企业研发支出的投入,争取全社会研究开发投入占国内生产总值到2020年达到2.5%以上①,具体到医药行业,则需要加快先进医疗设备、医用材料等生物医学工程产品的研发和产业化,促进规模化发展②。将研发支出引入内部人持股与企业价值间关系,主要原因是研发支出为企业战略性投资(Dosi, 1988),管理层持股比例可以缓解其短视行为(Jensen and Meckling, 1976),并做出更积极的投资决策,而投资会进一步影响公司价值。……
登录APP查看全文
猜你喜欢
体育科技文献通报(2022年3期)2022-05-23 13:46:54
美与时代·美术学刊(2022年3期)2022-04-27 01:18:15
辽金历史与考古(2021年0期)2021-07-29 01:06:54
科技传播(2019年22期)2020-01-14 03:06:54
民用飞机设计与研究(2019年4期)2019-05-21 07:21:24
人大建设(2019年12期)2019-05-21 02:55:32
文理导航·科普童话(2016年7期)2017-02-04 15:09:20
小天使·四年级语数英综合(2016年11期)2016-11-29 22:37:30
中国火炬(2010年8期)2010-07-25 11:34:30