基于现金流循环视角的中小企业现金流风险构成探析
2016-12-01 07:52:57冯云袁美长沙商贸旅游职业技术学院会计学院
消费导刊
2016年10期
冯云 袁美 长沙商贸旅游职业技术学院会计学院
基于现金流循环视角的中小企业现金流风险构成探析
冯云 袁美 长沙商贸旅游职业技术学院会计学院
现金流贯穿了企业经济活动的始终,是企业财务状况的综合表现。笔者试从企业的经营、投资和筹资这三大经济活动与现金流循环的关系来探讨中小企业现金流风险构成。
中小企业 现金流 现金流风险
中小企业在国民经济及社会发展中扮演了极其重要的角色,是经济社会发展不可或缺的部分。在我国,中小企业占总企业数量的比重超过98%,各种贡献中所占比重为:新增就业岗位的85%,新产品的75%,发明专利的65%,GDP的60%,税收的50%,所以中小企业不论是就业还是创新方面都发挥着巨大的作用。
中小企业的生存发展离不开完整的资金链,一旦资金链断裂,现金断流,企业将无法进行正常的经济活动,严重将致企业倒闭。从资金的循环流动过程来看,中小企业经济活动主要包括筹资活动、经营活动和投资活动,基于这三大经济活与现金流循环的关系,笔者试构造了制造业中小企业现金流循环与现金流风险关系图(商品流通企业的现金流转类似制造业,且较制造业简单,故不单列),即图1。
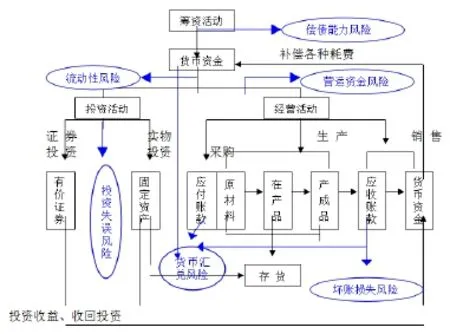
图1 制造业中小企业现金流循环及现金流风险关系图
基于图1随着筹资活动的开始现金开始流动,并随着经营活动与投资活动的进行进一步循环流动。企业三大经济活动重复进行,现金流不断循环,其中可能产生的六类现金流风险,即偿债能力风险、流动性风险、营运资金风险、坏账损失风险、货币汇兑损失风险、投资失误风险。……
登录APP查看全文
猜你喜欢
少先队活动(2022年5期)2022-06-06 03:45:04
家庭科学·新健康(2022年3期)2022-05-10 00:32:13
中老年保健(2021年2期)2021-08-22 07:31:10
股市动态分析(2020年13期)2020-08-12 05:25:53
股市动态分析(2020年12期)2020-08-12 05:25:33
股市动态分析(2020年11期)2020-08-10 08:54:37
股市动态分析(2020年10期)2020-08-10 08:53:55
中国外汇(2019年18期)2019-11-25 01:41:50
海峡姐妹(2018年3期)2018-05-09 08:20:40
商周刊(2017年23期)2017-11-24 03:23:53