货币政策、企业成长与资本结构波动
2016-12-17 15:36:04王先斌王明虎许贯
会计之友
2016年22期
王先斌+王明虎+许贯
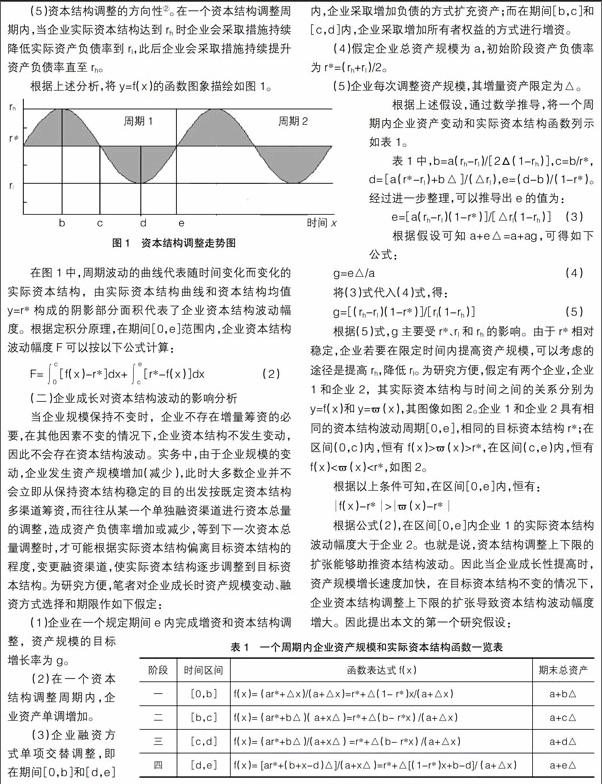
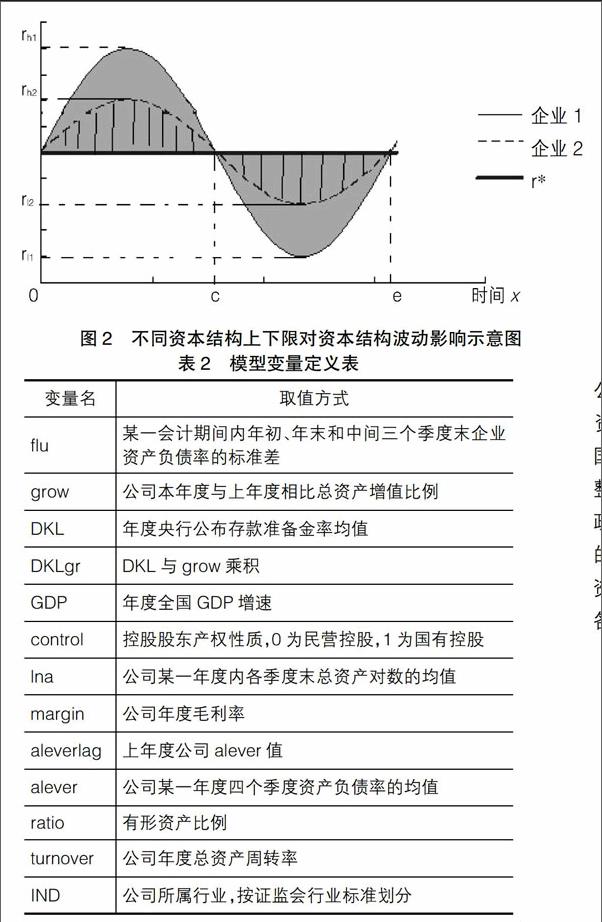

【摘 要】 资本结构波动能引发资本成本上升,增加财务风险,而我国许多企业都有做大做强的发展思维,这种思维是否会诱发资本结构波动扩大值得讨论。文章通过数理模型分析,论证了企业成长对资本结构波动的助推作用,分析了货币政策变动对资本结构波动以及对企业成长性与资本结构波动关系之间的作用,并通过我国A股上市公司2002—2013年财务数据进行实证研究。研究发现:企业成长性越大,资本结构波动越高;货币政策的收缩有利于资本结构波动幅度的降低;当企业处于货币政策收缩阶段时,企业成长对资本结构波动的推动作用更大。
【关键词】 货币政策; 企业成长; 资本结构波动
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2016)22-0085-05
一、引言
在完美市场环境中,企业资本结构与价值无关(Modigliani and Miller,1958)[ 1 ]。然而在现实生活中,由于市场缺陷等因素,资本结构变动对企业价值产生影响,企业存在最优资本结构(Jensen and Meckling,1976;Titman and Wesseles,1988;Miller,1989)[ 2-4 ]。由于经济体系中不确定性的存在,使得最优资本结构不断变化,因此企业实际的资本结构总是处于动态调整(Dynamic Capital Structure Choice)状态(Myres,1984;Fischer and Zechner,1989;Titman and Tsyplakov,2007)[ 5-7 ]。从资本结构动态调整理论研究的内容看,主要关注资本结构动态调整速度以及资本结构动态调整的路径和方向,忽略了资本结构波动这一重要经济现象。根据最优资本结构理论,企业资本结构波动对其价值会有不利影响(王明虎等,2014)[ 8 ]。而从我国企业实际情况看,宏观经济变动导致货币政策频繁变更,受经济新常态影响,不同企业成长性有较大差异,货币政策和企业成长都是企业融资的重要影响因素。……
登录APP查看全文