金砖国家证券市场联动性研究
2017-03-23 11:14:08黄炯张海亮
时代金融
2017年5期
黄炯++张海亮
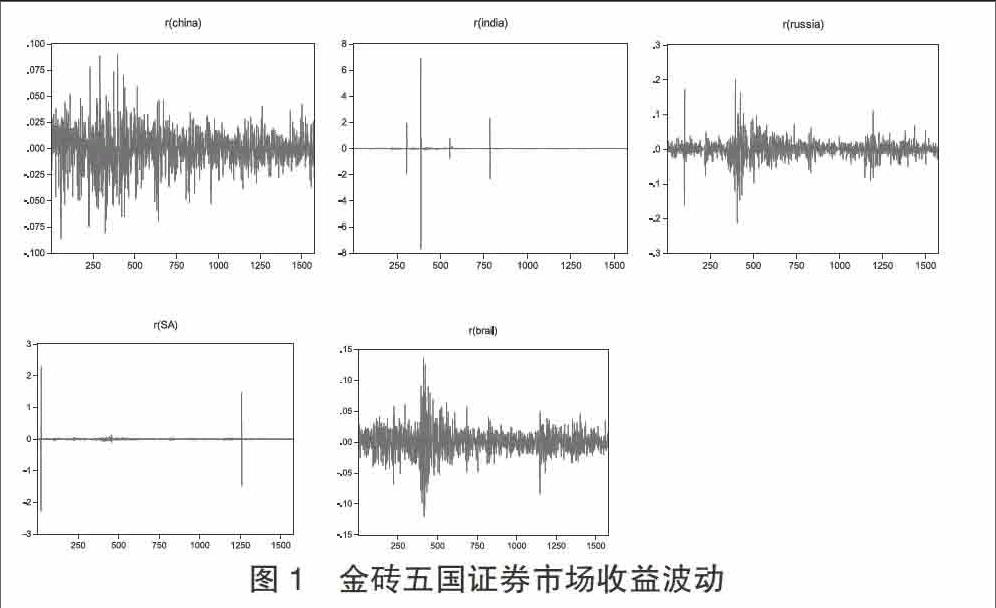
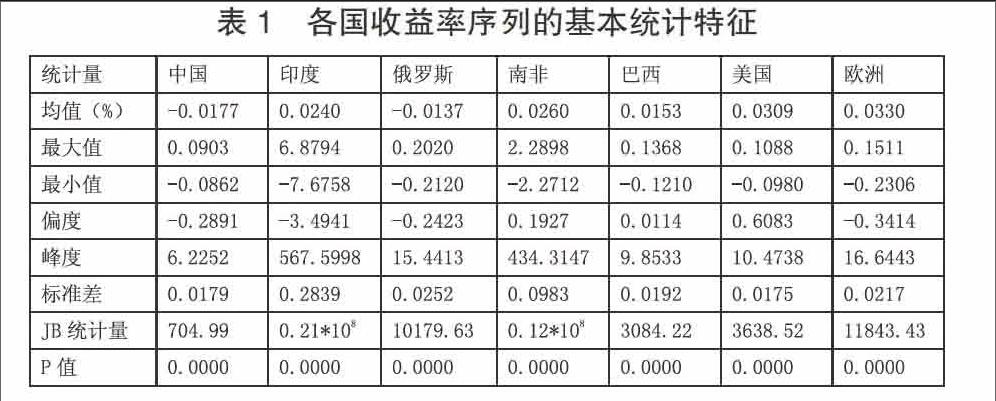
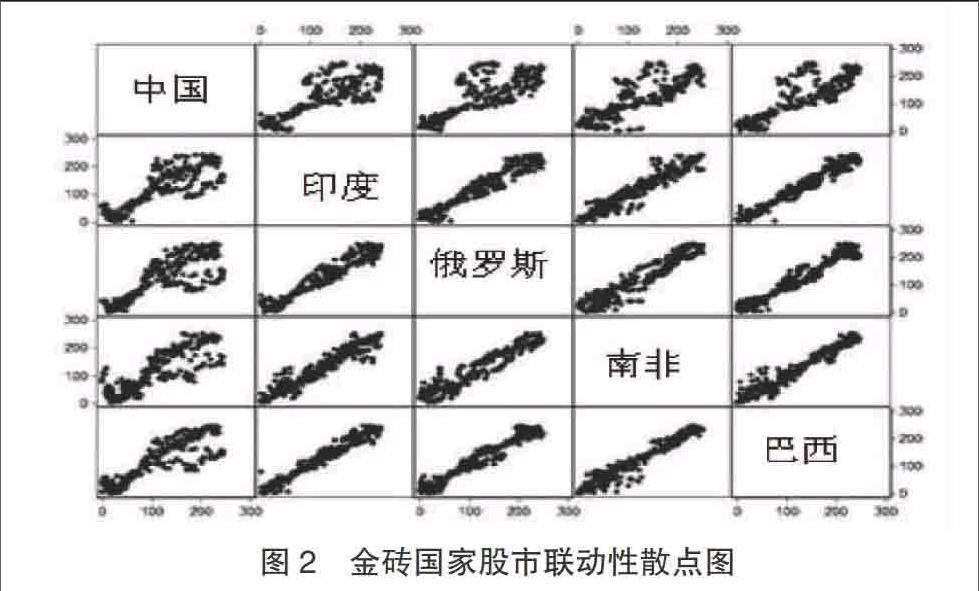
【摘要】金砖国家的经济发展越来越受到国际社会的广泛关注,尤其是其资本市场在次贷危机期间的收益表现更受到了国际投资者的青睐。本文选取2008年3月至2014年3月金砖国家股指日数据,建立分位数回归模型研究这几个证券市场的联动性以指导投资实践。研究发现金砖国家证券市场之间不同分位点的联动性不同,这有助于很好地分散投资风险。
【关键词】金砖国家 证券市场 联动性 分位数回归
一、引言
21世纪头十年,金砖国家整体平均增长率超过8%,远高于发达国家和全球经济的平均增长率。联合国贸易和发展会议2013年4月25日发布的最新一期《全球投资趋势检测报告》称,2012年流向金砖国家的外国直接投资达到2630亿美元,在总投资流量中占比从2000年的6%增加到20%;金砖国家对外直接投资从2000年的70亿美元增加到2012年的1260亿美元,在全球总流量中占9%。投资的发展加速了国际资本规模流动,各国经济依赖程度加深,金融市场一體化逐步加强,国际融资证券化特征更加明显,证券市场开放程度日益扩大,不同市场间的关联性也即联动性也大大加强。这种联动性是指不同证券市场之间的收益波动的相关性特征,例如股票的“同涨同跌”现象。联动程度越低,越有助于分散投资风险。对国际投资者而言,新兴市场有很好的成长潜力。但其资本制度不够完善,资本市场有投资限制,各国政治模式多样化等等导致其投资风险也很高。因此,研究新兴证券市场间的联动性,深入剖析新兴市场的投资环境,可以指导多元化投资实践,为投资者提供合理有效的资产配置和风险管理建议。……
登录APP查看全文