基于EVA改进杜邦财务分析体系的可行性研究
2017-04-25 07:49:32王蜀平
国际商务财会
2017年3期
王蜀平
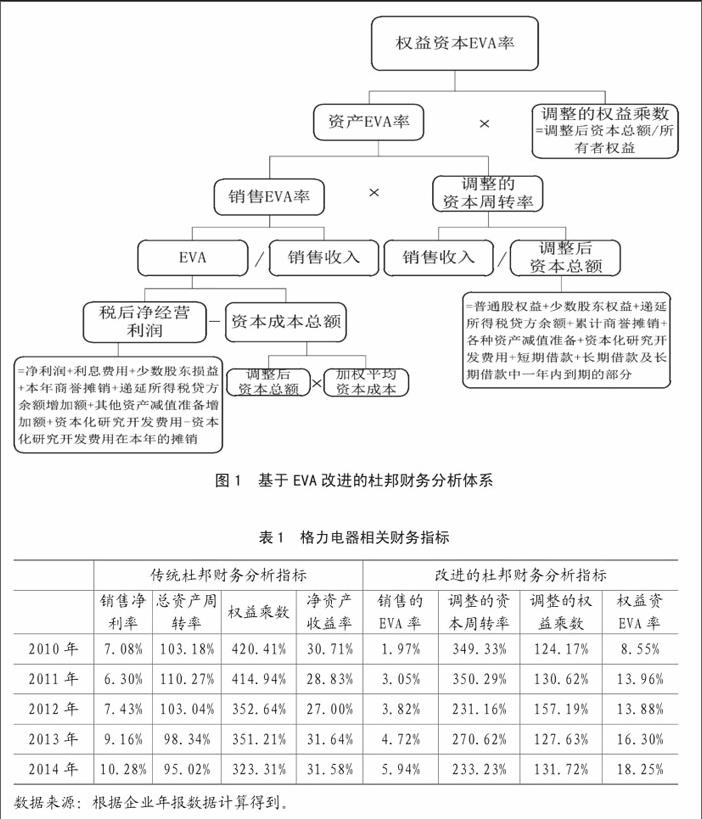
【摘要】杜邦财务分析体系在上市公司财务评价中具有重要作用,但是随着市场竞争日益激烈,对多元化上市公司来说,传统杜邦分析体系的局限性越来越大,改进新型的财务分析体系成为亟待解决的问题。本文在传统杜邦财务分析体系基础上,引入经济增加值指标,使两大业绩评价工具优势互补,构建了基于EVA杜邦分析体系,并以格力电器股份有限公司为例验证该改进体系的可行性。
【关键词】杜邦分析体系;经济增加值EVA;
格力电器
【中图分类号】F275
一、目前上市公司财务评价的标准及局限性分析
(一)上市公司财务评价的标准
目前我国上市公司财务评价是以杜邦财务分析体系为准,这是由于我国一直没有完善的财务评价标准,财政部只是发布了销售利润率、资产报酬率、资产负债率、应收账款周转率、社会贡献率等财务指标,这些孤立的指标并不能系统地分析企业财务绩效和经营业绩。因此,利用财务指标间的关系来对企业进行综合分析的杜邦财务评价体系被我国上市公司广泛应用。
该体系是由美国杜邦公司于20世纪20年代首创,核心指标是净资产收益率,它主要受到销售净利率、权益乘数和总资产周转率三个因素的影响。销售净利率体现了企业在日常经营中的获利能力,可通过增加销售收入、减少成本开支来提高该比率;总资产周转率反映了企业的营运能力,对总资产周转率的分析需要明晰企业资产结构是否合理,并对各资产组成部分的使用效率进行分析;……
登录APP查看全文
猜你喜欢
石油沥青(2021年4期)2021-10-14 08:50:44
现代企业(2021年2期)2021-07-20 07:57:18
新世纪智能(数学备考)(2020年11期)2021-01-04 00:38:16
现代经济信息(2020年34期)2020-06-08 06:02:40
意林·全彩Color(2019年9期)2019-10-17 02:25:48
河南水利年鉴(2017年0期)2017-05-19 02:29:27
中国教育技术装备(2015年19期)2015-03-01 02:43:07
俄罗斯问题研究(2012年1期)2012-03-25 09:54:51
体育师友(2012年4期)2012-03-20 15:30:10
中国火炬(2010年7期)2010-07-25 10:26:09