
浅析施工企业“已完工未结算”成因及管理对策
2017-04-27 08:42:57江峰高健
财会学习
2017年8期
关键词:施工企业
江峰+高健

摘要:“已完工未结算”是建筑施工企业特有的存货项目,其变现能力差和可验证性弱,隐藏着较大的经营风险和财务风险,本文着重分析“已完工未结算”的影响因素和形成原因,指出其可能隐含的风险因素并提出相應的管理对策。
关键词:施工企业;已完工未结算;因素分析法
根据会计准则,建筑施工企业的“已完工未结算”项目是“工程施工”大于“工程结算”的差额,在财务报表中作为“存货”项目列报。在建造合同计算过程中通常使用重大的会计估计,在经济利益流入和计量的可靠性方面也存在重大缺陷,隐藏着较大的财务风险和管理漏洞。分析工程项目“已完工未结算”管理的现状和策略,对工程项目“已完工未结算”管理具有一定借鉴意义。
一、“已完工未结算”的影响因素
根据建造合同准则,建筑施工企业按照常用的“投入法”进行建造合同成本和收入的计算,“已完工未结算”计算公式如下:
已完工未结算=工程施工-工程结算
=(工程施工-实际产值)+(实际产值-工程结算)
=(×预计总收入-实际产值)+(实际产值-工程结算)
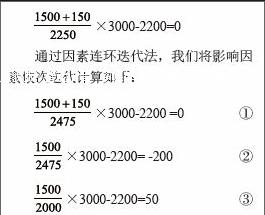
通过上述公式变型,我们可以看出“已完工未结算”由两部分构成:一部分是由于通过完工百分比计算的未确认为费用的“成本挂账”,受已入账成本、预计总收入和预计总成本等因素的影响;另一部分是生产过程中实际完工但未收到业主签认的计量超滞形成的差额。以某施工项目为例,我们通过因素分析法测算各因素对“已完工未结算”的影响:
登录APP查看全文
猜你喜欢
中国市场(2016年38期)2016-11-15 23:24:01
中国市场(2016年38期)2016-11-15 00:20:44
经营者(2016年12期)2016-10-21 09:33:34
现代经济信息(2016年19期)2016-10-20 17:05:45
大众理财顾问(2016年9期)2016-10-11 17:05:44
企业导报(2016年9期)2016-05-26 20:35:20
