基于SVR的股票价格预测研究
2017-05-08 17:57:21张柯柯
大陆桥视野·下
2016年9期
关键词:模型
张柯柯
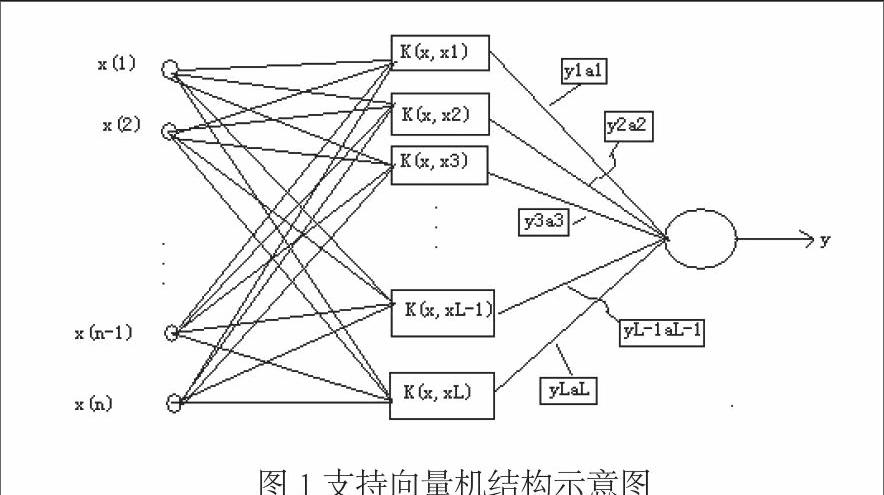
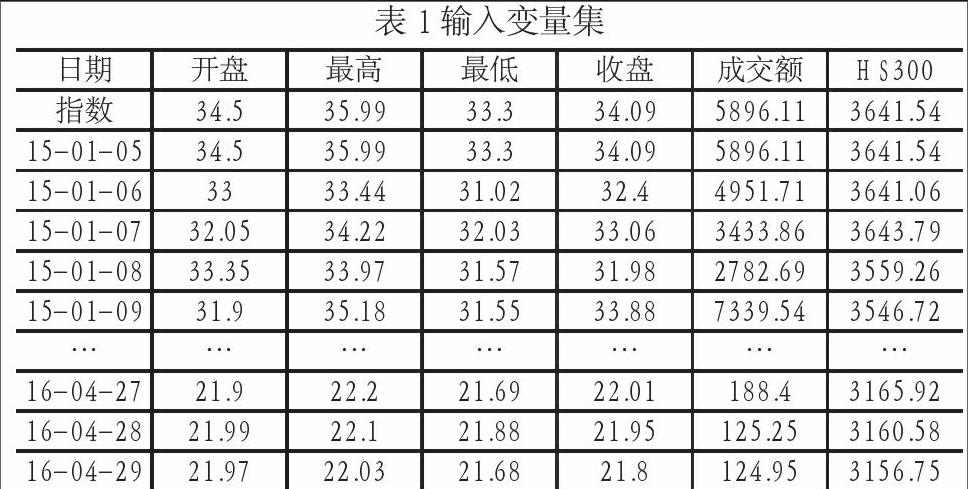
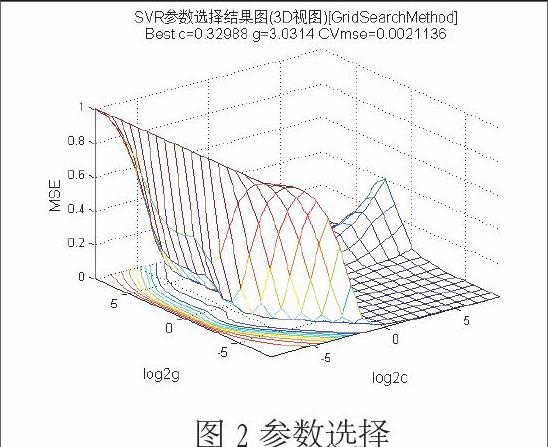
【摘 要】本文采用支持向量回归(SVR)对股票价格进行预测分析,以中国人寿(601628)为对象进行建模和预测研究。选取中国人寿2015-2016Q1的股票技术指标等数据作为训练样本对下一交易日的开盘价进行预测,以2016年4月的数据进行检验,并通过图像拟合来验证SVR用于股票预测的可行性和准确性。
【关键词】股票预测;支持向量机
1.引言
随着我国证券市场的深化发展,市场参与人数的增加,如何预测股票价格走势受到了广大投资者的关注。而股票市场的价格波动,一方面受IPO与资金的供求关系、大小非解禁和减持效应的影响;同时受宏观经济周期、货币供给、物价变化、利率水平等宏观经济因素和公司经营管理、治理结构等微观结构的影响;另一方面股票市场上投资者行为和政策性因素也会对股票市场波动产生重要影响。
为了保证投资收益降低风险,股票价格预测成为投资者关注的热点,同时股票市场的波动与货币政策、财政政策的变化密不可分,股票市场作为资本市场的重要组成部分,对推动经济的发展发挥重要作用,因而政策制定者也迫切需要了解宏观调控对股票市场的影响,预测股票价格波动。国内外学者们从不同角度,采用各种方法对股票价格做仿真实践与理论研究,如时间序列模型模型与神经网络模型。在时间序列预测模型方面,史书真(2013)[1]介绍了ARMA模型在股票预测中的应用,对中国石油等股票进行仿真,得出ARMA模型能较好的预测股价;……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00