
基于杜邦分析体系的百货零售企业绩效评价方法探讨
2017-05-17 10:10:42刘丹熊义杰
时代金融
2017年11期
关键词:绩效评价
刘丹+熊义杰
【摘要】随着经营环境的复杂多变,全面准确的绩效评价,有助于企业及时的发现经营中存在的问题并加以改正,从而更好的适应经济的发展。本文以企业广泛使用的传统杜邦分析体系入手,通过分析其在百货零售企业应用现状及不足,对其补充完善。
【关键词】杜邦分析体系 百货零售 绩效评价
一、杜邦分析体系的应用现状及存在问题
目前,我国百货零售企业财务绩效评价主要依赖传统杜邦分析法。但在实际案例计算分析中,该指标体系仅仅能反映企业过去的指标计算结果,并不能完全体现未来的发展状况,在总结前人研究的基础上得出以下问题:
(一)缺乏对企业经营活动、金融活动的区分
经营资产即经营活动所剩下的净额,金融资产即投资活动后的净额,表示截至目前并未实际投入到企业生产经营中的资产,应把该部分资产从经营资产中分离出来。同理,企业的金融费用也应该从企业的经营费用中剥离出来,使经营资产和企业的经营收益相对应。
(二)总资产净利率=净利润/总资产,该指标的分子与分母不对应
总资产反应了企业股东投入资产与借入资金的总和,前者为无息负债的债权人后者为有息负债的债权人;而净利润=营业收入-营业成本-管理费用-销售费用-财务费用-资产减值损失-企业所得税,该计算过程已经剔除了利息因素,两者是不对应的。
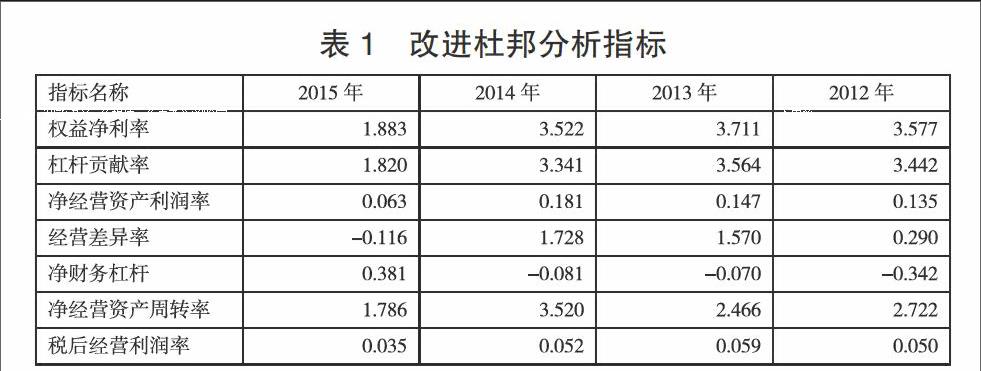
二、杜邦分析体系的绩效评价方法的改进
針……
登录APP查看全文
猜你喜欢
黑龙江水利科技(2020年8期)2021-01-21 09:28:10
中国博物馆(2019年2期)2019-12-07 05:41:06
江西建材(2018年4期)2018-04-10 12:37:50
市场周刊(2017年1期)2017-02-28 14:13:37
现代教育技术(2016年4期)2016-12-01 05:51:49
中国商论(2016年33期)2016-03-01 01:59:53
中国工程咨询(2016年9期)2016-02-13 03:12:28
中国乡镇企业会计(2015年9期)2015-12-30 16:47:21
经济与管理(2015年4期)2015-03-20 14:15:27
中国工程咨询(2015年5期)2015-02-16 05:35:26
