构建合理规范的成本核算制度以应对反倾销调查
2017-07-29 14:53:41李鑫淼金智芳
时代经贸
2017年12期
李鑫淼 金智芳
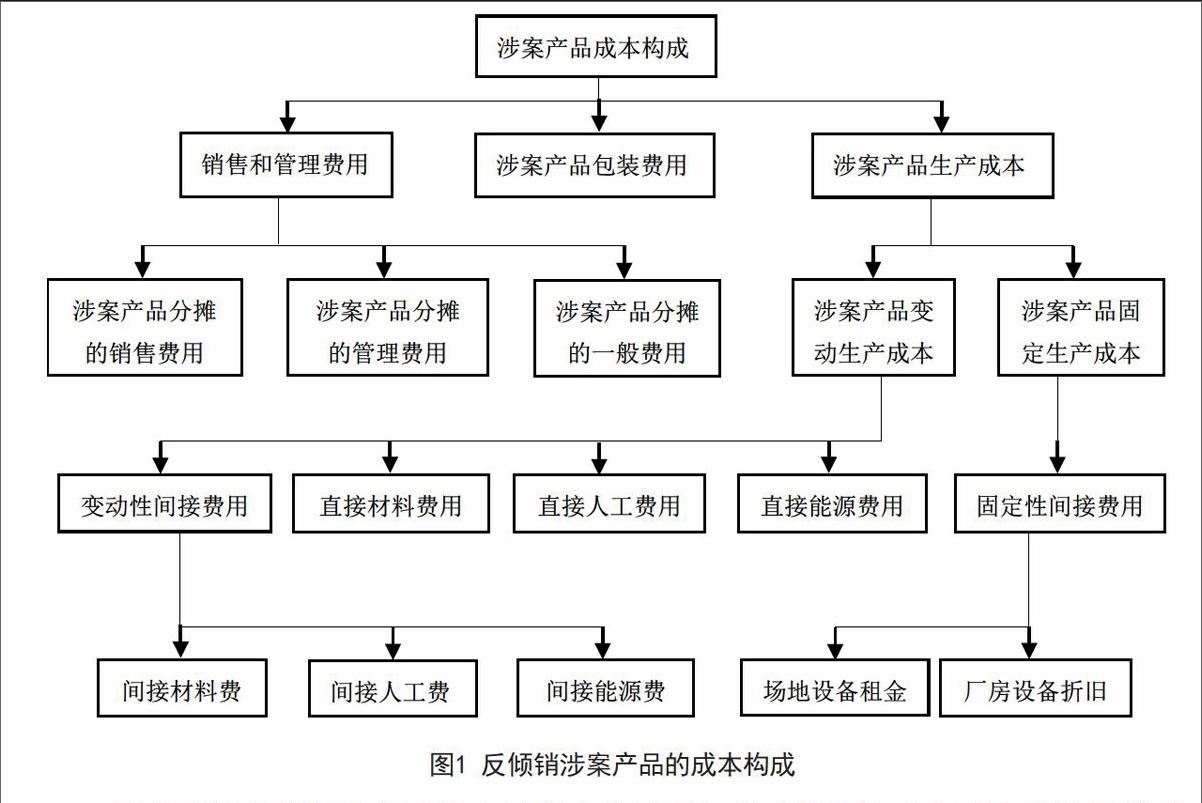
【摘要】本文针对我国木材加工行业日益增多的反倾销诉讼调查,依据浙江裕华木业反倾销胜诉的经验,讨论了构建合理规范的产品成本核算制度的方法,并指出这是赢得反倾销胜利的基础,文中分析提出了企业产品成本核算中成本的构成,费用摊销的规定,国内外会计成本核算中的差异,以及木材加工企业应对反倾销调查的举证和支撑举证的技术措施等。
【关键词】反倾销;成本核算
反倾销是国际贸易过程中的一种经济现象,反倾销诉讼本身虽然是一个法律范畴的概念,但是反倾销诉讼操作过程则大部分是一个成本会计核算的问题,从反倾销调查的发起到反倾销调查过程中的举证以及反倾销调查的最后裁定,都会运用到产品成本核算的知识,涉及到成本会计的实际操作过程。
近年来,随着我国制造业的快速发展,中国制造的各种产品迅速占领国际市场,我国企业和产品在国际市场遭遇反倾销的情况日益严重。近年来由于欧美贸易伙伴国开展的针对中国制造产品的反倾销调查,严重损害了国内一些行业的正常发展。同时,在欧美国家针对中国产品展开的倾销调查案件中,我国企业在应对时一是应诉率低,二是胜诉率低,在对华企业和产品提起的反倾销案中,我国企业应诉率最高也就70%左右,胜诉率不足30%。
实施改革开放政策以来的30多年中,我国的木材加工工业得到极其快速的发展,以……
登录APP查看全文
猜你喜欢
河南电力(2021年5期)2021-05-29 02:10:00
经济技术协作信息(2018年8期)2019-01-14 03:06:28
电影(2018年12期)2018-12-23 02:18:48
现代营销(创富信息版)(2018年9期)2018-09-03 09:49:38
消费导刊(2017年24期)2018-01-31 01:29:28
Coco薇(2015年1期)2015-08-13 02:23:50
中国工程咨询(2014年5期)2014-02-16 06:27:20
俄罗斯问题研究(2012年1期)2012-03-25 09:54:48
玩具(2009年10期)2009-11-04 02:33:14
个人电脑(2009年9期)2009-09-14 03:18:46