CEO任期对企业盈余质量的影响研究
2017-08-16 06:36:59范涤
会计之友
2017年16期
范涤

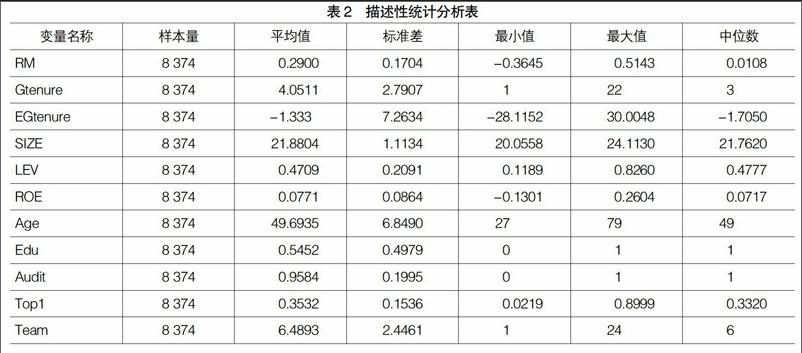
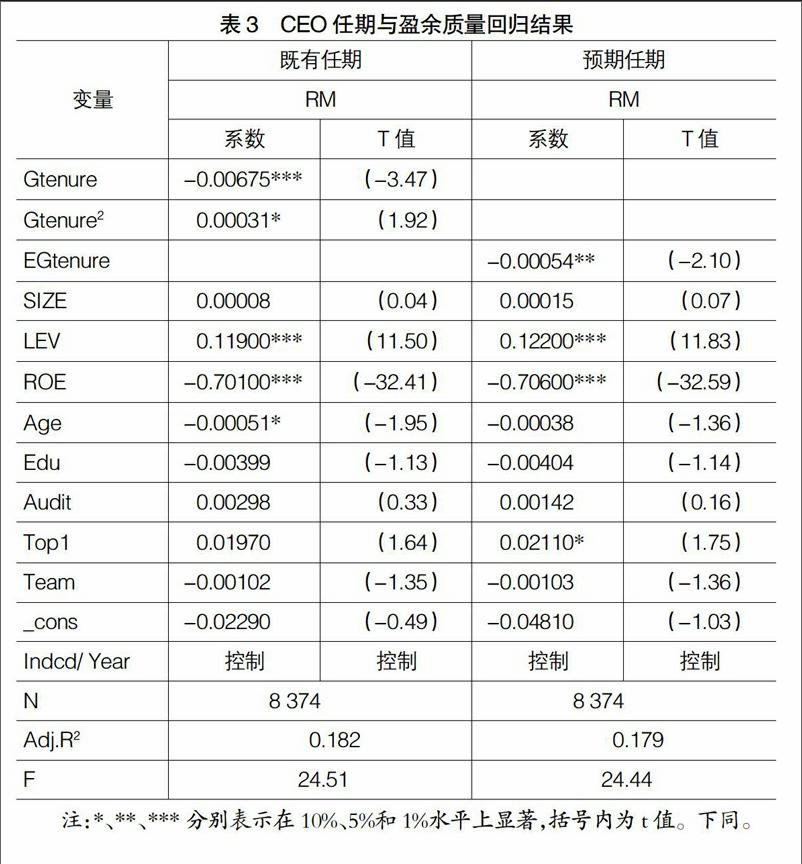
【摘 要】 上市公司CEO任期制度是当前资本市场制度建设的重要内容,对CEO任期的研究多数将重点放在CEO的既有任期上,较少研究CEO的预期任期。为探究CEO任期对企业盈余质量的影响,经筛选后选取了2010—2015年沪深A股上市公司中8 374个样本数据,基于高阶理论和预期理论从CEO的既有任期和预期任期两个方面分析了CEO任期对企业盈余质量的影响。研究发现:CEO的既有任期与企业盈余质量呈倒U型关系,而CEO的预期任期与盈余质量呈正相关关系。进一步研究发现,与国有企业相比,非国有企业中的CEO任期对盈余质量的影响更为显著,同时文章进行了稳健性检验,结论依然成立。文章的研究结论进一步完善了预期任期与盈余质量之间的关系研究,同时对高管任期制度改革有一定借鉴意义。
【关键词】 CEO任期; 盈余质量; 真实盈余管理
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0075-06
一、引言
近年来,随着我国资本市场的不断完善,国内投资环境日益改善,证券市场的法律法规也在不断完善,取得了较为瞩目的成绩。然而随着国家反腐力度的不断加大,一些上市公司高管也被牵涉进去,如中石油腐败窝案、华润集团董事长被查以及三九集团、中航油的重大决策失误等问题暴露,高管权力被濫用问题受到社会广泛关注,李克强总理强调:“要把权力关进制度的笼子里”,继薪酬制度和股权激励制度之后,高管的任期制度问题也成为研究者和政府管理者关注的问题。
CEO任期过长会导致权力的膨胀,从而引起操纵公司的经营报表,甚至引起腐败,任期的长短本身也是一个管理者和股东之间的冲突问题。……
登录APP查看全文