内部控制质量、制度环境与环境信息披露
2017-08-16 08:05:36侯晓靖孙静
会计之友
2017年16期
侯晓靖++孙静
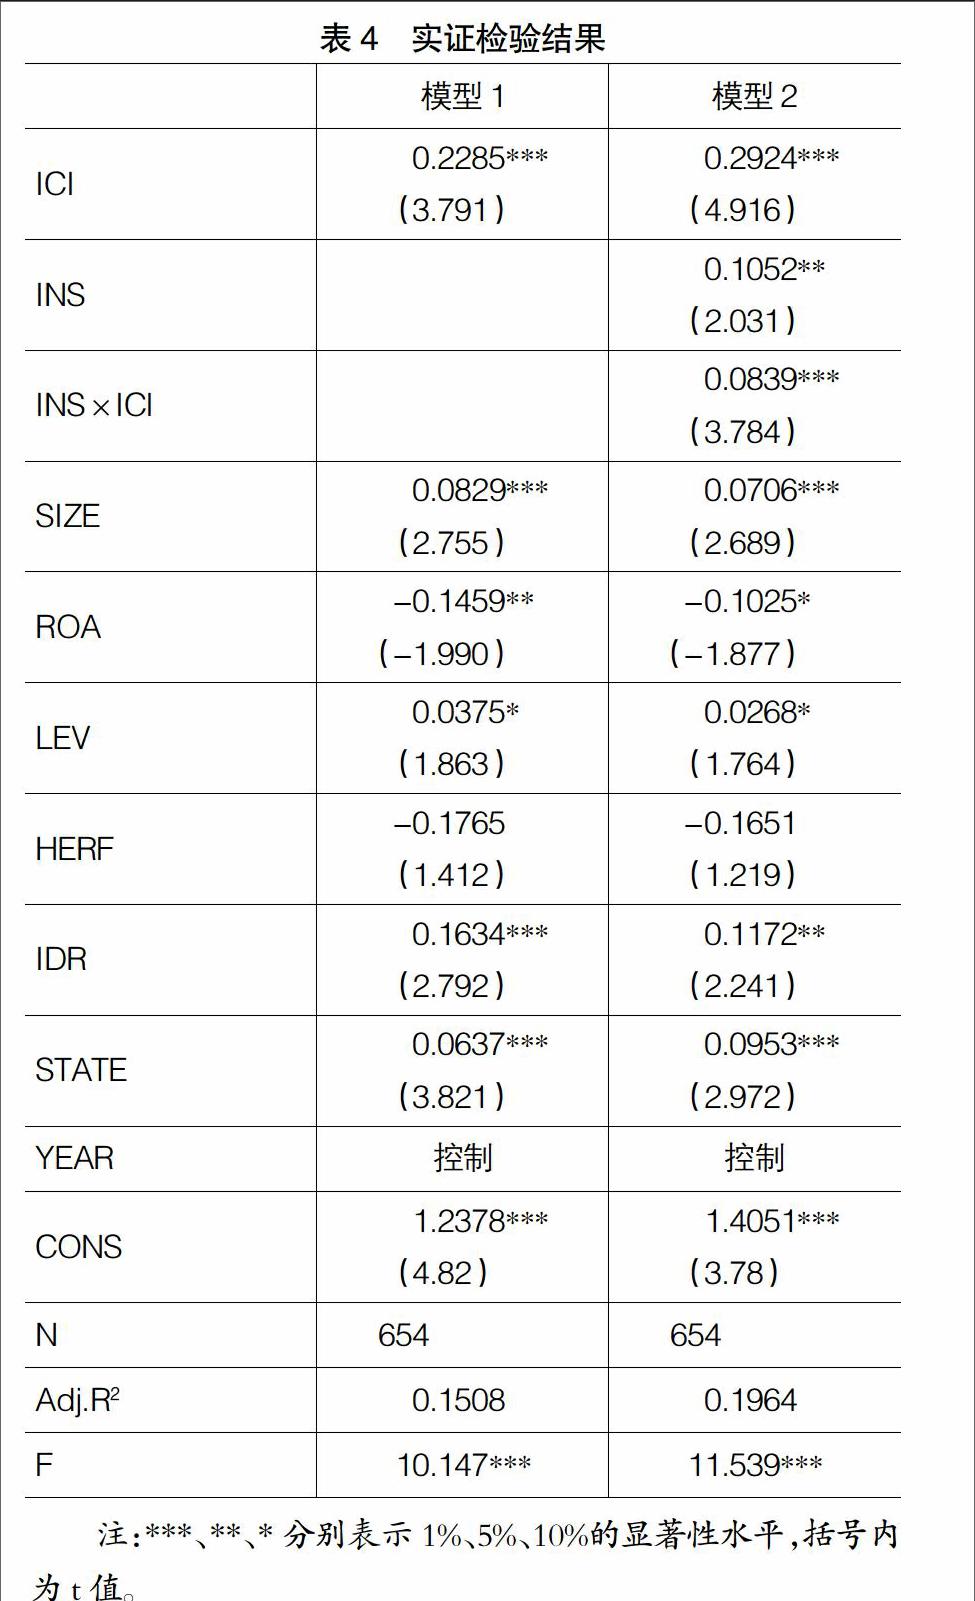
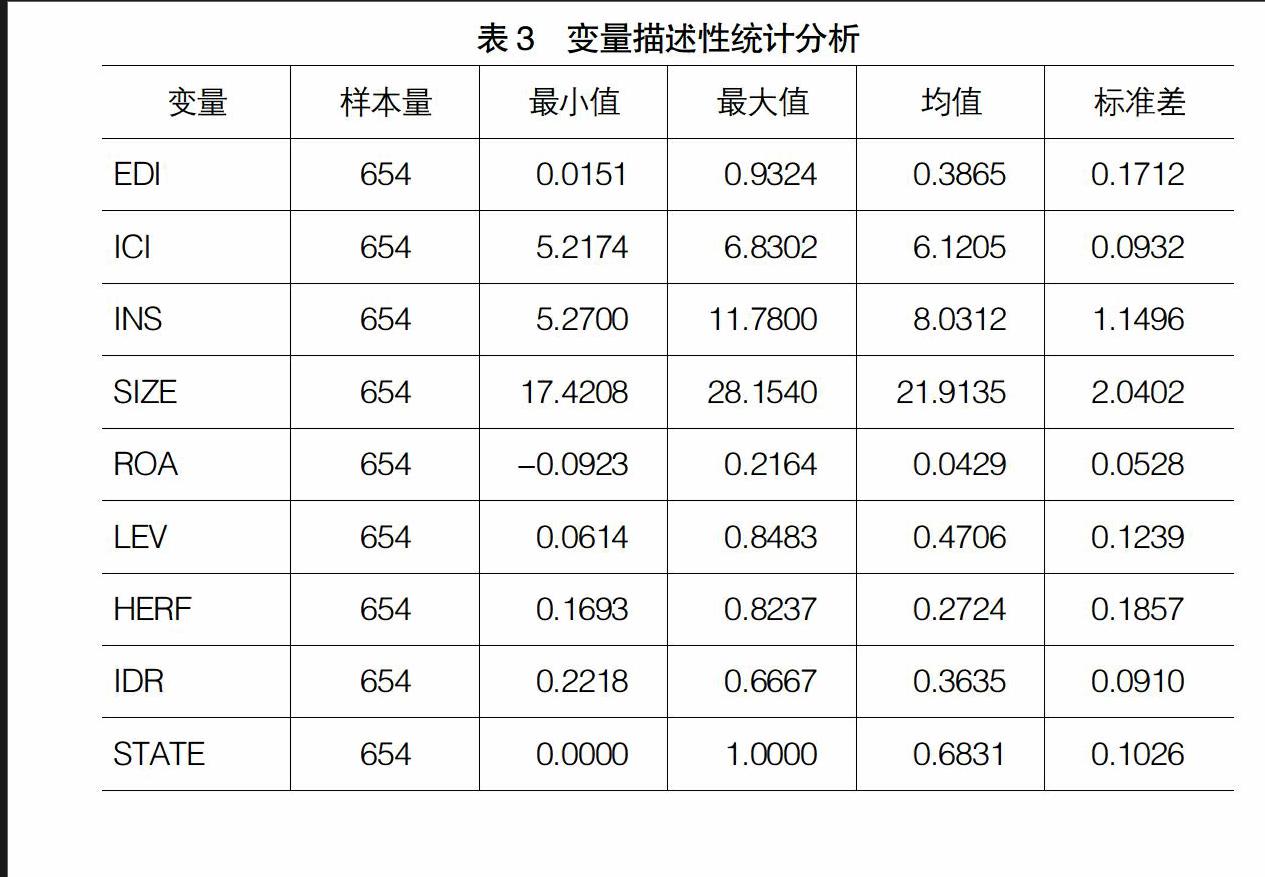
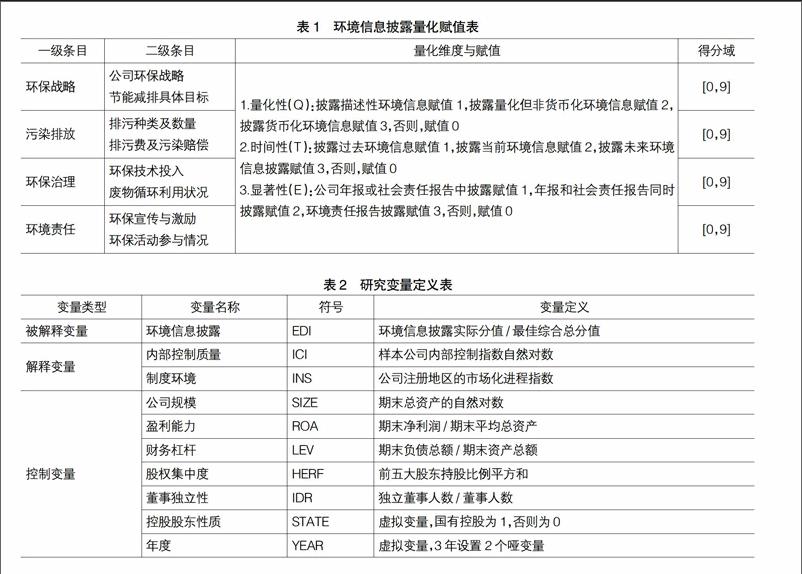
【摘 要】 基于沪深A股重污染行业上市公司2013—2015年相关数据,在理论分析的基础上,实证探究了上市公司内部控制质量对环境信息披露的影响,同时探讨了制度环境对该影响关系的调节作用。研究结论显示,较高质量的内部控制能有效促进环境信息披露,即上市公司内部控制质量越好,其环境信息披露水平越高。此外,制度环境对两者之间的关系具有显著的调节作用,即相比制度环境弱的地区,制度环境强的地区上市公司内部控制质量对环境信息披露的促进作用更显著。文章的探究结果为加强重污染行业上市公司内部控制实践,提升环境信息披露水平提供了借鉴与参考。
【关键词】 制度环境; 内部控制质量; 环境信息披露
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0092-05
一、引言
当代经济的迅猛发展导致气候异常、雾霾频发等各种严峻环境问题日益凸显,环境污染问题已经成为全球所关注的重点。企业作为社会经济发展的重要推动力,面对当今新的竞争环境,其在承担经济责任的同时还必须重视履行环境责任。2014年新修订的《环境保护法》中专章规定了重点排污企业应当公开环境信息,保证公众、政府及社会参与企业环境保护监督。重污染行业是环境污染的主要源头,该行业上市公司的环境信息披露是传递其环保行为与绩效的重要渠道,也是其履行环保责任的良好方式。而作为企业自律系统的内部控制体系是保证其有效披露环境信息的关键内部动力,《内部控制应用指引》明确强调企业应加强环境责任部分的内部控制风险防控体系建设,内部控制质量的提升能够从根源上缓解企业环境污染风险,促使企业积极披露环境信息。……
登录APP查看全文