普惠金融的湖北实践
2017-08-22 04:55:37蒋李陆凌慧
支点
2017年8期
蒋李+陆凌慧
核心提示:“金融服务网格化”战略,是湖北发展普惠金融的重要切入点。
金融是现代市场经济的核心和血液,无论实体经济发展还是产业转型升级,都离不开金融。但金融也是把双刃剑,会在财富分配上产生“马太效应”。如何既发挥它的积极作用,又避免出现负面影响?一个切实可行的路径是推行普惠金融。
在7月14日-15日召开的全国金融工作会议上,习近平总书记再次强调发展普惠金融的重要意义,并首次提出“建设普惠金融体系”。
从2015年开始,湖北银监局局长赖秀福便提出“金融服务网格化”新模式,将基层金融从过去的“人在路上跑”,变为“事在格中办”,为普惠金融的实践提供了全新思路。
“金融服务网格化,将金融服务与基层党建、社会综合治理进行有机结合,以小网格服务大经济、辐射大群体,已逐步成为湖北普惠金融发展的一张名片。”湖北银监局副局长阙方平对《支点》记者说。
解决三大碎片化问题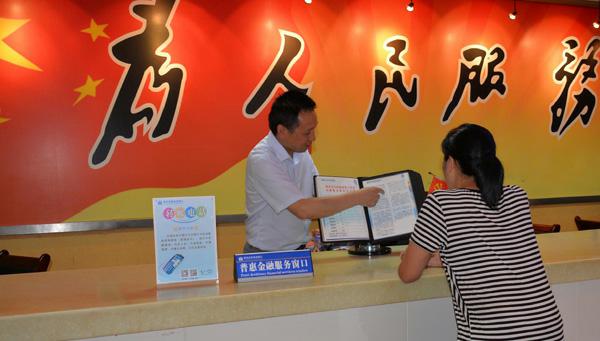
《支点》:为何我们选择将金融服务网格化作为湖北发展普惠金融的切入点?
阙方平:长期以来,各地金融发展存在三大碎片化问题:信息来源碎片化、金融服务碎片化和机构配置碎片化。
农村和小微企业贷款难、贷款贵,表面上是缺资金、缺服务,实质上是信息来源碎片化,金融服务供需信息不对称。
首先是信息来源碎片化。这可分为两个层面,对银行而言,由于三农、小微客户往往缺乏财务类“硬信息”,要搜集反映其信用状况的各类“软信息”,又面临成本高、效率低的问题;……
登录APP查看全文
猜你喜欢
今日农业(2019年12期)2019-08-15 00:56:32
金桥(2018年12期)2019-01-29 02:47:36
今日农业(2019年10期)2019-01-04 04:28:15
今日农业(2019年16期)2019-01-03 11:39:20
商周刊(2017年9期)2017-08-22 02:57:56
中华手工(2017年2期)2017-06-06 23:00:31
中国工程咨询(2016年10期)2016-01-31 03:12:10
中外会展(2014年4期)2014-11-27 07:46:46
河北金融年鉴(2014年0期)2014-02-27 13:20:03
祝您健康(1987年3期)1987-12-30 09:52:32