资产收益扶贫政策的绩效评估
2017-09-05 12:39:26周杨余环刘慧淑
智富时代
2017年7期
周杨+余环+刘慧淑
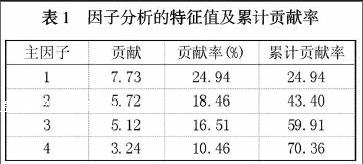
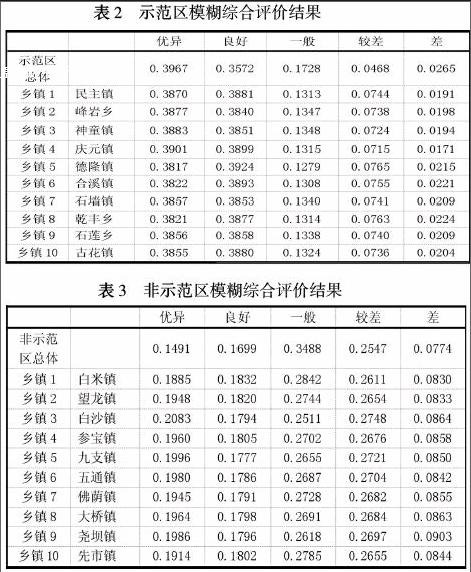
【摘 要】在我国第二个百年计划完成的关键时期,针对某些贫困地区存在的资产限制问题,习总书记提出了资产收益扶贫政策。2016年中央发布文件在某些地区进行资产收益扶贫试点,为研究资产收益扶贫政策是否有效,本文将试点区重庆南川区与非试点区四川泸州市进行对比,选取指标,收集数据,采用因子分析与模糊综合评价,对示范区与非示范区进行了全面的分析评价,对现实具有重大的指导意义。
【关键词】资产收益扶贫;扶贫绩效;评估体系
一、引言
制定我国十三五期间精准扶贫与精准脱贫战略时,在中央层面提出了“探索对贫困人口实行资产收益扶持制度”的构想。资产收益扶持制度主要是地方政府通过整合分散的各项扶贫、助农资金及现有资源,作为贫困农户的股份将其投放到具有发展优势的新型经营主体或企业的生产经营中,以利益分红、参与就业、技术培训和产品回购等方式增加扶助对象的财产性收益或工资性收入。
二、文献评述
帅传敏、李文静等(2016)利用准实验研究方法对1356个贫困户的面板数据,采取双差分等方法分析联合国IFAD项目的减贫效果进行了绩效评估。汪三贵、曾小溪、殷栋浩(2016)对于中国扶贫开发第三方评估进行了研究,他们认为第三方评估主要包括评估内容洽谈、签订评估合同、组织相关评估、形成评估报告及评估结果运用等五个方面。孙璐(2015)以四川大小凉山地区综合扶贫开发为例,运用AHP-TOPSIS方法,对于该地区综合扶贫开发项目的管理绩效进行评估和比较分析。……
登录APP查看全文