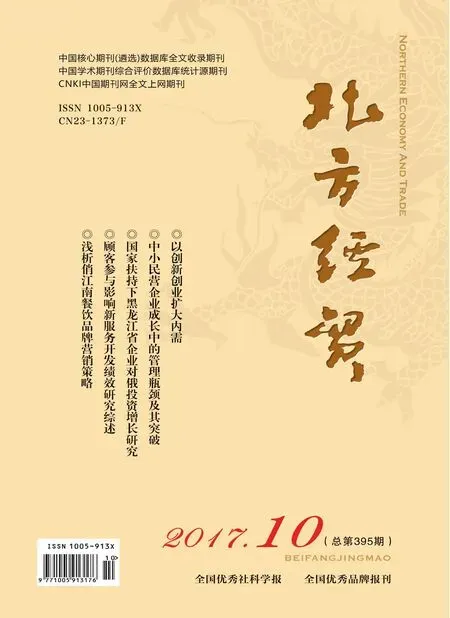
会计盈余质量与资本结构动态调整分析
2017-11-01 16:17:52欧洳彤
北方经贸
2017年10期
文 静,欧洳彤
(重庆师范大学涉外商贸学院,重庆401520)
会计盈余质量与资本结构动态调整分析
文 静,欧洳彤
(重庆师范大学涉外商贸学院,重庆401520)
以国内A股上市公司为样本,分析会计盈余质量和资本结构动态调整过程的关系。分析结果表明,对会计盈余质量进行改进,有助于企业实现资本结构的合理调整,并从中获得更快的调整速度。而对于负债水平不同的企业来讲,这种影响会有一定的差异。
会计盈余质量;资本结构;动态调整
一、假设的提出
通过理论分析可以发现,在会计盈余质量发生变化的情况下,企业的资本结构动态调整结果也将发生变化。从本质上来讲,企业调整资本结构,最终的目标就是较好地完成企业资本的配置。为此,其需要从股东处实现内部融资,并从银行等金融机构获得外部融资。对于金融机构来讲,使自身的会计盈余信息质量得到提高,企业在融资的过程中,就会很少发生信息不对称的情况。因此,企业在融资评估时,需要对会计盈余质量进行分析。
二、研究模型的建立
结合理论分析结果和假设的内容,可以将假设1中的企业资本结构与最优结构偏离程度看成是解释变量,并利用差值绝对值进行该变量的表示。因为,该数值本身不分正负,可以利用Dist,i代表,并利用企业年终资本结构与最优结构差值进行计算。如果该数值较小,则说明企业目前资本结构趋近最优状态,否则说明目前结构与最优结构有较大程度的偏离。……
登录APP查看全文
猜你喜欢
哲学评论(2021年2期)2021-08-22 01:53:34
民用飞机设计与研究(2020年4期)2021-01-21 09:15:02
中华诗词(2019年7期)2019-11-25 01:43:04
中国生殖健康(2019年2期)2019-08-23 08:12:08
电子制作(2018年18期)2018-11-14 01:48:24
山东工业技术(2016年15期)2016-12-01 05:31:22
影视与戏剧评论(2016年0期)2016-11-23 05:26:01
汽车观察(2016年3期)2016-02-28 13:16:26
现代企业(2015年9期)2015-02-28 18:56:50