
会计信息可比性与企业商业信用融资
2017-12-09 12:38:17张勇
财经理论与实践
2017年6期
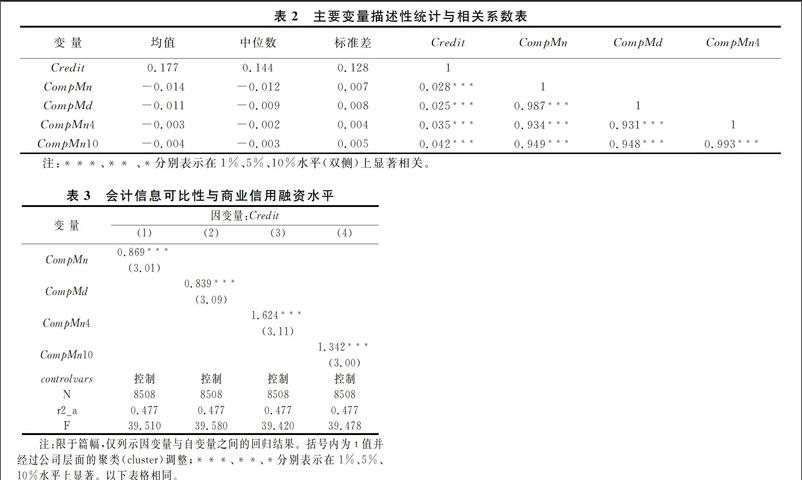
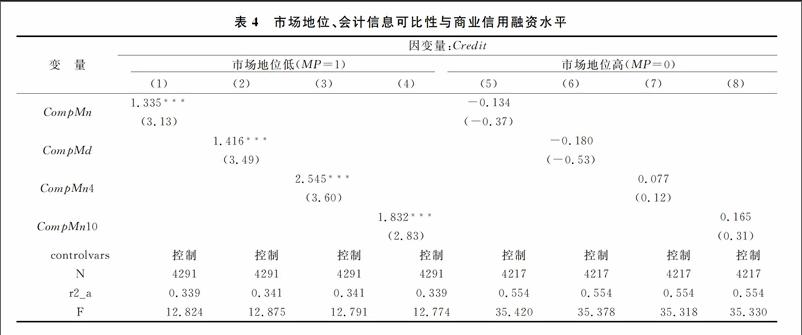
摘要:不同于传统的基于资本市场情境进行的会计信息可比性经济后果研究,将研究场景拓展至商品市场中企业供应链层面,考察企业会计信息可比性能否影响供应链伙伴的商业信用政策制定,进而反映到企业的商业信用融资水平。研究发现:会计信息可比性越高的企业,其商业信用融资水平也越高;会计信息可比性对商业信用融资的促进作用只在市场地位较低、所处行业竞争程度较高的企业中存在。进一步的拓展研究证实,提高会计信息可比性可以有效缓解我国中小微企业普遍存在的融资难问题。
关键词:会计信息可比性;商业信用融资;市场地位;行业竞争环境
中图分类号:F230文献标识码:A文章编号:10037217(2017)06007808
一、引言
会计信息可比性的内涵在于,不同企业会计系统对于发生的相同或相似的经济业务,其生成的财务会计信息应该相似;反之,当经济业务不同时,它们的财务会计报表也应充分反映其差异。可见,会计信息可比性可以使财务报表使用者能够识别两类经济现象之间的异同[1],增加可使用信息的质量和数量,降低信息不对称的程度,使投资者就项目优劣情况做出正确选择,引导各类资源高效配置,从而促进经济发展。既有文献已经证实,提高会计信息可比性能够抑制企业的应计盈余管理行為[2],降低分析师盈余预测偏差和分歧[3],增强管理层业绩预告准确性[4],降低股价崩盘风险[5,6]、信用风险[7]和资本成本[8,9],缓解企业融资约束[10],并能提升审计效率[11]、创新效率[12]和企业并购绩效[13,14]。……
登录APP查看全文
