
“营改增”对服务型制造业研发投入的影响
2017-12-09 12:44:27谭光荣周游李乐
财经理论与实践
2017年6期
谭光荣+周游+李乐
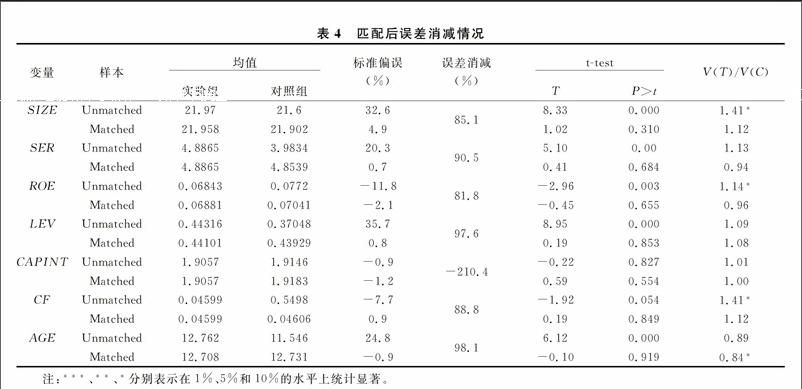
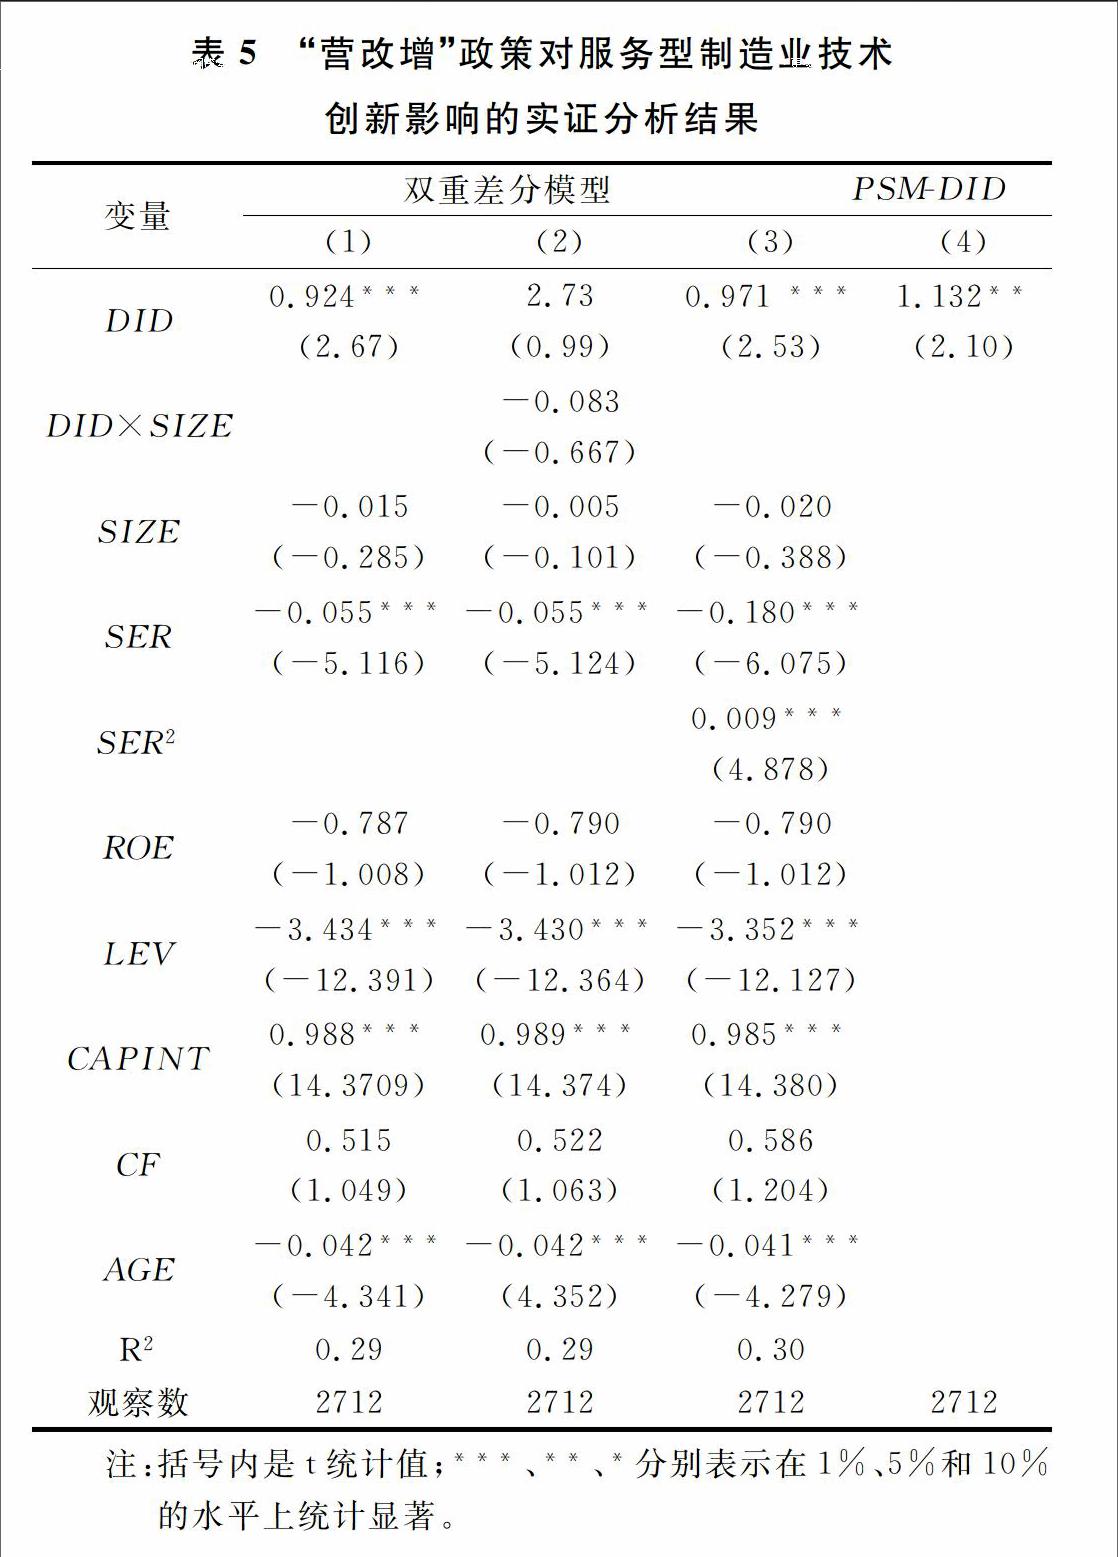
摘要:利用双重差分倾向得分匹配法(PSMDID)实证研究中国 “营改增”政策对687家服务型制造业上市公司研发投入的影响,结果表明:中国“营改增”政策显著促进了服务型制造业企业增加研发投入,营改增后,服务型制造业企业研发投入增加幅度为1.132%;“营改增”对不同规模的服务型制造业上市公司研发投入的影响差异较小;企业服务化程度的加深对其研发投入的影响存在先削弱后加强的现象。
关键词:“营改增”;服务型制造业;研发投入
中图分类号:F810.42文献标识码:A文章编号:10037217(2017)06008606
一、引言
服务化作为我国制造业结构升级的重要方向之一,其发展形势令人担忧,存在服务化比例低、服务化程度低等现象。Andy Neely通过对全世界各主要国家服务型制造业上市公司数量进行统计,结果发现,2007-2011年四年间中国服务型制造业数量的比例虽由1%增加至将近20%,但美国、英国、新加坡等国家其比例平均高达50%[1,2]。《2015年中国制造业企业信息化调查》亦表明,我国服务型制造企业存在关键能力建设不足,商业模式优化和创新滞后的问题。诸雪峰等(2011)指出出现这些问题的原因在于我国服务型制造业技术创新动力不足,并提出我国企业可持续发展的关键是加大研发投入,促进企业提升技术创新水平,并推动企业朝服务化方向迈进 [3]。我国制造业企业技术创新动力不足,原有的产品和技术难以满足客户日益增多的服务需求,致使多数制造业企业浅尝辄止,难以完成服务化转型[4]。……
登录APP查看全文
