存款立行,谁来立存款?
2018-08-21 10:21:00赵建
金融经济
2018年2期
赵建
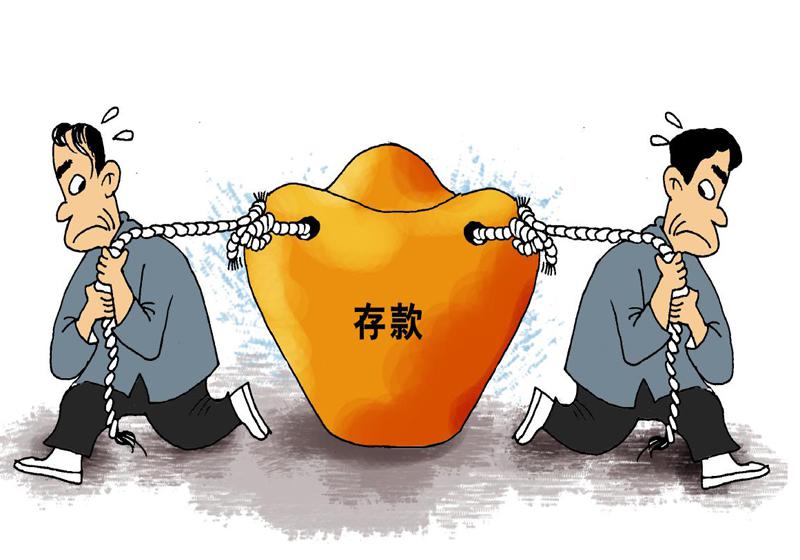

笔者早在两年前的一篇文章里提到过,资产荒是一种非平衡的暂时态,负债荒早晚会出现。因为资产和负债之间,并不是绝缘,而是相伴相生,相依为命。
如今,存款立行,又挂在了银行人的口头。然而,此一时彼一时,此时的存款,早已不是那时的存款了。
那时存款有严格的利率管制,没有理财、余额宝的分流,没有手机银行的随意搬家,也没有那么多的增值服务。那时,只要是存款,就可以带来无风险收益。人为压低的利息,拉到存款来闭着眼买利率债都可以赚钱,而且不消耗资本,规模无限放大(除非杠杆率约束)。
但是现在呢?在后利率市场化时代,叠加金融去杠杆,我们正在经历一场前所未有的信用收缩。过去十年中国银行业广义货币(存款)大跃进的基本逻辑,是广义资产(表内、表外、表表外)的扩张。如今另一场金融反冒进运动,严重制约了存款派生的规模和速度。这是“存款去哪儿”的基本宏观逻辑。
同时,存款在结构上也正在发生质的变化,这个变化的内在表现是:承担价值贮藏功能的存款,已被理财和市场化固收类的资产所替代。毫无疑问,按照基准利率定价的存款,已经沦落为投资者资产组合中的劣等品。如果说还有一些承担“保值增值”功能的低息存款,一定是两种可能:
一是习惯性信任银行和不懂新金融工具的老年客户,所带来的行将就木的储蓄;以及靠增值服务弥补市场化利差而存留的隐形成本的存款。二是银行靠授信来拉动的保证金类存款,这类存款充满了水分和泡沫。……
登录APP查看全文
猜你喜欢
文萃报·周五版(2023年23期)2023-06-18 13:32:44
中国外汇(2019年18期)2019-11-25 01:42:02
中国外汇(2019年21期)2019-05-21 03:04:10
中国外汇(2019年21期)2019-05-21 03:04:08
High Technology Letters(2017年3期)2017-09-25 12:53:30
银行家(2017年1期)2017-02-15 20:27:53
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
数学理论与应用(2016年1期)2016-02-28 09:26:09
上海国资(2015年8期)2015-12-23 01:47:31