
产品成本计算方法
2018-08-22 05:19:12郭剑霞
财会学习
2018年22期
郭剑霞
摘要:本文通过计算对比在产品成本中采用上下步骤结转方式和原始成本结转方式二者对于产品成本结构的影响分析,得出两种不同结转方式下对最终成本构成的不同,因而为连续式多步骤的生产企业,可以根据实际需要,通过两种方式的对比选择科学合理的分项结转分步法提供了依据。
关键词:分步法;分项结转;成本构成
品种法、分批法和分步法是对产品成本核算的三种不同计算方法。三种方法各有侧重,品种法是最基本的方法,核算的对象是品种,适用于大批大量的单步骤企业;分批法核算的对象是批别或订单,较适合小批单件的生产企业;分步法顾名思义,是将产品的步骤作为计算对象,较适用多生产步骤的企业。本文重点阐释分步法的计算。
一、分步法的介绍
分步法又可以按照计算半成品的标准不同划分为平行和逐步结转法。所谓平行结转是指“份额”汇总计入产品成本;逐步结转把成本在生产步骤在上下步骤间转移。逐步结转法又可以分为综合和分项结转,其中综合结转是指所形成的半成品不分项,将所发生的直接材料、直接人工、制造费用合计直接转入下一项。
分项结转指完工半成品转入下步骤成本计算单时分成本项目,以最原始的形态转入。
二、分项结转的不同处理方法
(一)上下步驟结转法
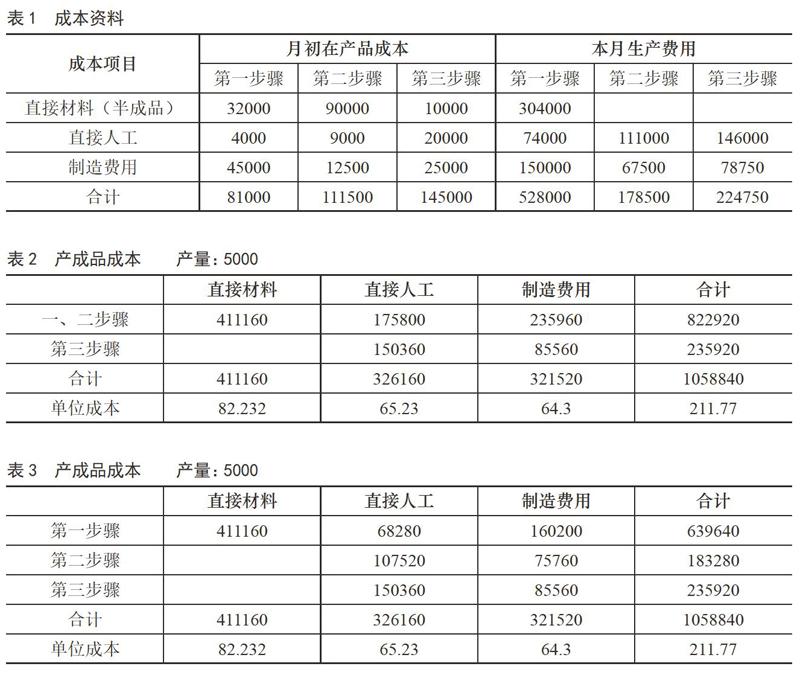
如下例所示:某多步骤生产企业,生产甲产品,共分三步,上一步骤完工的半成品,直接转给下一步骤继续进行加工;……
登录APP查看全文
