全球流动性冲击对我国股市波动的影响研究
2018-11-02 08:56:58王涛赵晶姜伟
金融发展研究
2018年5期
关键词:模型
王涛 赵晶 姜伟
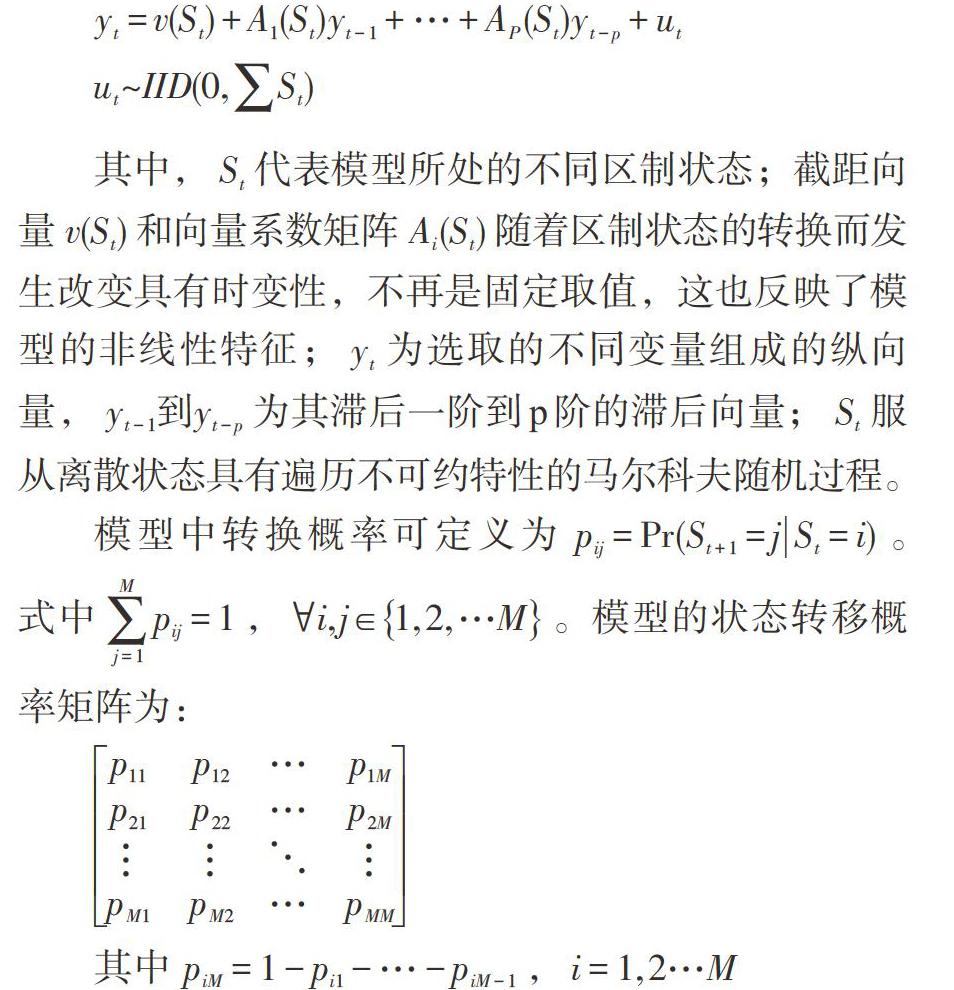
摘 要:本文基于1999—2016年相关变量的月度数据,借助非线性的马尔科夫区制转换向量自回归模型(MS-VAR),描绘了具备非线性、时变性特征的全球流动性在不同区制状态下(全球流动性水平低速增长、混合波动增长、高速增长)对我国股市波动的影响,考察了在不同区制下全球流动性冲击对我国股市的传导渠道,并提出了应对冲击实现高效率流动性管理的相关建议。实证检验结果表明:全球流动性冲击通过三条渠道共同发挥作用传递到我国的股票市场,其中资本渠道与贸易渠道占有相对主导地位。在我国短期内仍实行资本管制的情况下,利率渠道并未成为传递或放大全球流动性冲击对我国股市产生影响的主要渠道。短期来看,资本管制是应对冲击的有效手段。但从长期来看,应从积极、持续推进汇率制度改革与人民币国际化进程,保证财政政策与货币政策的独立性与灵活性等方面入手,同时也应注意协调好人民币国际地位的提高、资本管制的放开、灵活的汇率制度之间的关系。
关键词:全球流动性;马尔科夫区制转换向量自回归模型;股市波动
中图分类号:F830 文献标识码:A 文章编号:1674-2265(2018)05-0003-08
DOI:10.19647/j.cnki.37-1462/f.2018.05.001
一、引言
21世纪以来,全球流动性呈现出非线性、时变性的特征,全球范围内主要经济体均表现为流动性显著过剩的状态。之后由美国次贷危机引发的全球范围内的经济危机和随之产生的欧元区主权债务危机,使得各国逐渐步入经济衰退阶段,全球范围内出现流动性枯竭的现象,进而导致各国的金融市场失灵。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00