
浅谈商誉减值现状问题及应对探究
2019-08-04 07:30:33张兰
财讯
2019年33期
关键词:建议
张兰
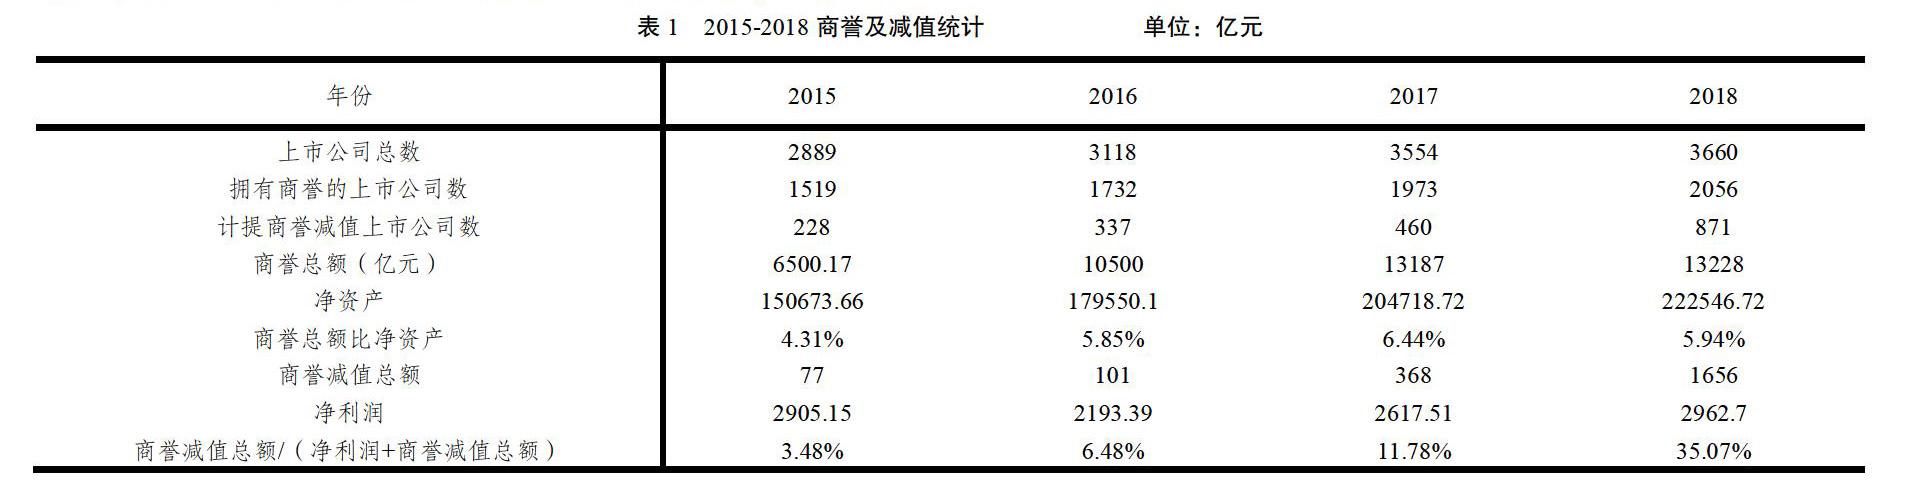
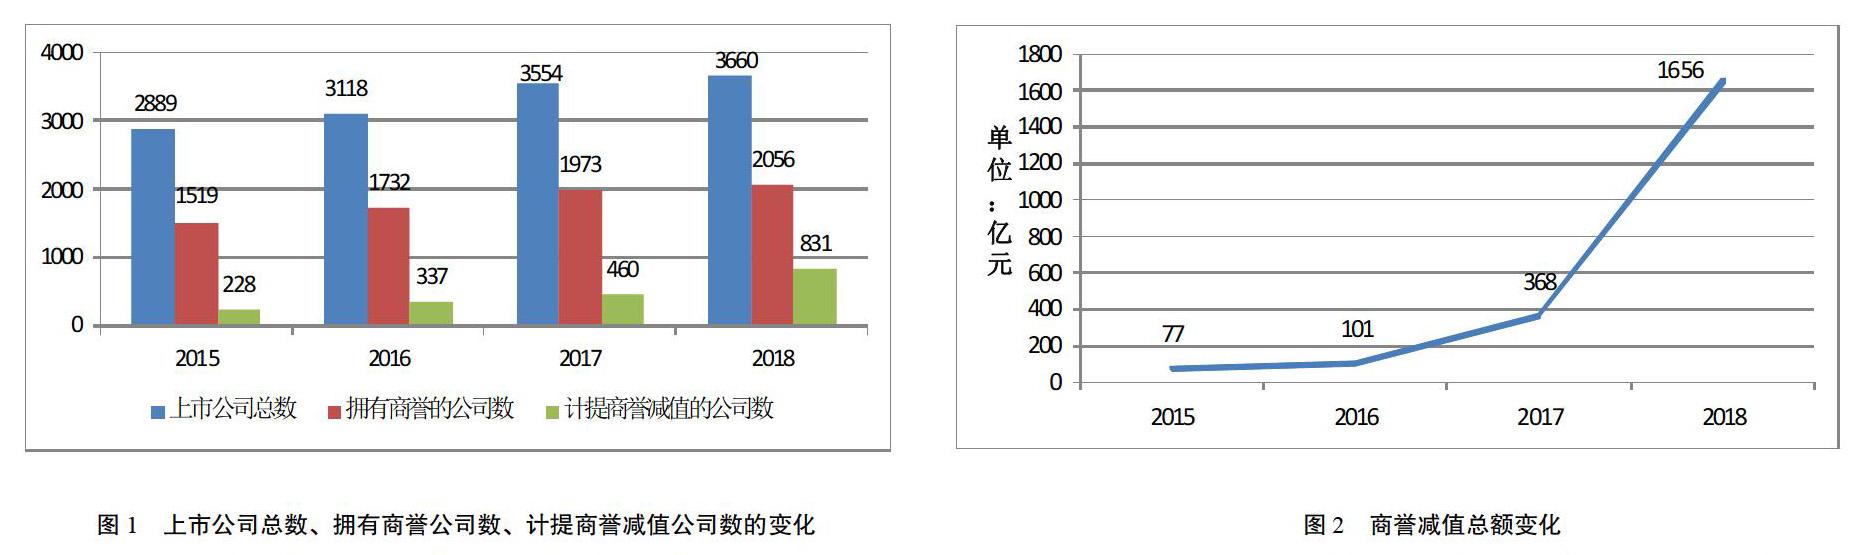

摘 要:商誉是溢价并购的产物,随着2014-2016年间不断涌现的并购热潮,商誉在我国资本市场的日益活跃,上市公司通过并购的方式在扩大企业规模的同时,也产生了诸多商誉的问题,资本市场高估值、高溢价并购,劣质并购导致近两年大规模商誉减值。本文从商誉的产生、初始计量,减值测试,同时选取近1800家上市公司2015—2018年合并报表财务数据进行统计分析,并选取部分上市公司样本进行商誉减值成因分析并提出建议.
关键词:商誉;商誉减值;统计分析;建议
一、商誉的含义
《国际会计准则第22号——企业合并》对“商誉”的概念进行了具体的定义:商誉,是指购买成本超过购买方在交易日所取得的可辨认净资产公允价值份额的部分,是购买方指望取得未来经济利益所作出的支出。是能使企业中的人、财、物等因素在经济活动中相互作用,形成一种最佳状态的客观存在。
二、商誉的确认与计量
(1)确认:根据我国《企业会计准则第20号——企业合并》第十三条规定:购买方合并成本大于合并中取得的被购买方可辨认净资产公允价值份额的差额,应当确认为商誉。
(2)后续计量:根据《企业会计准则——资产减值》的要求,集团企业合并拥有商誉的,至少应当在每年年度终了结合与其相关的资产组或资产组组合进行减值测试。
三、商誉减值现状统计分析
根据同花顺数据统计,截止2020年2月底,近1800家上市公司发布了业绩预告或业绩快报。而在所发布的预亏企业中,近200家公司的预亏损原因与“商誉”有关。……
登录APP查看全文
猜你喜欢
学生天地(2020年32期)2020-06-09 02:57:54
人大建设(2018年9期)2018-11-18 21:59:16
教学考试(高考数学)(2017年2期)2017-08-11 12:13:41
浙江人大(2014年4期)2014-03-20 16:20:16
对联(2011年6期)2011-09-18 02:28:58
做人与处世(2010年11期)2010-12-31 00:00:00
中国火炬(2010年7期)2010-07-25 10:26:07
中国校外教育(中旬)(2005年12期)2005-04-29 00:00:00
