碳排放权交易会计处理方法选择动因研究
2019-08-13 21:43:47谭小平袁迪田博源
财会月刊·上半月
2019年1期
关键词:信息披露
谭小平 袁迪 田博源

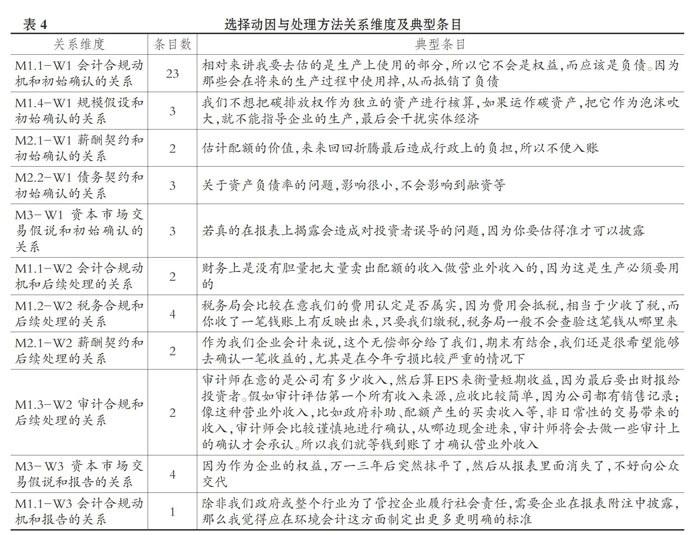
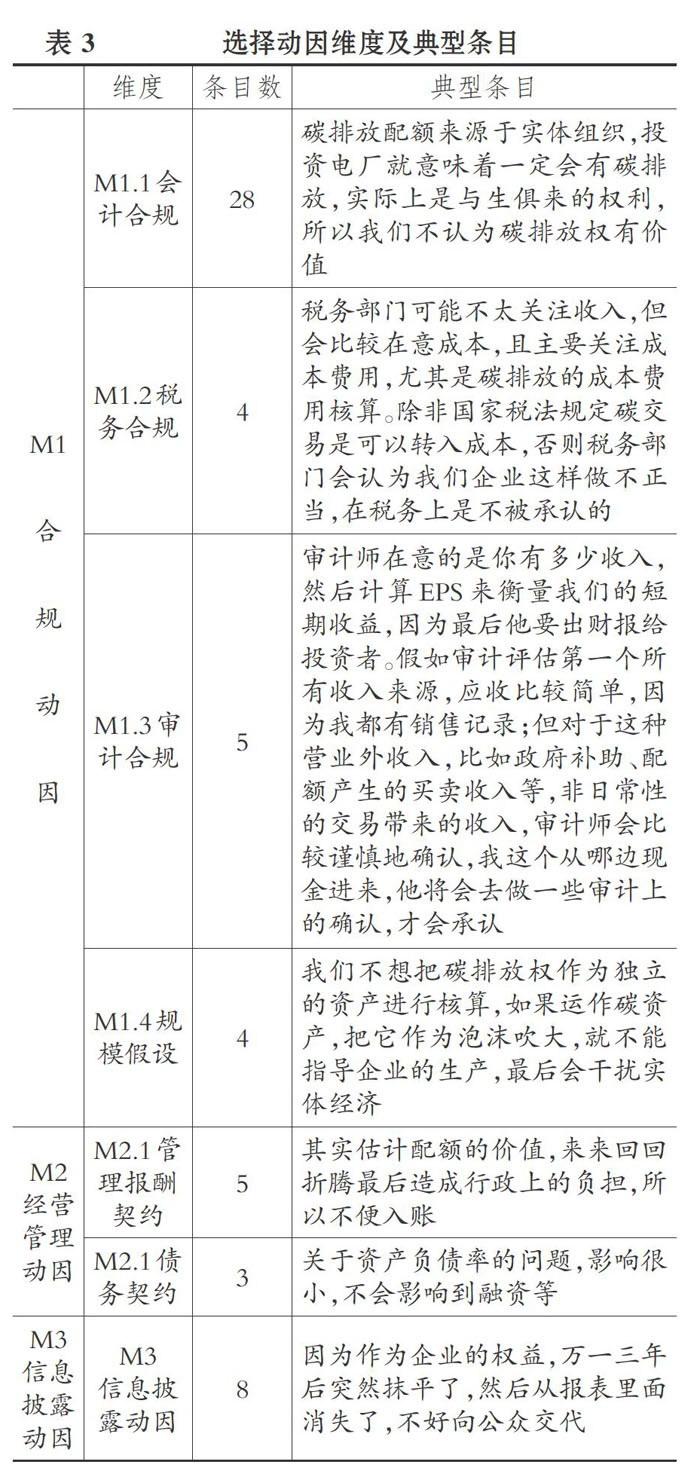
[摘要]从重点排放企业实际出发,采用质性分析为主的案例研究方法,通过实地访谈,运用扎根理论对访谈数据进行编码与分析,最终形成选择动因与会计处理方法之间关系的理论框架。研究结果表明:对于碳排放權交易这一新型经济业务的会计处理方法,在初始确认阶段,会计合规是其主要影响因素,规模假设、薪酬契约假设和债务契约假设的影响较弱;在后续处理阶段,除会计合规动因外,税务合规是其主要影响因素;在报告阶段,会计合规和信息披露动因则是其主要影响因素。同时发现,审计合规贯穿于碳排放权交易会计处理方法选择的全过程,拓展了现有会计政策选择的理论框架。另外,基于碳排放权交易这一特殊的经济业务,政策的确定性、碳排放权交易市场的完善程度以及相关信息监管制度的完备性对碳排放权交易会计处理方法的选择起到至关重要的作用。
[关键词]会计政策选择;碳排放权交易;会计处理方法;信息披露
[中图分类号]F275 [文献标识码]A [文章编号]1004-0994(2019)01-0162-10
一、引言
随着我国碳排放权交易市场试点的运行,碳排放权交易作为重点排放企业的一项新型经济业务,其会计处理方法将直接影响重点排放企业的会计信息质量。然而,对于碳排放权交易这一新型经济业务的会计处理,全球至今都没有一套统一的标准。
2003年,为了应对碳排放权交易会计问题,美国财务会计准则委员会下属……
登录APP查看全文
猜你喜欢
人间(2016年28期)2016-11-10 11:57:22
科技视界(2016年18期)2016-11-03 00:26:43
商业会计(2016年13期)2016-10-20 16:09:22
商业会计(2016年13期)2016-10-20 15:40:12
商业会计(2016年13期)2016-10-20 15:30:06
商场现代化(2016年22期)2016-10-18 20:19:55
中国市场(2016年33期)2016-10-18 12:48:58
商(2016年27期)2016-10-17 06:48:49
商(2016年27期)2016-10-17 05:46:03
商(2016年27期)2016-10-17 04:10:10